Você perdeu o prazo do Desenrola, ou nem chegou a entrar porque a dívida não se encaixava. O nome continua negativado, o cartão foi cortado, e a sensação é de que a próxima chance só aparece quando alguém na televisão anunciar outro mutirão. Enquanto isso, as mensagens de cobrança chegam todo dia com “proposta imperdível válida até hoje”.
Este texto parte de uma constatação simples: o mutirão não é a negociação — é só uma janela de desconto. Quem chega a ela sem saber quanto deve, sem saber quanto pode pagar e sem dinheiro separado, aceita a primeira oferta que aparece na tela. E a primeira oferta raramente é a melhor.
Por isso, a pergunta certa não é “quando abre o próximo mutirão”, e sim como negociar com nome sujo: o que dá para fazer antes dos mutirões para chegar lá com a conta pronta. É isso que as próximas seções respondem, com números.
O que mudou: o Desenrola acabou e o próximo mutirão é em novembro
Em 4 de maio de 2026, o governo publicou a Medida Provisória 1.355, que criou o Novo Desenrola Brasil. Para pessoas com renda de até cinco salários mínimos, o programa permitia renegociar dívidas de cartão de crédito, cheque especial e crédito pessoal sem consignação, contratadas até 31 de janeiro de 2026 e com atraso entre 91 e 720 dias. As condições estavam no texto da MP: juros de no máximo 1,99% ao mês, prazo de 12 a 48 meses e limite de R$ 15.000 por pessoa em cada instituição.
O prazo de adesão foi prorrogado até 31 de agosto. No mesmo dia, a MP perdeu a validade sem ter sido votada pelo Congresso — o ato que declarou o encerramento saiu no Diário Oficial de 8 de setembro. Quem fechou acordo durante a vigência mantém o que assinou: pela regra do art. 62, §11, da Constituição, as relações criadas enquanto a medida valia continuam regidas por ela. Mas novos acordos com aquelas condições não existem mais.
O que continua no calendário é o Mutirão Nacional de Negociação de Dívidas, organizado duas vezes por ano pelos bancos com apoio do Banco Central, da Secretaria Nacional do Consumidor e dos Procons. A edição de março de 2026 correu entre os dias 1º e 31, e a federação dos bancos já confirmou a edição de novembro de 2026, seguindo o calendário permanente. Em 2025, as duas edições somaram 2,6 milhões de contratos renegociados.
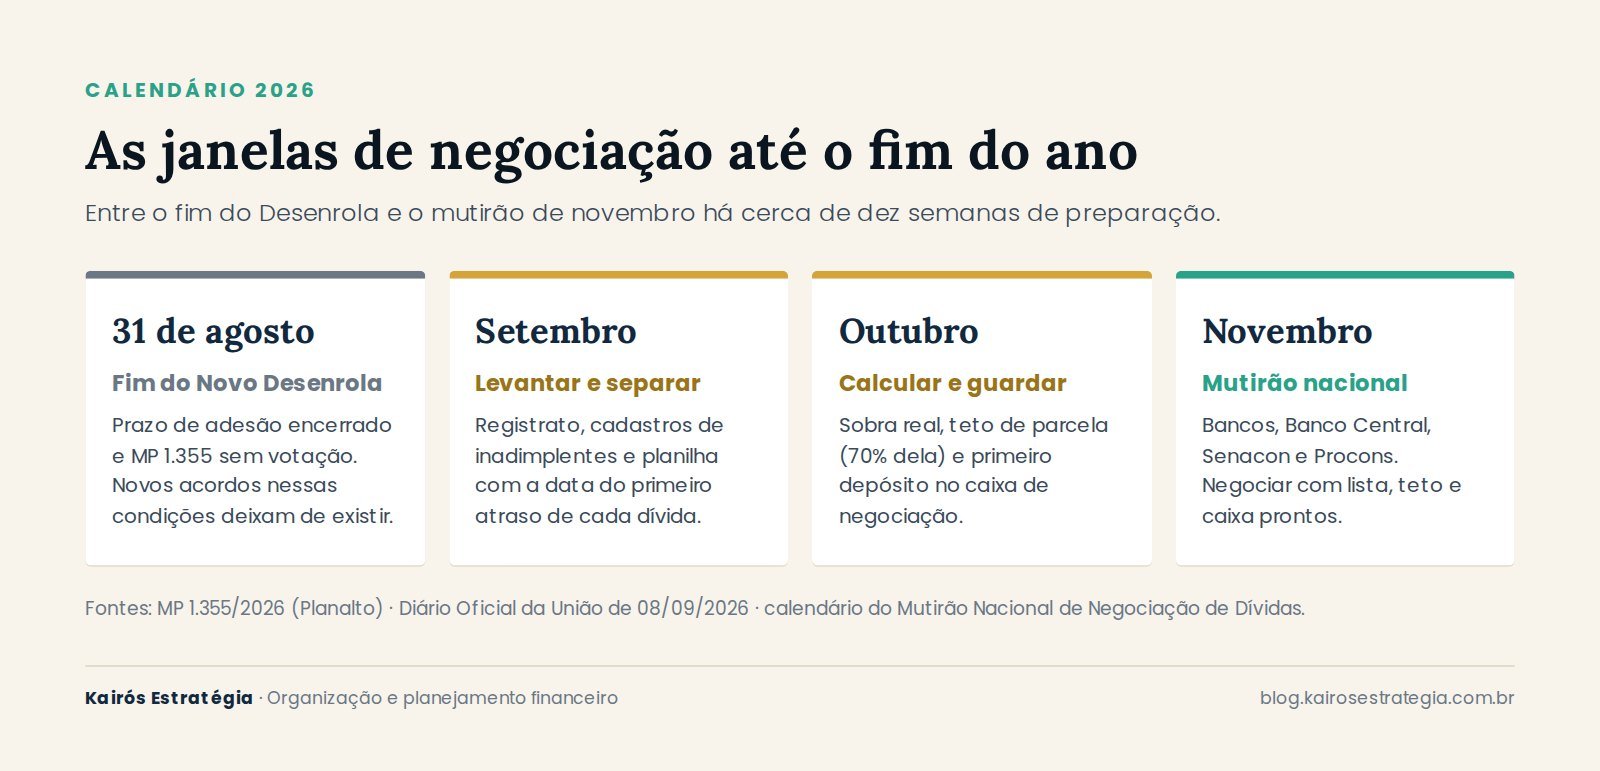
Entre o fim de agosto e o começo de novembro há cerca de dez semanas. É esse intervalo que decide se você vai negociar ou apenas aceitar.
Por que negociar com nome sujo é diferente de negociar em dia
Quem ainda está pagando negocia com o gerente, que tem metas de retenção. Quem está com nome sujo negocia com uma área de recuperação de crédito — ou com uma assessoria contratada, ou com um fundo que comprou a carteira. A lógica muda em três pontos.
O credor já contabilizou a perda. Depois de alguns meses de atraso, a instituição provisiona boa parte do valor como prejuízo. Receber 30% ou 40% de algo que ela considera quase perdido é um bom negócio para ela. É daí que vêm descontos que parecem generosos demais — explicamos esse mecanismo em detalhe no texto sobre dívida em cobrança e o que muda quando ela sai do banco.
O valor cobrado pode estar inflado. Uma dívida de cartão que ficou meses no rotativo acumula juros altíssimos: a taxa média do rotativo foi de 436,2% ao ano em julho de 2026 segundo o Banco Central, o equivalente a 15,02% ao mês. A Lei 14.690/2023 limitou juros e encargos do rotativo e do parcelado a 100% do valor original — ou seja, uma fatura de R$ 4.000 não pode virar mais de R$ 8.000. Quando o desconto é calculado sobre o valor inflado, “70% de desconto” pode significar pagar pouco mais do que você de fato gastou.
O tempo trabalha nos dois sentidos. Quanto mais velha a dívida, maior costuma ser o desconto. Mas cada mês de espera é mais um mês sem crédito, com cobrança insistente e, se houver ação judicial, com risco de bloqueio de conta. Esperar só compensa se você usar a espera para se preparar.
Passo 1: descubra exatamente o que você deve
Parece óbvio, mas a maioria das pessoas que chegam a um diagnóstico financeiro não sabe o valor total das próprias dívidas. Sabe “mais ou menos”. E “mais ou menos” é o que faz alguém aceitar um acordo de R$ 380 por mês achando que resolveu o problema, sem perceber que ainda restam outras três dívidas negativadas.
Três consultas gratuitas resolvem isso:
O extrato do Banco Central
O Registrato, do Banco Central, mostra todas as operações de crédito registradas no seu CPF — empréstimos, financiamentos, cartão, cheque especial —, inclusive as que estão em atraso ou já foram lançadas como prejuízo. É gratuito e exige login com conta gov.br. É a fonte mais completa para dívidas com bancos e financeiras.
Os cadastros de inadimplentes
Os birôs de crédito mostram o que está efetivamente negativado, incluindo dívidas fora do sistema financeiro: loja, operadora de telefonia, faculdade, conta de luz. A consulta do próprio CPF é gratuita nos sites dessas empresas. Consulte mais de um, porque cada credor escolhe onde registrar.
A lista unificada
Monte uma planilha simples com cinco colunas: credor, tipo de dívida, valor cobrado hoje, data do primeiro atraso e quem está cobrando (banco, assessoria ou outra empresa). A data do primeiro atraso é a coluna mais importante — ela define tudo o que vem a seguir.
Passo 2: separe as dívidas pela idade
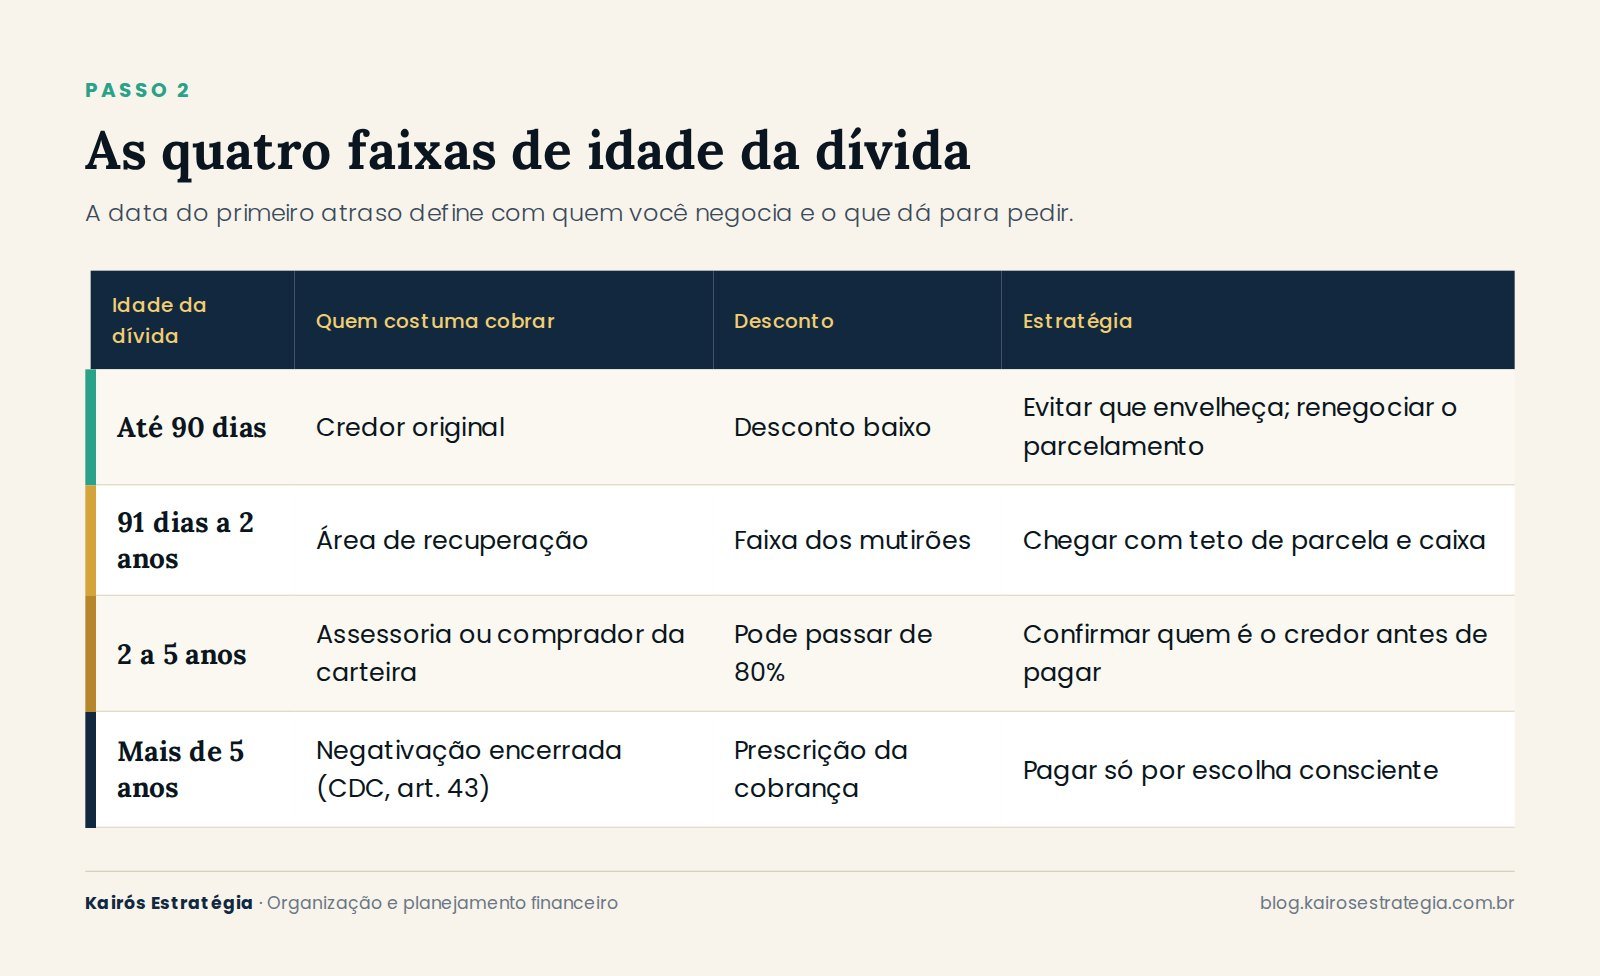
A data do primeiro atraso coloca cada dívida em uma de quatro faixas, e cada faixa pede uma estratégia diferente.
Até 90 dias de atraso. A dívida ainda está com o credor original e costuma ter pouco desconto. Aqui, a prioridade é evitar que ela envelheça: muitas vezes dá para renegociar o parcelamento sem pagar o valor cheio de uma vez.
De 91 dias a 2 anos. É a faixa em que os mutirões concentram as melhores ofertas, porque a instituição já provisionou a perda e ainda quer recuperar algo. Era também a faixa que o Desenrola cobria.
De 2 a 5 anos. A dívida frequentemente já foi vendida ou repassada a uma assessoria, e os descontos podem passar de 80%. É preciso confirmar com quem, de fato, você está falando antes de pagar qualquer coisa.
Mais de 5 anos. O Código de Defesa do Consumidor, no art. 43, §1º, limita a negativação a cinco anos. E o Código Civil fixa em cinco anos a prescrição da cobrança de dívidas líquidas; o Superior Tribunal de Justiça já decidiu que dívida prescrita não pode ser cobrada nem na Justiça nem fora dela. Pagar continua sendo uma escolha legítima, mas deve ser uma escolha consciente — não o resultado de uma ligação insistente.
Passo 3: calcule a parcela que cabe antes de ouvir qualquer proposta
Esta é a parte que ninguém faz, e é a que mais derruba acordos. Uma parcela que não cabe no orçamento quebra no terceiro ou quarto mês, a dívida volta — agora sem o desconto — e o nome fica sujo de novo.
A conta é direta. Some a renda líquida do mês. Subtraia tudo o que é inadiável: moradia, alimentação, transporte, saúde, escola, contas da casa. O que sobra é a sua sobra real. A parcela de todos os acordos somados não deve passar de 70% dela, porque os outros 30% são a margem para o imprevisto — que sempre vem.
Com esse número em mãos, a pergunta deixa de ser “qual a menor parcela que vocês oferecem” e passa a ser “o que conseguimos fazer com R$ X por mês”. A diferença parece sutil. Na mesa de negociação, é enorme.
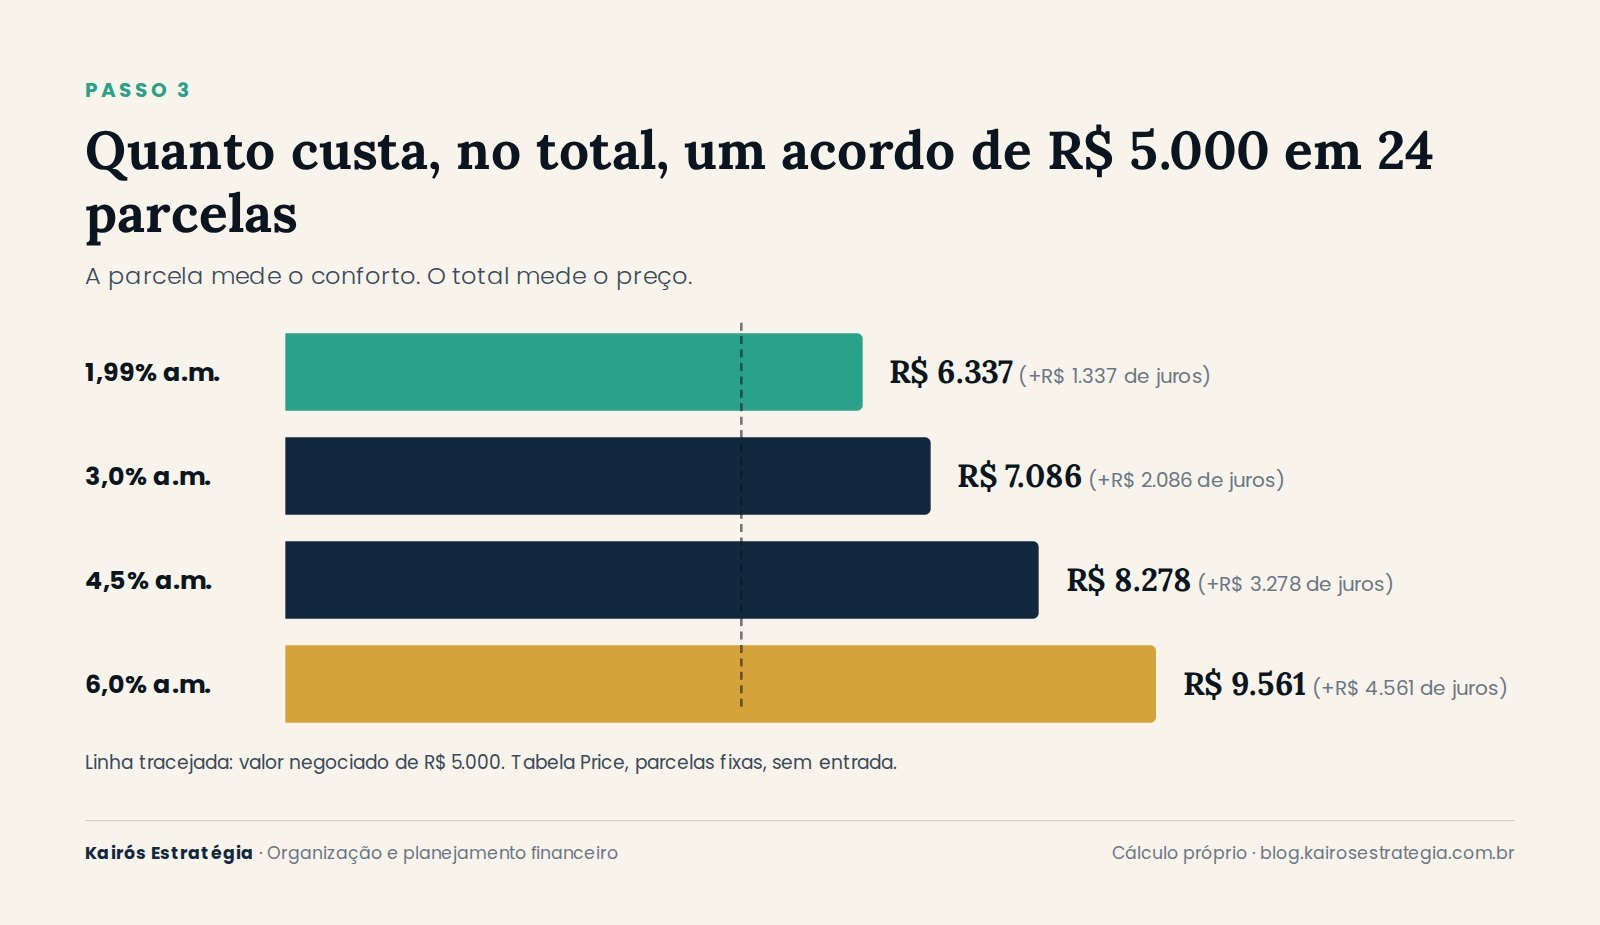
Mas a parcela sozinha engana. Veja quanto custa, no total, um acordo de R$ 5.000 conforme os juros e o prazo:
| Juros do acordo | 12 parcelas | 24 parcelas | 36 parcelas |
|---|---|---|---|
| 1,99% ao mês | R$ 472,51 · total R$ 5.670 | R$ 264,06 · total R$ 6.337 | R$ 195,85 · total R$ 7.051 |
| 3,0% ao mês | R$ 502,31 · total R$ 6.028 | R$ 295,24 · total R$ 7.086 | R$ 229,02 · total R$ 8.245 |
| 4,5% ao mês | R$ 548,33 · total R$ 6.580 | R$ 344,94 · total R$ 8.278 | R$ 283,03 · total R$ 10.189 |
| 6,0% ao mês | R$ 596,39 · total R$ 7.157 | R$ 398,40 · total R$ 9.561 | R$ 341,97 · total R$ 12.311 |
Cálculo da Kairós pela tabela Price, com parcelas fixas e sem entrada. Valores arredondados.
Repare na última coluna. A 6% ao mês em 36 vezes, você paga R$ 12.311 por uma dívida de R$ 5.000 — mais que o dobro. A parcela de R$ 341,97 parece mais leve que os R$ 472,51 do acordo de 12 meses a 1,99%, mas custa R$ 6.641 a mais. A parcela mede o conforto; o total mede o preço. Peça sempre os dois números, por escrito.
Quer montar essa conta com o seu orçamento de verdade? No Diagnóstico Kairós, gratuito e com 30 minutos de duração, levantamos suas dívidas, calculamos sua sobra real e definimos o teto de parcela antes de você falar com qualquer credor. Agende o seu diagnóstico.
Passo 4: monte um caixa de negociação até novembro
O maior poder que você pode ter numa negociação é dinheiro à vista. Credores que recuperam dívidas antigas preferem receber menos hoje a receber mais em parcelas que podem não ser pagas. É por isso que as ofertas à vista costumam ter os descontos mais altos.
O intervalo até o mutirão de novembro serve exatamente para isso: separar, todo mês, uma quantia fixa numa conta que você não usa para mais nada. Não é reserva de emergência nem investimento. É um caixa com uma única finalidade.
Quanto isso rende em poder de negociação:
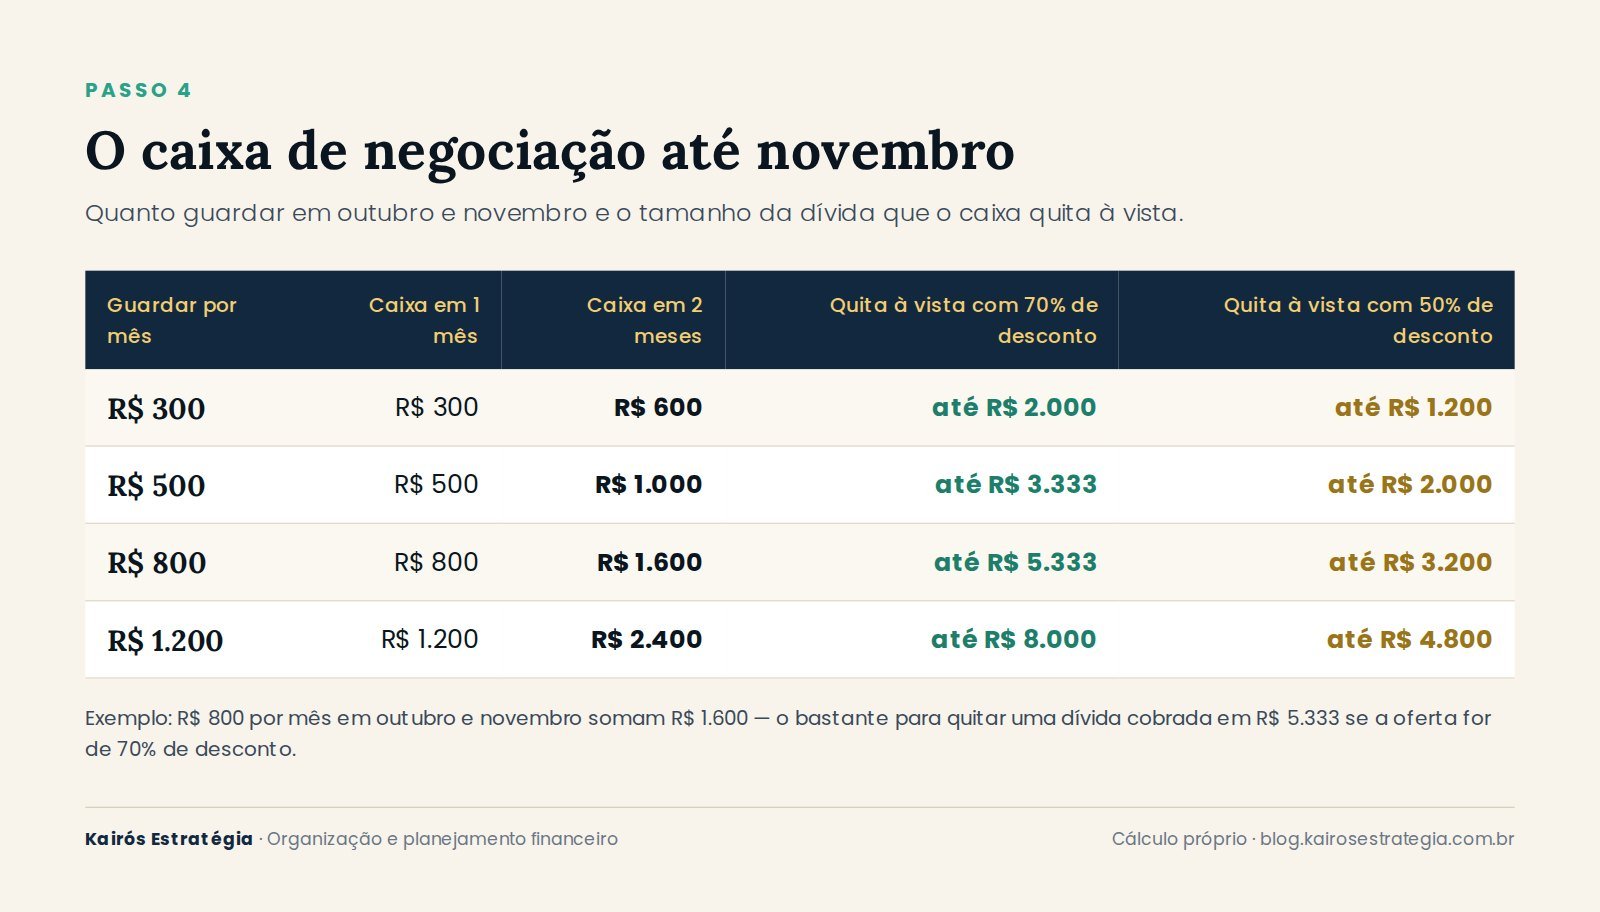
| Quanto guardar por mês | Caixa em 1 mês (fim de outubro) | Caixa em 2 meses (fim de novembro) | Dívida quitável com oferta de 70% de desconto | Dívida quitável com oferta de 50% de desconto |
|---|---|---|---|---|
| R$ 300 | R$ 300 | R$ 600 | até R$ 2.000 | até R$ 1.200 |
| R$ 500 | R$ 500 | R$ 1.000 | até R$ 3.333 | até R$ 2.000 |
| R$ 800 | R$ 800 | R$ 1.600 | até R$ 5.333 | até R$ 3.200 |
| R$ 1.200 | R$ 1.200 | R$ 2.400 | até R$ 8.000 | até R$ 4.800 |
Cálculo da Kairós. As duas últimas colunas usam o caixa de dois meses e mostram o valor cobrado que ele quita à vista em cada nível de desconto.
Guardando R$ 800 por mês em outubro e novembro, você chega ao fim do mutirão com R$ 1.600 — o suficiente para quitar à vista uma dívida cobrada em R$ 5.333, se a oferta for de 70% de desconto. O caixa também serve de entrada, e entradas maiores costumam destravar condições melhores no parcelamento do restante.
De onde tirar esse dinheiro? Das mesmas fontes que funcionam para sair do cheque especial: cortar o que é recorrente e invisível, vender o que está parado e direcionar qualquer entrada extra — como parte do décimo terceiro, que começa a ser pago em novembro. O texto sobre como sair do cheque especial sem pegar outro empréstimo detalha esse método.
À vista ou parcelado: a conta que separa acordo bom de acordo ruim
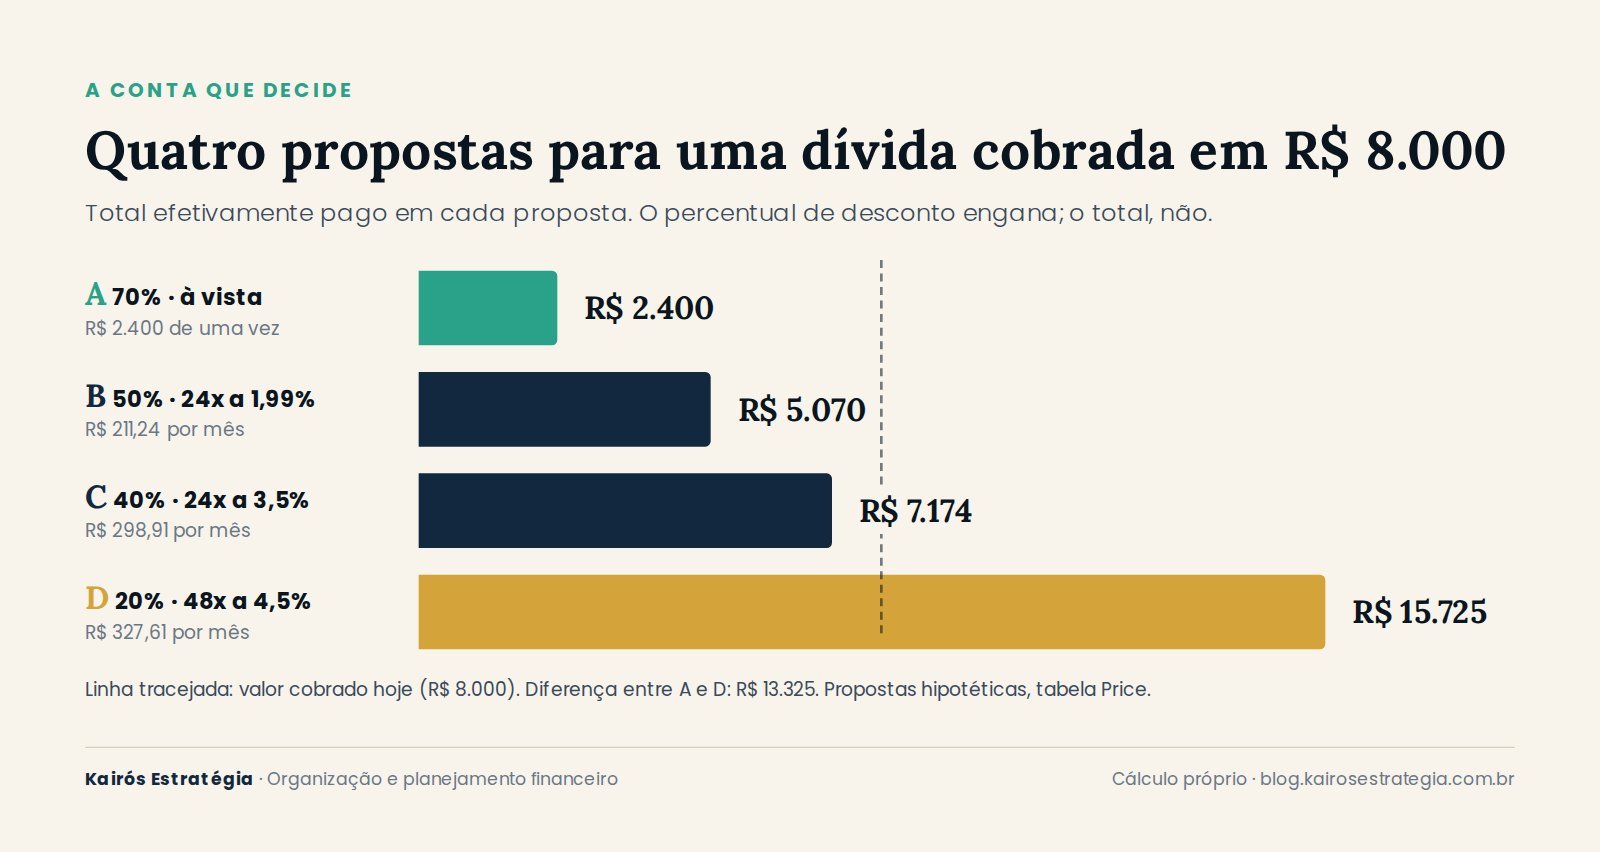
Suponha uma dívida de cartão cobrada hoje em R$ 8.000, com três propostas na mesa. Foi isso que calculamos:
| Proposta | Desconto | Valor negociado | Condição | Parcela | Total pago |
|---|---|---|---|---|---|
| A | 70% | R$ 2.400 | à vista | — | R$ 2.400 |
| B | 50% | R$ 4.000 | 24x a 1,99% ao mês | R$ 211,24 | R$ 5.070 |
| C | 40% | R$ 4.800 | 24x a 3,5% ao mês | R$ 298,91 | R$ 7.174 |
| D | 20% | R$ 6.400 | 48x a 4,5% ao mês | R$ 327,61 | R$ 15.725 |
Cálculo da Kairós pela tabela Price. Propostas hipotéticas, com descontos e juros dentro da faixa observada em renegociações de dívidas de cartão.
A proposta D tem “20% de desconto” no anúncio e faz você pagar R$ 15.725 por uma dívida cobrada em R$ 8.000. A proposta A custa R$ 13.325 a menos. Entre as duas, a diferença não é de desconto: é de preparo. Quem chega com R$ 2.400 no caixa pode escolher a A. Quem chega sem nada, normalmente, fica entre a C e a D.
Três regras práticas saem dessa tabela:
- Compare pelo total pago, nunca pelo percentual de desconto. O desconto é calculado sobre um valor que você não escolheu.
- Se não der para quitar à vista, use o caixa como entrada e pergunte quanto o total cai. Às vezes, uma entrada de 20% reduz os juros do parcelamento pela metade.
- Prazo longo só se a parcela curta não couber. Cada ano a mais de parcelamento pode custar mais que a dívida original.
A conversa: o que dizer e o que nunca dizer
Voltando ao ponto central de como negociar com nome sujo: o que dá para fazer antes dos mutirões — boa parte do resultado se decide nos primeiros minutos da conversa. Algumas orientações que servem tanto para o atendimento do banco quanto para uma assessoria de cobrança:
Diga:
- “Quero regularizar essa dívida e tenho R$ X disponíveis à vista” ou “tenho R$ X por mês”. Um número concreto encurta a conversa.
- “Qual é o valor original, quanto é juro e quanto é encargo?” Você tem direito a saber de onde vem cada centavo.
- “Pode me enviar a proposta por escrito antes de eu pagar?” Nenhum acordo sério é fechado só por telefone.
Não diga:
- “Pago o que for preciso.” Isso encerra a negociação a favor do credor.
- “Estou desesperado para limpar o nome.” A urgência é sua; não a entregue.
- Sua renda exata ou o saldo do seu caixa logo de início. Comece abaixo do seu teto.
Recusar a primeira proposta é normal e esperado. Se ela não couber, agradeça, diga que vai avaliar e peça o protocolo. O roteiro completo da conversa está no texto sobre como negociar dívida com o banco.
E se a conversa direta não andar, há um canal oficial: o consumidor.gov.br, plataforma pública em que as empresas cadastradas têm prazo para responder à reclamação. Durante o mutirão, ele funciona como porta de entrada para negociar com os bancos participantes.
Depois do acordo: os prazos que você precisa acompanhar
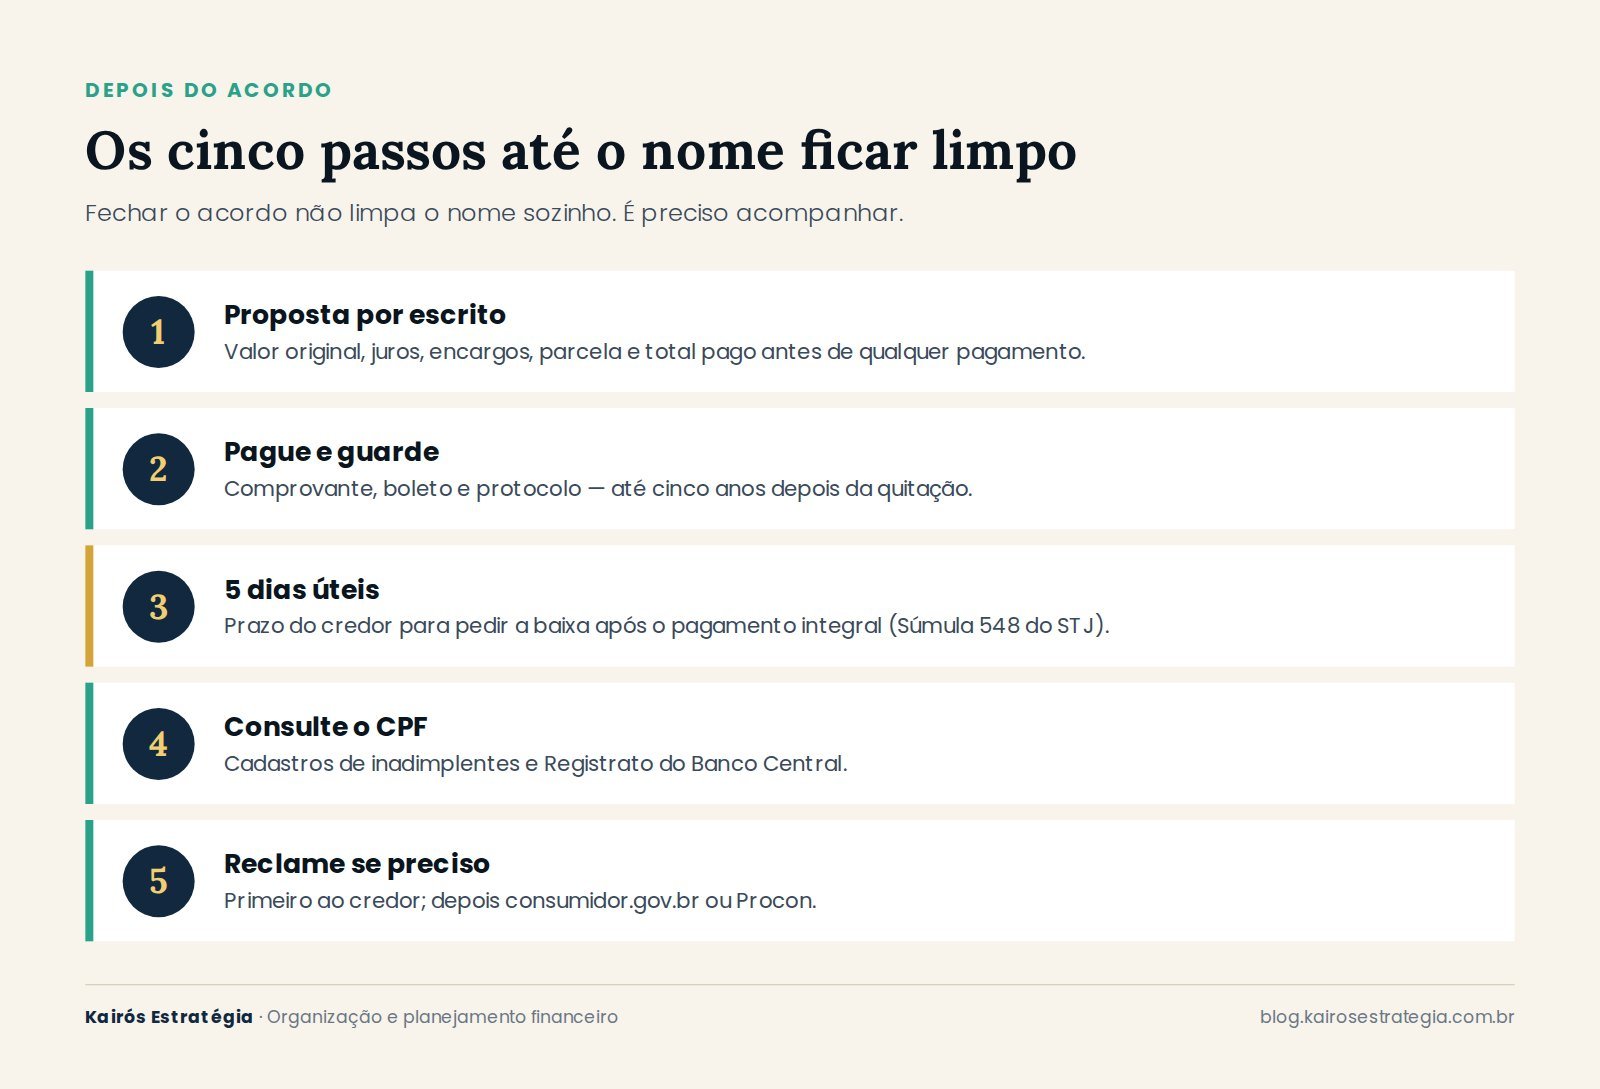
Fechar o acordo não limpa o nome automaticamente. É preciso acompanhar.
Guarde tudo. Proposta por escrito, boleto, comprovante de pagamento, número do protocolo. Se o acordo for parcelado, guarde cada comprovante até a quitação e por mais cinco anos depois dela.
Cinco dias úteis para a baixa. Pela Súmula 548 do Superior Tribunal de Justiça, o credor tem cinco dias úteis, contados do pagamento integral e efetivo, para pedir a exclusão do seu nome do cadastro de inadimplentes. Em acordos parcelados, a prática comum é o credor retirar a negativação após o pagamento da primeira parcela, mas isso depende do acordo — confirme por escrito.
Consulte de novo. Depois do prazo, confira seu CPF nos cadastros e no Registrato. Se a negativação continuar, reclame primeiro ao credor, depois no consumidor.gov.br ou no Procon.
O score não volta no dia seguinte. A pontuação de crédito reage aos poucos, conforme as contas passam a ser pagas em dia. Espere alguns meses antes de pedir crédito novo — e se pedir, que seja por necessidade, não para comemorar.
As armadilhas mais comuns de quem está com nome sujo
Empresas de “limpa nome”. Prometem limpar o CPF sem pagar a dívida, mediante uma taxa. Algumas entram com ações em massa que, na melhor das hipóteses, suspendem a negativação por um tempo; a dívida continua existindo e volta a aparecer. Na pior das hipóteses, é golpe.
Boletos falsos. Golpistas usam dados vazados para enviar propostas com o seu nome, o valor certo e um boleto com outro beneficiário. Antes de pagar, confirme a proposta no canal oficial do credor e verifique o nome de quem recebe no boleto.
Pegar empréstimo para pagar acordo. Com nome sujo, o crédito disponível costuma ser o mais caro do mercado. Trocar uma dívida negociada por outra com juros altos só adia o problema.
Fechar acordo de todas as dívidas ao mesmo tempo. A soma das parcelas estoura o orçamento e todos os acordos quebram juntos. Priorize: primeiro as dívidas que geram mais consequência — as que podem virar ação judicial, as que envolvem bens essenciais —, depois as demais.
Pagar dívida prescrita sem saber. Não há nada de errado em pagar. O problema é ser pressionado a pagar algo que já não pode ser cobrado, sem ter essa informação.
Quando a soma das dívidas é maior que o que você consegue pagar
A última armadilha é insistir em acordos quando a conta simplesmente não fecha: mesmo com todos os cortes, a sobra real não cobre sequer o mínimo das parcelas. Para esse caso existe a Lei 14.181/2021, a Lei do Superendividamento, que incluiu no Código de Defesa do Consumidor um processo de repactuação de dívidas.
Ela permite que a pessoa física de boa-fé que não consegue pagar suas dívidas de consumo sem comprometer o mínimo existencial peça uma audiência de conciliação com todos os credores ao mesmo tempo, com um plano de pagamento de até cinco anos. O pedido pode começar nos Procons e nos centros judiciários de solução de conflitos de muitos tribunais. Não é um caminho rápido, mas é um caminho — e muito menos conhecido do que deveria.
O resumo em uma página
Se você precisa guardar uma coisa deste texto sobre como negociar com nome sujo: o que dá para fazer antes dos mutirões, é esta sequência:
- Levante tudo — Registrato, cadastros de inadimplentes e uma planilha com a data do primeiro atraso.
- Separe por idade — até 90 dias, de 91 dias a 2 anos, de 2 a 5 anos, mais de 5 anos.
- Calcule a sobra real e defina o teto de parcela em 70% dela.
- Monte o caixa de negociação entre outubro e novembro.
- Compare propostas pelo total pago, peça tudo por escrito e não aceite a primeira.
- Acompanhe a baixa em cinco dias úteis e consulte o CPF depois.
O mutirão de novembro vai oferecer descontos. A diferença entre quem aproveita e quem só aceita está nas dez semanas antes dele.
Perguntas frequentes
Como negociar com nome sujo se eu perdi o prazo do Desenrola?
O Novo Desenrola terminou em 31 de agosto de 2026 e a medida provisória que o criou perdeu a validade. Você ainda pode negociar diretamente com o credor a qualquer momento, pelo consumidor.gov.br ou no Mutirão Nacional de novembro. As condições não serão as mesmas do programa, mas quem chega com a lista de dívidas, o teto de parcela e algum valor à vista costuma conseguir propostas bem melhores que a primeira oferta. É o centro de como negociar com nome sujo: o que dá para fazer antes dos mutirões.
Compensa esperar o mutirão de novembro ou negociar agora?
Depende da idade da dívida e do seu caixa. Se você já tem dinheiro separado e recebeu uma proposta cujo total pago cabe no orçamento, não há motivo para esperar. Se ainda não tem nada guardado, as semanas até novembro servem para montar o caixa. O que não faz sentido é esperar sem se preparar.
Quanto tempo depois de pagar meu nome fica limpo?
Pela Súmula 548 do STJ, o credor tem cinco dias úteis após o pagamento integral para pedir a exclusão do registro. Em acordos parcelados, a baixa costuma ocorrer após a primeira parcela, mas isso deve constar da proposta por escrito.
Uma dívida com mais de cinco anos ainda pode ser cobrada?
A negativação é limitada a cinco anos pelo art. 43 do Código de Defesa do Consumidor, e a cobrança de dívidas de consumo comuns prescreve, em regra, em cinco anos. O STJ entende que a dívida prescrita não pode ser cobrada nem judicial nem extrajudicialmente, mas ela pode continuar aparecendo em plataformas de negociação e você pode escolher pagá-la.
É seguro negociar pelo WhatsApp ou por link recebido por mensagem?
Só se você confirmar que o canal é oficial. Entre no site ou aplicativo do credor por conta própria, sem clicar no link recebido, e verifique se a proposta aparece lá. No boleto, confira o nome do beneficiário antes de pagar.
Posso negociar todas as dívidas de uma vez?
Pode, mas raramente é boa ideia. A soma das parcelas precisa caber em 70% da sua sobra real. Se não couber, priorize as dívidas com maior consequência e deixe as demais para quando o primeiro acordo estiver andando.
Essa é a resposta curta para como negociar com nome sujo: o que dá para fazer antes dos mutirões: quase tudo o que decide o resultado acontece antes de a janela abrir. Quem entra em novembro com a lista pronta, o teto de parcela calculado e um caixa separado negocia. Quem entra sem isso escolhe entre as opções que o credor decidiu mostrar.
A Kairós não vende produto financeiro, não recebe comissão de credor e não indica aplicação. Nosso trabalho é organizar: levantar as dívidas, calcular o que cabe, definir a ordem e acompanhar a execução por 90 dias, com plano escrito e revisão quinzenal.
Agende o Diagnóstico Kairós. Em 30 minutos, gratuitos, você sai com a lista das suas dívidas organizada por idade, sua sobra real calculada e o teto de parcela para levar a qualquer negociação. Quero agendar meu diagnóstico.
Este conteúdo tem caráter exclusivamente educativo. Não constitui recomendação de investimento, análise de valores mobiliários nem consultoria tributária individualizada, e nenhuma aplicação específica é indicada aqui. Recomendação personalizada de investimentos é atividade privativa de profissionais registrados na CVM. Consulte um profissional habilitado antes de tomar decisões financeiras.