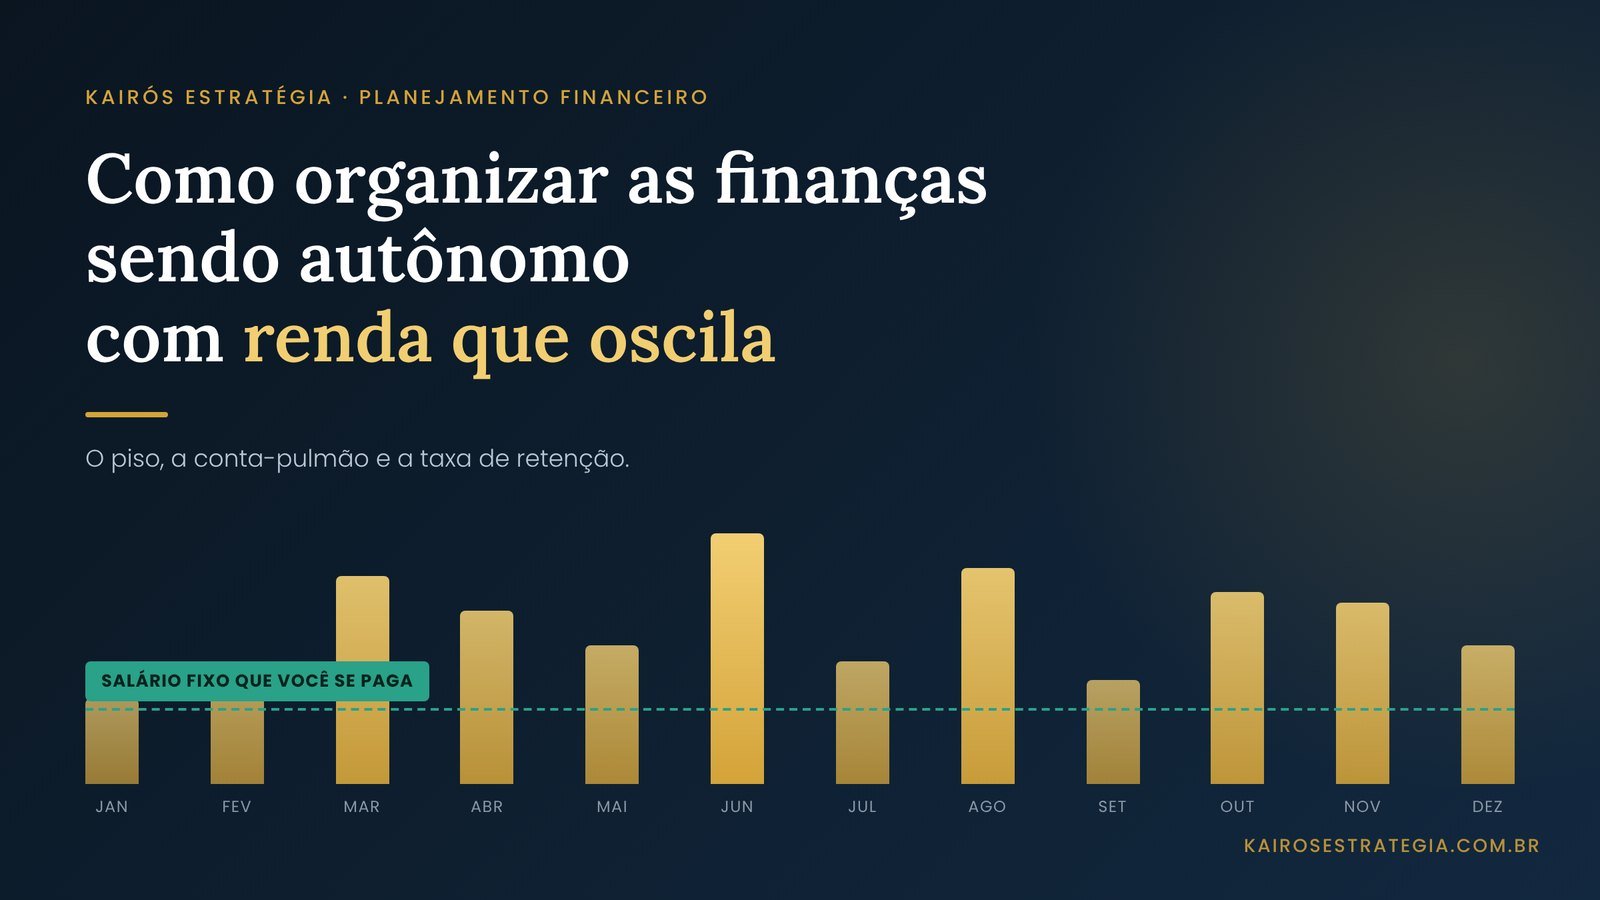
Em junho entrou R$ 9.400. Em janeiro tinham entrado R$ 3.200. É a mesma pessoa, o mesmo trabalho, a mesma cidade. No fim do ano somou R$ 72.000, o que dá uma média de R$ 6.000 por mês — um número que nunca apareceu em nenhum extrato.
Esse é o problema real de quem trabalha por conta própria. Não é ganhar pouco. É que o dinheiro não tem calendário, e todas as contas têm.
São 26,1 milhões de brasileiros nessa condição, segundo a PNAD Contínua do IBGE no trimestre encerrado em julho de 2026. Um quarto de todos os ocupados do país. A taxa de informalidade está em 37,5%, o que equivale a 38,8 milhões de pessoas. Praticamente nenhum material de educação financeira é escrito para elas: quase tudo parte do pressuposto de um salário que cai no dia 5.
Este texto parte do pressuposto contrário. Aqui você vai encontrar um método em três peças — o piso, o pulmão e a retenção —, a conta que mostra quanto a renda irregular custa a mais em imposto durante o ano, e as tabelas para aplicar isso ao seu próprio extrato.
Por que o orçamento mensal quebra quando a renda oscila
Orçamento doméstico é uma tecnologia desenhada para salário. Você pega o valor que cai todo dia 5, divide em categorias, estabelece percentuais. O método 50-30-20 e seus primos funcionam assim: uma fatia de um bolo cujo tamanho você conhece de antemão.
Com renda que oscila, o bolo muda de tamanho todo mês. Percentual sobre base instável produz orçamento instável — e orçamento instável não é orçamento, é relatório do passado.
O efeito prático é conhecido por quem vive isso:
No mês bom, o padrão sobe. Entrou R$ 9.400 e o cérebro trata aquilo como a nova realidade. Troca-se o plano do celular, parcela-se algo em doze vezes. A parcela é fixa; a renda, não.
No mês ruim, a conta quebra. Entrou R$ 3.200 e as parcelas assumidas em junho continuam chegando. Entra o cheque especial ou o rotativo do cartão — a forma mais cara que existe de resolver um problema de calendário.
A sensação de controle nunca aparece. Mesmo em anos de total bom, a pessoa vive apertada, porque vive reagindo.
Nenhum desses três problemas é de renda. Todos são de distribuição. O ano fecha com R$ 72.000; falta um mecanismo que entregue esse dinheiro de forma pareja ao longo dos doze meses.
O primeiro passo: doze meses de extrato na mesa
Antes de qualquer método vem o diagnóstico, e ele só existe com histórico. Doze meses é o mínimo: menos que isso não captura sazonalidade, e quase toda atividade autônoma tem a sua — contador tem pico em março e abril, fotógrafo em novembro e dezembro, professor particular morre em janeiro.
Abra o extrato e liste mês a mês o que entrou de receita bruta, não o que sobrou. O caso-modelo deste artigo é um prestador de serviços pessoa física que recebe de clientes pessoa física. Os doze meses dele:
| Mês | Receita bruta |
|---|---|
| Janeiro | R$ 3.200 |
| Fevereiro | R$ 4.100 |
| Março | R$ 7.800 |
| Abril | R$ 6.500 |
| Maio | R$ 5.200 |
| Junho | R$ 9.400 |
| Julho | R$ 4.600 |
| Agosto | R$ 8.100 |
| Setembro | R$ 3.900 |
| Outubro | R$ 7.200 |
| Novembro | R$ 6.800 |
| Dezembro | R$ 5.200 |
| Total do ano | R$ 72.000 |
Desse quadro saem cinco números que valem mais do que a média:
| Indicador | Valor | O que diz |
|---|---|---|
| Média mensal | R$ 6.000,00 | O número que nunca aconteceu |
| Mediana | R$ 5.850,00 | Metade dos meses ficou abaixo disso |
| Pior mês | R$ 3.200,00 | O chão real |
| Melhor mês | R$ 9.400,00 | 2,94 vezes o pior mês |
| Coeficiente de variação | 32,0% | Desvio padrão de R$ 1.922,12 sobre a média |
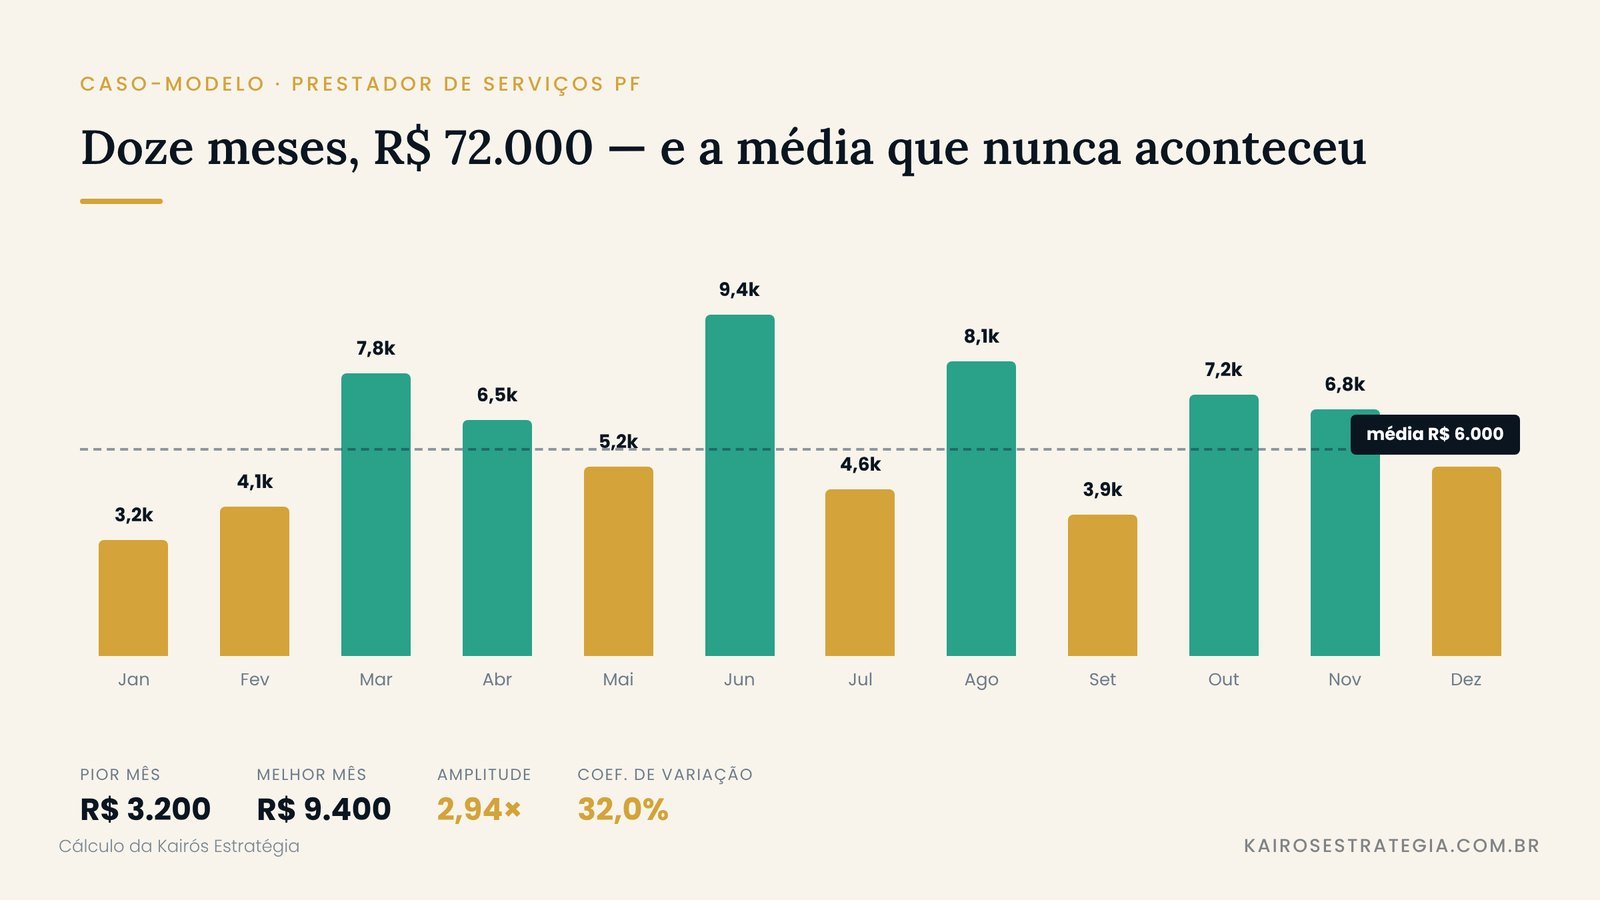
O coeficiente de variação é o indicador mais útil e o mais ignorado. Ele mede a oscilação em relação à própria renda, o que permite comparar realidades diferentes. A referência prática que usamos no diagnóstico:
- Abaixo de 15% — renda quase estável. Orçamento convencional funciona com pequenos ajustes.
- De 15% a 30% — oscilação moderada. Precisa de colchão, mas o planejamento é tranquilo.
- De 30% a 50% — oscilação alta. É o território do método completo deste artigo.
- Acima de 50% — renda muito irregular. Exige colchão grande e, em geral, revisão do modelo de trabalho, não só do orçamento.
O caso-modelo está em 32,0%: oscilação alta, mas administrável.
Como organizar as finanças sendo autônomo com renda que oscila: o método do piso
A ideia central é simples de enunciar e difícil de cumprir: você precisa virar funcionário de si mesmo.
Isso significa definir um valor fixo que você retira por mês, todo mês, independentemente do que entrou — e tratar o restante como dinheiro da atividade, não seu. Não é truque mental, é separação operacional, com contas diferentes.
A pergunta que decide tudo: qual valor?
A resposta errada é a média. Fixar o salário em R$ 6.000 garante que em cinco dos doze meses você vai sacar dinheiro que não entrou — e, sem colchão, isso é dívida.
O método que aplicamos usa o piso dos doze meses: ordene os doze valores do menor para o maior e pegue o terceiro menor. No caso-modelo, a série ordenada é 3.200, 3.900, 4.100, 4.600, 5.200, 5.200, 6.500, 6.800, 7.200, 7.800, 8.100 e 9.400. O terceiro menor é R$ 4.100 — 68,3% da média.
Por que o terceiro e não o menor? Porque o menor costuma ser acidente: um mês de doença, uma viagem, um cliente que sumiu. Ancorar no pior cenário absoluto produz retirada baixa demais, e salário baixo demais não se sustenta — a pessoa fura o próprio método em março. O terceiro pior é um piso conservador que ainda é vivível, e fica perto do primeiro quartil.
Só que R$ 4.100 ainda é receita bruta. O salário sai do líquido.
Quanto sobra depois do INSS e do imposto
Quem presta serviço a pessoa física recolhe o próprio INSS como contribuinte individual e paga o próprio imposto de renda, pelo carnê-leão. Nenhum dos dois é opcional, e os dois saem antes de o dinheiro ser seu.
Para o caso-modelo, considerando contribuição previdenciária pelo plano normal (20% sobre a receita, respeitado o teto de R$ 8.475,55) e a tabela progressiva mensal vigente em 2026:
| Mês | Receita | INSS (20%) | Base de cálculo | IR pela tabela | Redutor | IR devido | Líquido |
|---|---|---|---|---|---|---|---|
| Jan | R$ 3.200,00 | R$ 640,00 | R$ 2.560,00 | R$ 9,84 | R$ 9,84 | R$ 0,00 | R$ 2.560,00 |
| Fev | R$ 4.100,00 | R$ 820,00 | R$ 3.280,00 | R$ 97,84 | R$ 97,84 | R$ 0,00 | R$ 3.280,00 |
| Mar | R$ 7.800,00 | R$ 1.560,00 | R$ 6.240,00 | R$ 807,27 | R$ 0,00 | R$ 807,27 | R$ 5.432,73 |
| Abr | R$ 6.500,00 | R$ 1.300,00 | R$ 5.200,00 | R$ 521,27 | R$ 113,18 | R$ 408,09 | R$ 4.791,91 |
| Mai | R$ 5.200,00 | R$ 1.040,00 | R$ 4.160,00 | R$ 260,51 | R$ 260,51 | R$ 0,00 | R$ 4.160,00 |
| Jun | R$ 9.400,00 | R$ 1.695,11 | R$ 7.704,89 | R$ 1.210,11 | R$ 0,00 | R$ 1.210,11 | R$ 6.494,78 |
| Jul | R$ 4.600,00 | R$ 920,00 | R$ 3.680,00 | R$ 157,84 | R$ 157,84 | R$ 0,00 | R$ 3.680,00 |
| Ago | R$ 8.100,00 | R$ 1.620,00 | R$ 6.480,00 | R$ 873,27 | R$ 0,00 | R$ 873,27 | R$ 5.606,73 |
| Set | R$ 3.900,00 | R$ 780,00 | R$ 3.120,00 | R$ 73,84 | R$ 73,84 | R$ 0,00 | R$ 3.120,00 |
| Out | R$ 7.200,00 | R$ 1.440,00 | R$ 5.760,00 | R$ 675,27 | R$ 19,98 | R$ 655,29 | R$ 5.104,71 |
| Nov | R$ 6.800,00 | R$ 1.360,00 | R$ 5.440,00 | R$ 587,27 | R$ 73,23 | R$ 514,04 | R$ 4.925,96 |
| Dez | R$ 5.200,00 | R$ 1.040,00 | R$ 4.160,00 | R$ 260,51 | R$ 260,51 | R$ 0,00 | R$ 4.160,00 |
| Ano | R$ 72.000,00 | R$ 14.215,11 | — | — | — | R$ 4.468,07 | R$ 53.316,82 |
Cálculo da Kairós Estratégia pela tabela progressiva mensal de 2026 e pelo redutor da Lei 15.270/2025. Considera contribuição previdenciária pelo plano normal, sem deduções de livro-caixa e sem dependentes.
Três leituras desse quadro:
A média líquida é R$ 4.443,07, não R$ 6.000. A diferença de R$ 1.556,93 por mês é o que o autônomo esquece quando compara a própria renda com o salário de um amigo com carteira assinada.
O líquido continua oscilando, de R$ 2.560,00 a R$ 6.494,78 — 2,54 vezes. O imposto amortece a amplitude, mas não resolve nada.
O piso em termos líquidos é R$ 3.280, o terceiro menor líquido. É daí que sai o salário.

A armadilha que quase ninguém conta: renda que oscila adianta mais imposto
Pegue duas pessoas. Ambas ganham exatamente R$ 72.000 no ano e recolhem INSS pelo plano normal. A diferença é só o calendário: a primeira recebe os doze meses irregulares da tabela acima; a segunda recebe R$ 6.000 fixos por mês.
| Renda que oscila | Renda estável de R$ 6.000 | |
|---|---|---|
| Receita no ano | R$ 72.000,00 | R$ 72.000,00 |
| INSS recolhido no ano | R$ 14.215,11 | R$ 14.400,00 |
| Carnê-leão pago no ano | R$ 4.468,07 | R$ 2.778,24 |
| Diferença no caixa | + R$ 1.689,83 | — |
| Diferença percentual | + 60,8% | — |
Cálculo da Kairós Estratégia. Mesma receita anual, mesmo regime previdenciário, única variável é a distribuição mensal.
Sessenta por cento a mais de imposto durante o ano, com a mesma renda anual.
A causa é a progressividade da tabela mensal. Em 2026, rendimento mensal de até R$ 5.000 fica isento pelo redutor criado pela Lei 15.270/2025, e entre R$ 5.000,01 e R$ 7.350 há uma redução decrescente, conforme a orientação de cálculo publicada pela Receita Federal. Quem recebe R$ 6.000 todo mês fica sempre dentro da faixa do redutor. Quem oscila passa quatro meses acima de R$ 7.350 — março, junho, agosto e outubro —, onde o redutor é zero e a alíquota de 27,5% morde cheia. Os meses isentos do outro lado não compensam, porque isento é isento: não gera crédito.
A boa notícia, e por que ela não resolve
Esse dinheiro não é perdido. No ajuste anual a conta é refeita sobre o total do ano, não sobre cada mês. Refazendo:
| Renda que oscila | Renda estável | |
|---|---|---|
| Base de cálculo anual | R$ 57.784,89 | R$ 57.600,00 |
| Imposto devido no ano | R$ 2.829,08 | R$ 2.778,24 |
| Já pago via carnê-leão | R$ 4.468,07 | R$ 2.778,24 |
| A restituir | R$ 1.638,99 | R$ 0,00 |
A diferença definitiva de imposto é de apenas R$ 50,84 — e ela nem vem da progressividade, vem do INSS: em junho a receita de R$ 9.400 estourou o teto previdenciário, então R$ 924,45 ficaram sem contribuição, o que elevou a base tributável.
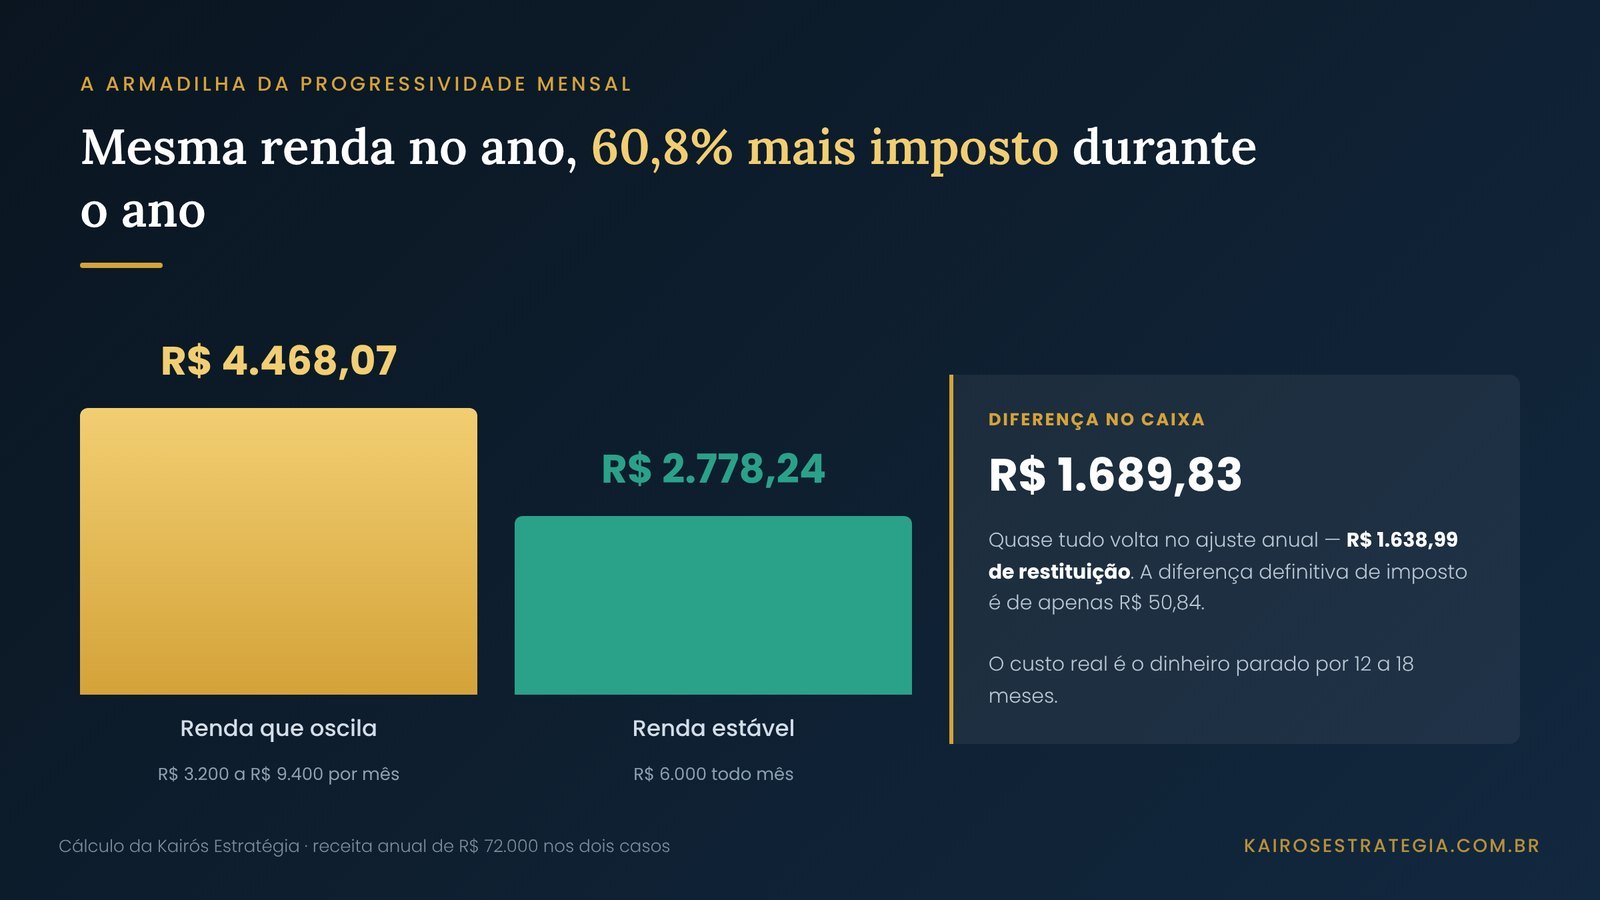
O custo real é outro: R$ 1.638,99 saem do seu caixa ao longo do ano e voltam entre doze e dezoito meses depois. Com a Selic em 13,75% ao ano — patamar definido pelo Copom em setembro de 2026, no quinto corte consecutivo —, esse valor parado por dezoito meses equivale a R$ 349,41 de poder de compra deixados na mesa. E, mais importante que o rendimento perdido, é dinheiro que não esteve disponível justamente nos meses de aperto.
Não dá para mudar a lei. Dá para antecipar o efeito: quem sabe que vai adiantar imposto não é pego de surpresa, e quem usa o livro-caixa reduz a base legalmente.
Tem um mês de pico chegando e não sabe quanto vai sobrar de verdade? No diagnóstico da Kairós a gente roda os seus doze meses reais, calcula o seu piso, o seu pulmão e a sua taxa de retenção — e você sai com um número para cada um. Agende uma conversa inicial.
A conta-pulmão: o mecanismo que transforma oscilação em salário
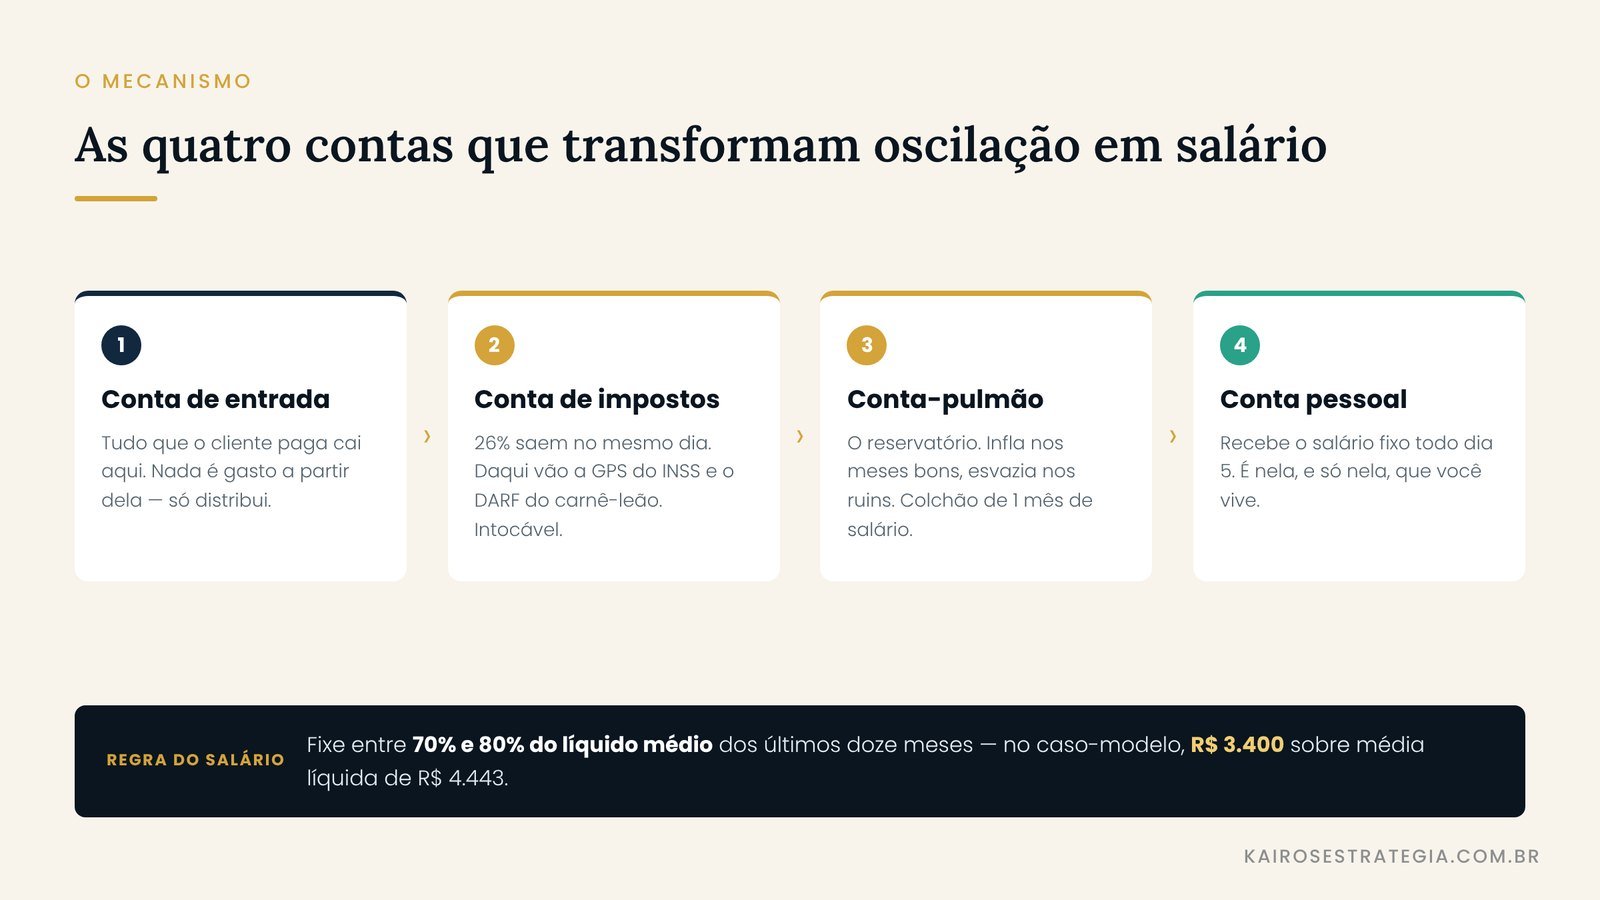
A conta-pulmão é uma conta separada que recebe tudo e paga você todo mês com um valor fixo. Ela infla nos meses bons e esvazia nos ruins — daí o nome. São quatro contas, e isso não é exagero: é a parte que faz o método funcionar na prática.
1. Conta de entrada. Tudo que o cliente paga cai aqui. Nada é gasto a partir dela — só distribui.
2. Conta de impostos. No dia em que o dinheiro entra, uma fatia vai para cá e não volta. Daqui saem a GPS do INSS e o DARF do carnê-leão. Esta conta nunca é usada para outra coisa, nem “emprestando para si mesmo”.
3. Conta-pulmão. Recebe o que sobrou depois dos impostos. É o reservatório.
4. Conta pessoal. Recebe o salário fixo, todo dia 5, vindo do pulmão. É nela, e só nela, que você vive: aluguel, mercado, escola, lazer.
A conta pessoal enxerga uma renda estável. É exatamente isso que se quer — a partir dela, qualquer método convencional de orçamento volta a funcionar.
Quanto o pulmão precisa ter
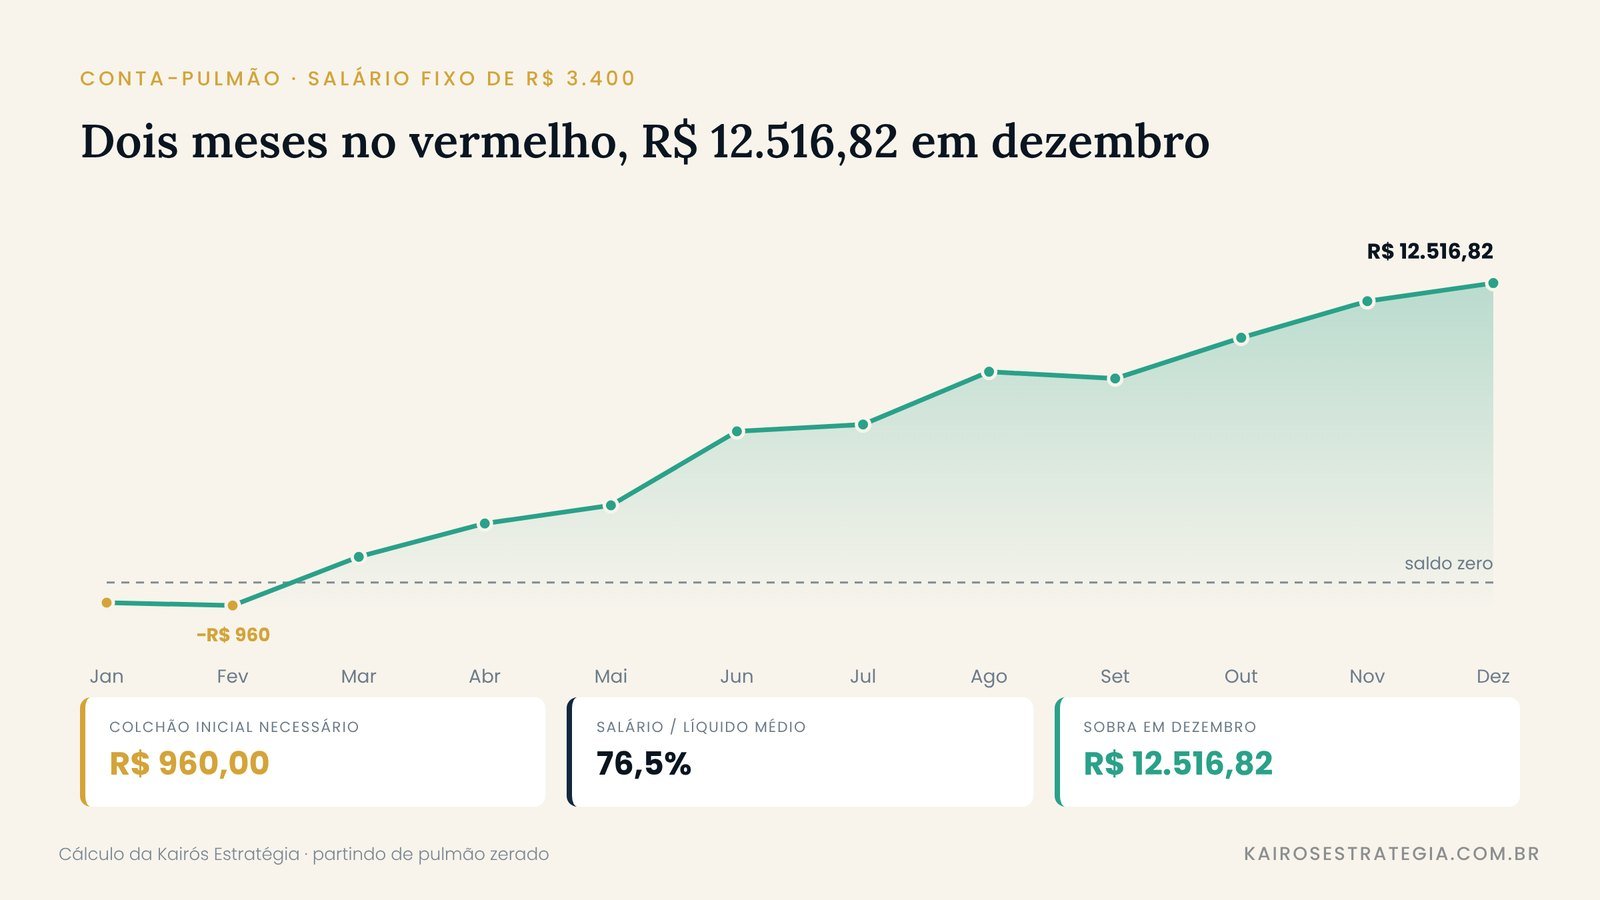
Aqui entra a segunda conta original deste artigo. Fixado o salário, dá para calcular exatamente de quanto precisa ser o colchão inicial para o pulmão nunca furar — e quanto sobra no fim do ano.
Rodamos os doze meses líquidos do caso-modelo contra oito valores de salário:
| Salário mensal | % do líquido médio | Colchão inicial necessário | Sobra em dezembro | Meses no vermelho |
|---|---|---|---|---|
| R$ 3.000 | 67,5% | R$ 440,00 | R$ 17.316,82 | 2 |
| R$ 3.200 | 72,0% | R$ 640,00 | R$ 14.916,82 | 2 |
| R$ 3.400 | 76,5% | R$ 960,00 | R$ 12.516,82 | 2 |
| R$ 3.600 | 81,0% | R$ 1.360,00 | R$ 10.116,82 | 2 |
| R$ 3.800 | 85,5% | R$ 1.760,00 | R$ 7.716,82 | 3 |
| R$ 4.000 | 90,0% | R$ 2.160,00 | R$ 5.316,82 | 3 |
| R$ 4.200 | 94,5% | R$ 2.560,00 | R$ 2.916,82 | 5 |
| R$ 4.400 | 99,0% | R$ 2.960,00 | R$ 516,82 | 7 |
Cálculo da Kairós Estratégia sobre os doze meses líquidos do caso-modelo, partindo de pulmão zerado. “Colchão inicial” é o valor que precisaria existir na conta no dia 1º de janeiro para que o saldo nunca ficasse negativo.
A tabela mostra o trade-off com clareza. Salário baixo exige colchão pequeno e empurra muita sobra para o fim do ano — desconfortável, porque você viveu apertado doze meses para ter um bolo em dezembro. Salário alto exige colchão grande e passa metade do ano no limite: a partir de R$ 4.200 são cinco meses de saldo negativo, e a margem de erro desaparece.
O ponto de equilíbrio do caso-modelo é R$ 3.400, 76,5% do líquido médio: exige só R$ 960 de colchão inicial, fura em dois meses no começo do ano e deixa R$ 12.516,82 em dezembro.
A regra prática que tiramos disso: fixe o salário entre 70% e 80% do líquido médio dos últimos doze meses e guarde um colchão inicial de pelo menos um mês de salário antes de começar.
O que fazer com a sobra de dezembro
Os R$ 12.516,82 não são lucro. São a parte do seu trabalho que o calendário empurrou para o fim. Em ordem de prioridade:
- Recompor o colchão do pulmão para o ano seguinte, agora com folga maior.
- Criar o seu décimo terceiro, que ninguém vai pagar. Um salário inteiro guardado.
- Criar as suas férias. Autônomo que para um mês fica sem receita um mês — isso precisa ser provisionado, não improvisado.
- Reserva de emergência, que para renda irregular precisa ser maior do que a do assalariado.
- Só o que sobrar depois disso é dinheiro livre.
Se houver dívida de juro alto em aberto, a ordem muda: ela vem antes de quase tudo. A lógica de quando quitar dívida ou investir primeiro vale igual aqui, com um agravante — autônomo endividado tem menos margem de manobra, porque não tem salário para dar em garantia.
A taxa de retenção: quanto separar de cada pagamento que entra
A pergunta operacional mais frequente no diagnóstico: quando o cliente paga, quanto eu tiro na hora?
No caso-modelo, o total recolhido no ano foi de R$ 14.215,11 de INSS e R$ 4.468,07 de carnê-leão — R$ 18.683,18 sobre R$ 72.000, ou 25,9% da receita bruta.
Arredondando para cima: separe 26% de tudo que entra, no dia em que entra. Dessa fatia, cerca de 20 pontos são INSS e 6 pontos, imposto de renda.
Três ajustes:
Plano simplificado de INSS (11% sobre o salário mínimo, valor fixo) derruba a fatia previdenciária e leva a retenção total para algo em torno de 10%. O preço disso vem na seção seguinte.
Livro-caixa reduz a base do imposto e, com ela, a retenção. Aluguel do espaço de trabalho, água, luz, internet do local, material de consumo, salário de auxiliar e contribuição ao conselho profissional são dedutíveis. Despesa pessoal não entra, e os comprovantes ficam guardados por cinco anos.
Serviço prestado a pessoa jurídica já vem com imposto retido na fonte. Esse rendimento não entra no carnê-leão, mas entra na declaração anual — e é aí que muita gente descobre imposto a pagar, porque as fontes não conversam entre si.
Vale notar que a isenção do imposto de renda até R$ 5.000 que vale desde janeiro de 2026 se aplica ao autônomo do mesmo jeito, mês a mês. A diferença é que, com renda irregular, você a aproveita em alguns meses e não em outros — e é exatamente isso que produz os 60,8% de imposto adiantado a mais.
INSS, MEI ou pessoa jurídica: as portas e o que cada uma cobra
Essa é a decisão mais cara que o autônomo toma, e normalmente ele a toma por engano — escolhendo o valor mais barato sem saber o que está comprando.
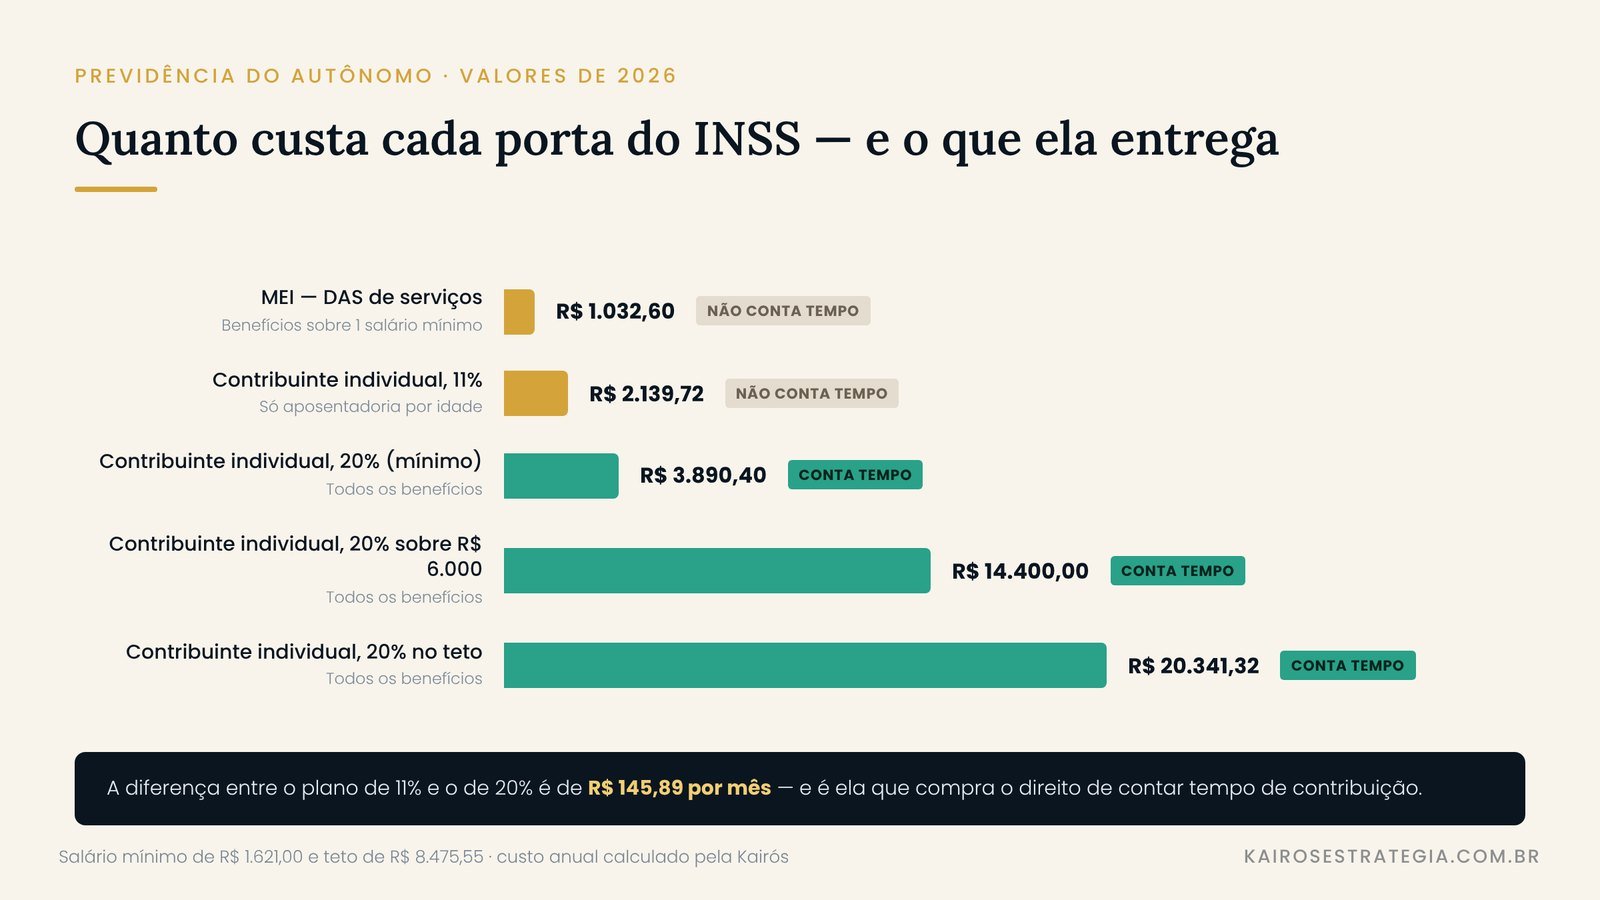
| Modalidade | Valor mensal em 2026 | Custo no ano | O que dá direito |
|---|---|---|---|
| MEI (DAS de serviços) | R$ 86,05 | R$ 1.032,60 | Benefícios calculados sobre um salário mínimo. Não conta para aposentadoria por tempo de contribuição |
| Contribuinte individual, plano simplificado (11%) | R$ 178,31 | R$ 2.139,72 | Aposentadoria por idade, com valor de um salário mínimo. Não conta para aposentadoria por tempo de contribuição |
| Contribuinte individual, plano normal (20%) — mínimo | R$ 324,20 | R$ 3.890,40 | Todos os benefícios, inclusive tempo de contribuição nas regras de transição |
| Contribuinte individual, plano normal (20%) sobre R$ 6.000 | R$ 1.200,00 | R$ 14.400,00 | Todos os benefícios, com base de cálculo maior |
| Contribuinte individual, plano normal (20%) no teto | R$ 1.695,11 | R$ 20.341,32 | Todos os benefícios, base no teto de R$ 8.475,55 |
Valores calculados sobre o salário mínimo de R$ 1.621,00 e o teto previdenciário de R$ 8.475,55 vigentes em 2026. Condições de cada plano conforme as regras do contribuinte individual no portal do INSS.
A diferença entre R$ 178,31 e R$ 324,20 parece pequena — R$ 145,89 por mês. O que ela compra é a possibilidade de contar tempo de contribuição e de ter benefício acima do salário mínimo. Quem recolhe 11% por quinze anos e depois descobre que precisava de tempo de contribuição não volta atrás sem complementar a diferença com juros.
Há ainda um detalhe que pega quem tem picos: a contribuição trava no teto. Em junho, no caso-modelo, a receita foi de R$ 9.400 e a base ficou em R$ 8.475,55 — R$ 924,45 de renda sem contribuição previdenciária nenhuma.
E o enquadramento: MEI, pessoa física ou PJ?
O MEI continua com teto de faturamento de R$ 81.000 por ano, ou R$ 6.750 mensais em média — valor que não mudou em 2026. Há projetos de lei em tramitação no Congresso propondo elevar esse limite, mas nenhum foi aprovado. O caso-modelo, com R$ 72.000, caberia; com um ano 15% melhor, estouraria. A vantagem é custo e simplicidade; a desvantagem, a cobertura previdenciária reduzida e o teto, que vira trava de crescimento.
O autônomo pessoa física não tem teto de faturamento, emite recibo ou nota pelo município e recolhe INSS e carnê-leão por conta própria. É o mais flexível e o mais caro em carga sobre a renda — 25,9% no caso-modelo.
A pessoa jurídica costuma compensar a partir do faturamento em que a economia tributária paga a contabilidade e as obrigações acessórias. É conta para fazer caso a caso, com um contador.
Mas o ponto central é outro: mudar de enquadramento não resolve o problema da renda que oscila. Um MEI com faturamento irregular tem exatamente a mesma dificuldade de caixa que um autônomo pessoa física com faturamento irregular. O piso, o pulmão e a retenção valem igual nos três casos — o que muda é só o percentual retido.
Os cinco erros que mais aparecem no diagnóstico
1. Usar a conta pessoal como conta da atividade. É o erro raiz, e todos os outros derivam dele. Sem separação, não há como saber quanto você ganha, quanto a atividade custa e quanto pode retirar.
2. Tratar o mês bom como padrão novo. Junho de R$ 9.400 não é promoção, é um mês bom dentro de um ano de R$ 72.000. O teste é simples: antes de assumir qualquer compromisso recorrente, pergunte se ele cabe no seu piso, não na sua média.
3. Não separar imposto no dia em que o dinheiro entra. Imposto separado depois é imposto que não foi separado. A conta de impostos precisa ser intocável, inclusive — e principalmente — nos meses ruins.
4. Parcelar no cartão para atravessar o mês ruim. O rotativo e o parcelado transformam um problema de calendário em problema de dívida, a juros que nenhuma atividade autônoma acompanha. O pulmão existe exatamente para que essa não seja a saída.
5. Não provisionar férias e décimo terceiro. Autônomo que nunca para acaba parando por doença ou esgotamento — e aí a parada é mais longa e sem aviso. Um mês de salário provisionado é custo do negócio, não luxo.
A reserva de emergência de quem não tem salário
A regra comum manda guardar de três a seis meses de despesas essenciais. Para renda que oscila, esse parâmetro é curto por dois motivos. O risco não é só “ficar sem trabalho”: é ficar com metade do trabalho por quatro meses seguidos, o que é muito mais frequente e não aciona seguro nenhum. E o autônomo não tem aviso prévio, FGTS nem seguro-desemprego — a rede que o assalariado tem por padrão, ele constrói sozinho.
A conta que usamos parte do piso, não da média: quantos meses de despesa essencial você cobre se a renda cair para o seu pior mês e ficar lá? No caso-modelo, com despesa essencial próxima do salário de R$ 3.400 e pior mês líquido de R$ 2.560, o buraco mensal em cenário ruim prolongado é de R$ 840. Doze meses de proteção nesse cenário custam R$ 10.080 — bem menos que doze meses de despesa cheia, e muito mais realista que três.
A reserva é separada do pulmão. O pulmão é dinheiro de giro, que esvazia e enche todo ano por desenho; a reserva não é tocada. Misturar os dois faz a pessoa achar que tem reserva quando tem só um mês bom na conta.
Sobre onde deixar esse dinheiro, o critério — critério, não produto — é liquidez e previsibilidade: reserva precisa estar disponível rápido e não pode oscilar para baixo justamente quando você for usar. Decisões específicas de aplicação são assunto para um profissional registrado na CVM.
Como começar nos próximos trinta dias
Semana 1 — Levantar. Baixe doze meses de extrato e monte a planilha com a receita bruta mês a mês. Calcule média, mediana, pior mês, melhor mês e coeficiente de variação.
Semana 2 — Separar. Abra as contas que faltarem. No mínimo, uma conta de impostos apartada da conta pessoal; o ideal são as quatro.
Semana 3 — Calcular. Defina o piso, converta para líquido, fixe o salário entre 70% e 80% do líquido médio e descubra o colchão inicial necessário.
Semana 4 — Começar. Defina a data do seu “pagamento” e a taxa de retenção. A partir do próximo recebimento, a fatia do imposto sai no mesmo dia.
Depois — Revisar a cada trimestre. Renda muda, sazonalidade muda, custo muda. Piso e salário se recalculam quatro vezes por ano, não uma.
O ponto crítico são os dois primeiros meses, com o pulmão vazio e a tentação de retirar mais porque entrou mais. Passada essa fase, o mecanismo se sustenta sozinho.
Perguntas frequentes
Tenho menos de doze meses de histórico. Dá para aplicar o método?
Dá, com cautela. Com seis meses, use o menor valor da série como piso em vez do terceiro menor e seja conservador no salário — algo em torno de 65% do líquido médio. Recalcule a cada mês novo e, ao completar doze meses, refaça pelo método cheio.
Minha renda oscila muito mais do que a do exemplo. O método funciona?
Funciona, com colchão maior. Acima de 50% de coeficiente de variação, a recomendação muda: salário em torno de 60% do líquido médio e colchão inicial de dois a três meses. Em oscilação extrema, o problema costuma ser concentração de clientes — e aí a solução é comercial antes de ser financeira.
Posso me pagar um valor diferente a cada mês, proporcional ao que entrou?
Pode, mas aí nada foi resolvido: a oscilação só mudou de nome. O valor fixo é o mecanismo inteiro. O que dá para fazer é revisá-lo a cada três meses, para cima ou para baixo, conforme o histórico se atualiza.
Vale a pena recolher INSS pelo plano simplificado de 11% para economizar?
Depende do que você espera do benefício. O plano de 11% custa R$ 178,31 por mês em 2026 e dá direito à aposentadoria por idade no valor de um salário mínimo, sem contar tempo de contribuição. O plano normal de 20% custa no mínimo R$ 324,20 e preserva todas as alternativas. A diferença de R$ 145,89 compra flexibilidade futura, e voltar atrás depois exige complementar com juros. Conversa para ter com um contador, olhando o seu extrato do CNIS.
Se eu recebo quase tudo de empresas, ainda preciso de carnê-leão?
Não para esses rendimentos: quando a fonte pagadora é pessoa jurídica, ela retém o imposto. O carnê-leão incide sobre o que vem de pessoa física ou do exterior. Atenção ao ajuste anual, porém: rendimentos de várias fontes somam na declaração, e cada fonte reteve como se fosse a única. É a origem mais comum do imposto a pagar que aparece de surpresa em maio.
Como organizar as finanças sendo autônomo com renda que oscila se eu já estou endividado?
A ordem inverte. Enquanto houver dívida de juro alto, o pulmão compete com a amortização e perde. A sequência passa a ser: separar as contas, montar um colchão mínimo de um mês de despesa essencial para não voltar ao crédito caro, resolver a dívida e só então construir o pulmão completo.
O que muda quando o método está rodando
Quem aplica isso por um ano relata a mesma coisa, com palavras diferentes: parou de pensar em dinheiro todo dia.
Não é pouco. A energia mental que a renda irregular consome — a conferência diária do saldo, o cálculo de cabeça antes de cada compra, a ansiedade na segunda quinzena — é um custo que não aparece em planilha nenhuma e que afeta diretamente a capacidade de trabalhar bem.
Como organizar as finanças sendo autônomo com renda que oscila não é problema de disciplina pessoal. É problema de engenharia: falta um mecanismo entre a renda irregular que entra e a vida regular que precisa ser paga. O piso, o pulmão e a retenção são esse mecanismo.
E ele não depende de ganhar mais. Depende de medir doze meses, separar contas e sustentar um valor fixo. O caso-modelo tem R$ 72.000 de receita anual — não é renda alta. Ainda assim, com o mecanismo montado, ele vive com R$ 3.400 líquidos previsíveis por mês e chega em dezembro com R$ 12.516,82 para décimo terceiro, férias e reserva. Sem o mecanismo, a mesma pessoa chega em dezembro sem saber para onde foi o ano.
O Plano Kairós de 90 dias foi desenhado para isso. A gente levanta os seus doze meses, calcula o seu piso, dimensiona o seu pulmão, define a sua taxa de retenção e acompanha a implantação de quinze em quinze dias — até o mecanismo estar rodando sozinho. Sem venda de produto, sem comissão, sem indicação de investimento. Agende seu diagnóstico.
Fontes
- IBGE — PNAD Contínua, trimestre encerrado em julho de 2026 (26,1 milhões de trabalhadores por conta própria; informalidade de 37,5%; 103,3 milhões de ocupados)
- Receita Federal — orientação de cálculo da redução do imposto de renda a partir de 1º de janeiro de 2026
- Presidência da República — Lei nº 15.270, de 26 de novembro de 2025
- Banco Central — histórico de taxas de juros (Selic a 13,75% ao ano desde setembro de 2026)
- INSS — regras de inscrição e pagamento do contribuinte individual
Este conteúdo tem caráter exclusivamente educativo. Não constitui recomendação de investimento, análise de valores mobiliários nem consultoria tributária individualizada, e nenhuma aplicação específica é indicada aqui. Recomendação personalizada de investimentos é atividade privativa de profissionais registrados na CVM. Consulte um profissional habilitado antes de tomar decisões financeiras.
1 comentário em “Como organizar as finanças sendo autônomo com renda que oscila”