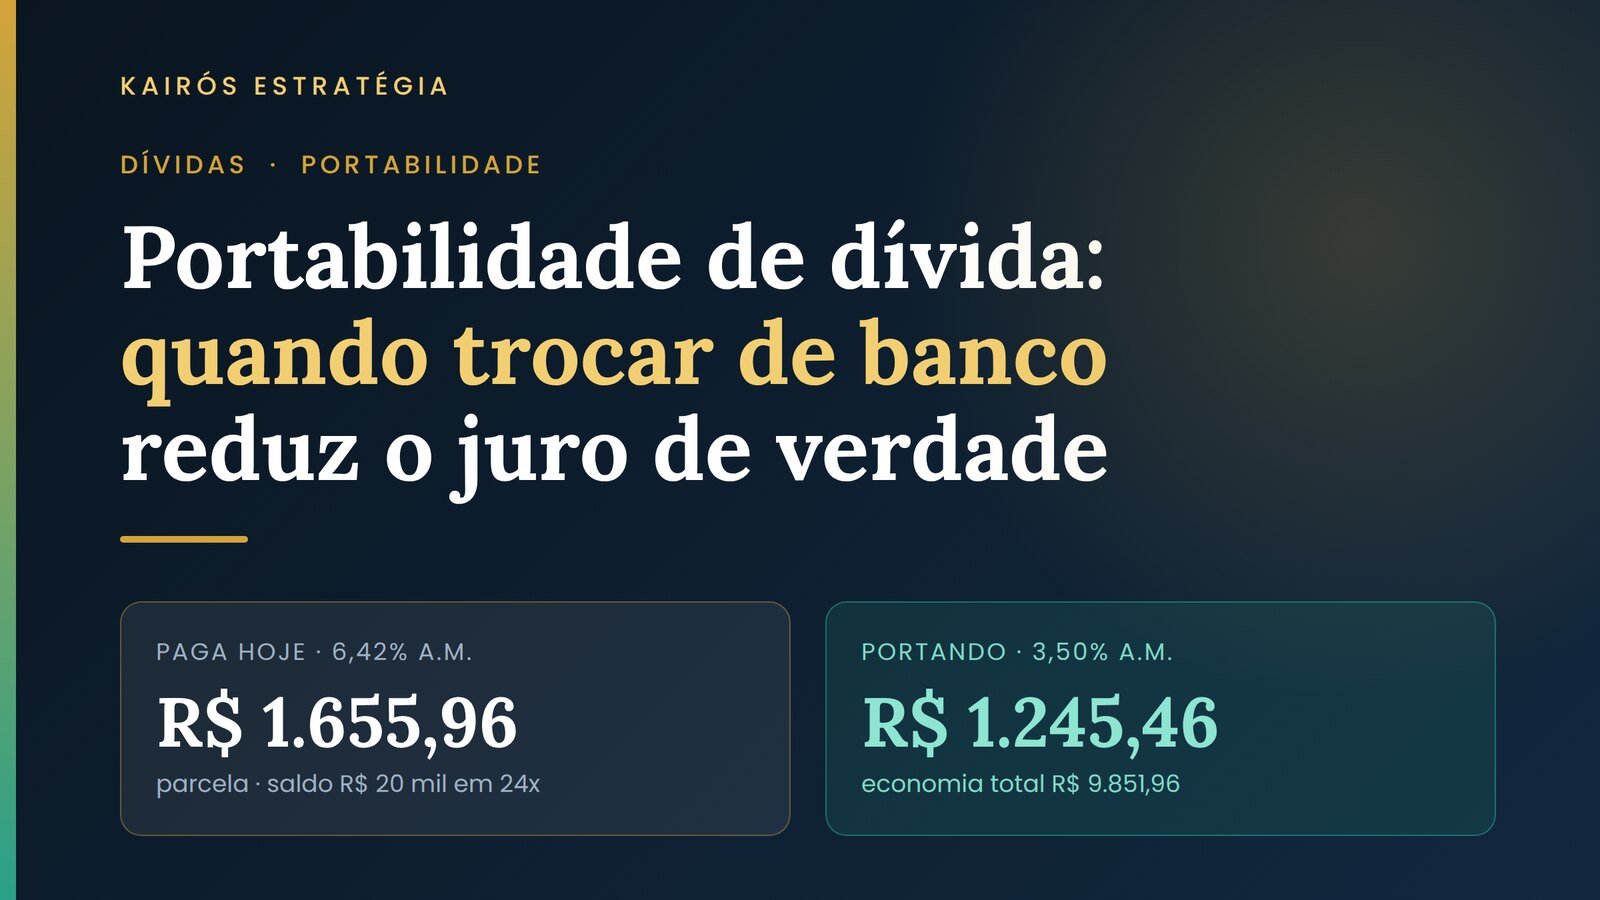
Você paga 6% de juro ao mês num empréstimo pessoal. Um aplicativo oferece 3,5%. A conta parece óbvia: mude. Mas depois de fazer essa conta centenas de vezes em diagnósticos, uma coisa fica clara — em metade dos casos a troca vale muito mais do que a pessoa imagina, e na outra metade ela não vale quase nada. O que separa os dois casos não é a taxa. É o prazo que ainda falta.
Esse é o assunto aqui: portabilidade de dívida: quando trocar de banco reduz o juro de verdade. Não a definição do mecanismo, que qualquer site de banco explica em dois parágrafos, mas a conta que diz se você vai economizar R$ 18 mil ou R$ 1,1 mil fazendo exatamente a mesma troca.
E vale a pena entender isso agora, porque 2026 mudou o jogo. Desde fevereiro, a portabilidade deixou de ser um processo de balcão de vinte e cinco dias e passou a ser uma operação de aplicativo que fecha em cinco dias úteis.
O que a portabilidade de dívida faz — e o que ela não faz
Portabilidade é a transferência do seu contrato de crédito de uma instituição para outra. O banco novo paga o saldo devedor ao banco antigo e passa a ser seu credor, com uma taxa e um prazo novos. A regra que rege isso é a Resolução CMN nº 5.057, de dezembro de 2022, que revogou e substituiu a antiga Resolução 4.292/2013 e consolidou os procedimentos padronizados para operações de pessoas físicas.
Três coisas que ela não é, e que confundem muita gente:
Não é renegociação. Renegociar é conversar com o credor que você já tem. Portabilidade é trazer um credor novo para pagar o antigo. São caminhos diferentes, com regras diferentes, e podem ser combinados — o que é justamente onde está o dinheiro, como você vai ver adiante.
Não é refinanciamento com dinheiro na mão. Existe uma variação, informalmente chamada de “portabilidade com troco”, em que o banco novo quita seu saldo e ainda libera crédito adicional. Isso é uma operação de crédito nova, com IOF novo e dívida maior. Não confunda uma com a outra.
Não é perdão de dívida. O valor que você deve continua o mesmo no dia da troca. O que muda é quanto ele vai custar daqui para frente.
Quando trocar de banco reduz o juro de verdade: a conta do prazo restante
Aqui está o número que quase nenhum texto sobre o assunto traz, e é o centro de portabilidade de dívida: quando trocar de banco reduz o juro de verdade.
Peguemos um empréstimo pessoal de R$ 30.000 em 36 parcelas, contratado à taxa média de mercado de 6,42% ao mês — que é a média do crédito pessoal não consignado apurada pelo Banco Central em julho de 2026. A parcela é de R$ 2.155,46, e o total pago ao fim do contrato chega a R$ 77.596,47 para uma dívida de R$ 30 mil.
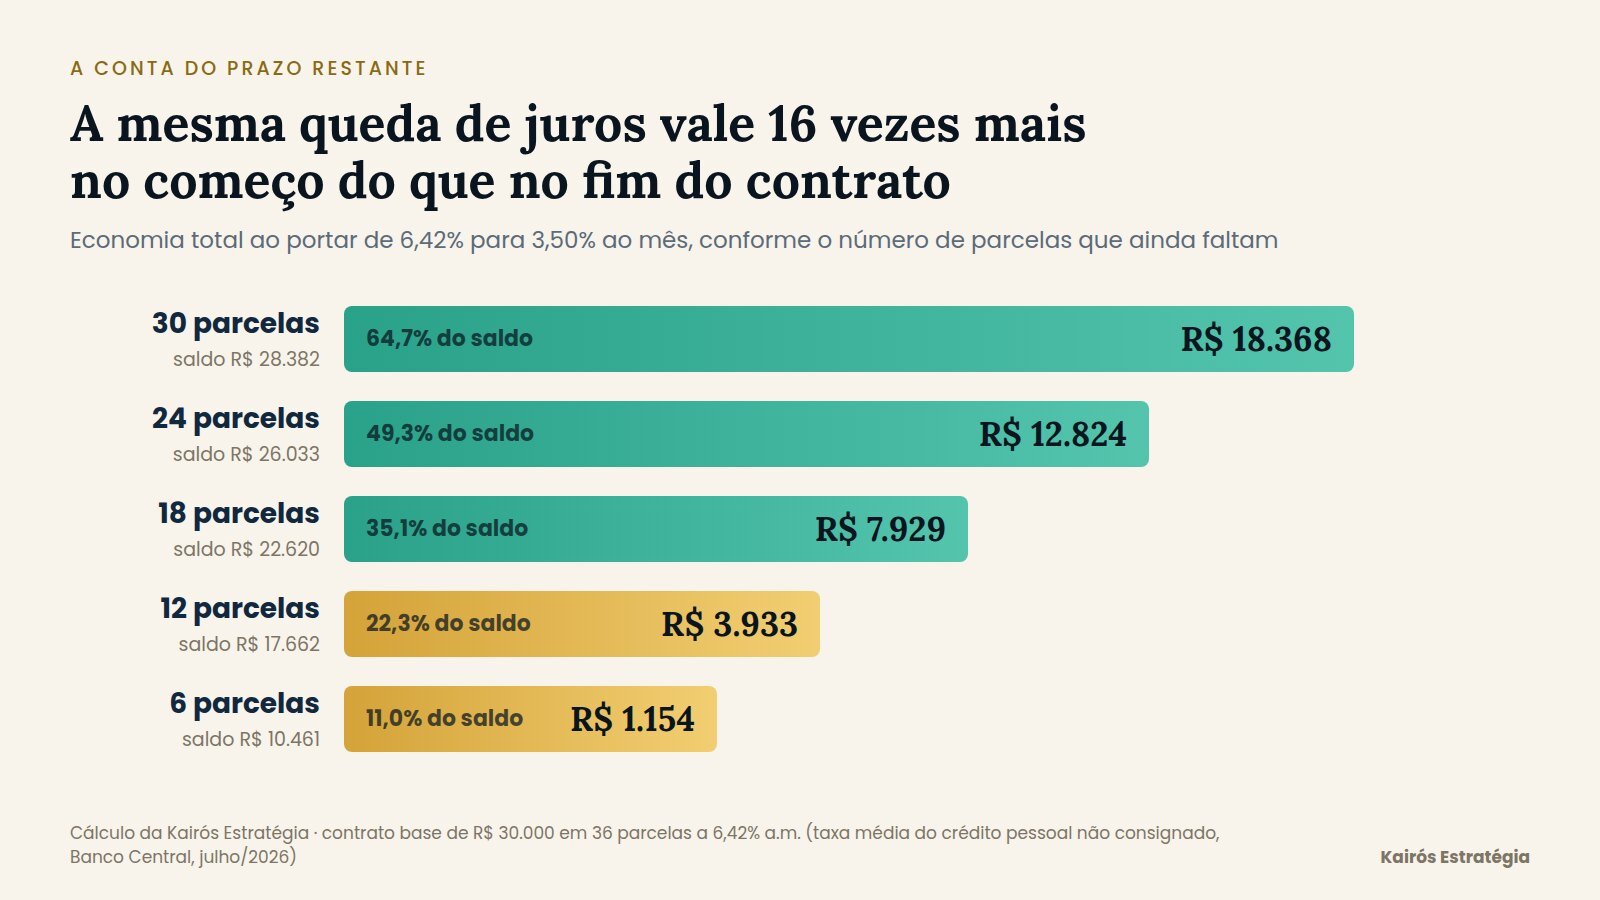
Agora suponha que você consiga portar essa dívida a 3,50% ao mês. A mesma queda de taxa, sempre. O que muda é em que ponto do contrato você faz a troca:
| Parcelas restantes | Saldo devedor | Parcela nova a 3,50% | Queda por mês | Economia total | % do saldo |
|---|---|---|---|---|---|
| 30 | R$ 28.382,44 | R$ 1.543,19 | R$ 612,27 | R$ 18.368,00 | 64,7% |
| 24 | R$ 26.032,80 | R$ 1.621,14 | R$ 534,32 | R$ 12.823,71 | 49,3% |
| 18 | R$ 22.619,77 | R$ 1.714,96 | R$ 440,50 | R$ 7.928,96 | 35,1% |
| 12 | R$ 17.662,08 | R$ 1.827,74 | R$ 327,72 | R$ 3.932,59 | 22,3% |
| 6 | R$ 10.460,65 | R$ 1.963,13 | R$ 192,33 | R$ 1.153,96 | 11,0% |
Cálculo da Kairós Estratégia. Saldo devedor apurado como valor presente das parcelas restantes na taxa original. Sistema de amortização constante em prestações iguais (Tabela Price).
Leia a última coluna. Portar com 30 parcelas pela frente devolve o equivalente a 64,7% do saldo devedor. Portar com 6 parcelas pela frente devolve 11%.
A razão é estrutural. Numa dívida com prestações iguais, o juro é concentrado no começo: as primeiras parcelas são quase todas juro e quase nada amortização. Quando você chega perto do fim, já pagou o caro. Trocar de credor ali mexe em pouca coisa.
A regra prática que eu uso: se faltam menos de 12 parcelas, a portabilidade raramente compensa o trabalho, a não ser que o saldo seja alto. Se faltam mais de 24, ela é quase sempre a alavanca mais forte que você tem à disposição — mais forte do que cortar despesas, mais forte do que fazer uma renda extra.
O que mudou em 2026: a portabilidade virou digital
Até o ano passado, portar uma dívida era um exercício de paciência. O interessado ia ao banco novo, pedia uma proposta, voltava ao banco antigo para buscar o saldo devedor atualizado, levava papel de um lado para o outro. Segundo a CEO do Open Finance Brasil, Ana Abrão, o processo costumava levar de 20 a 25 dias para ser operacionalizado.
Em 3 de fevereiro de 2026, entrou em operação a portabilidade de crédito dentro do Open Finance, aprovada pela Resolução Conjunta nº 15/2025 e anunciada pelo Banco Central em novembro do ano anterior. O que mudou na prática:
| Item | Portabilidade tradicional | Pelo Open Finance |
|---|---|---|
| Onde se faz | Agência, papel, ida e volta | Aplicativo do banco que quer te receber |
| Prazo típico | 20 a 25 dias | Até 5 dias úteis |
| Saldo devedor | Você tem que buscar | Compartilhado automaticamente |
| Comparação de propostas | Uma por vez | Lado a lado, com custo total |
| Assinatura | Física ou em canal separado | Digital, no mesmo fluxo |
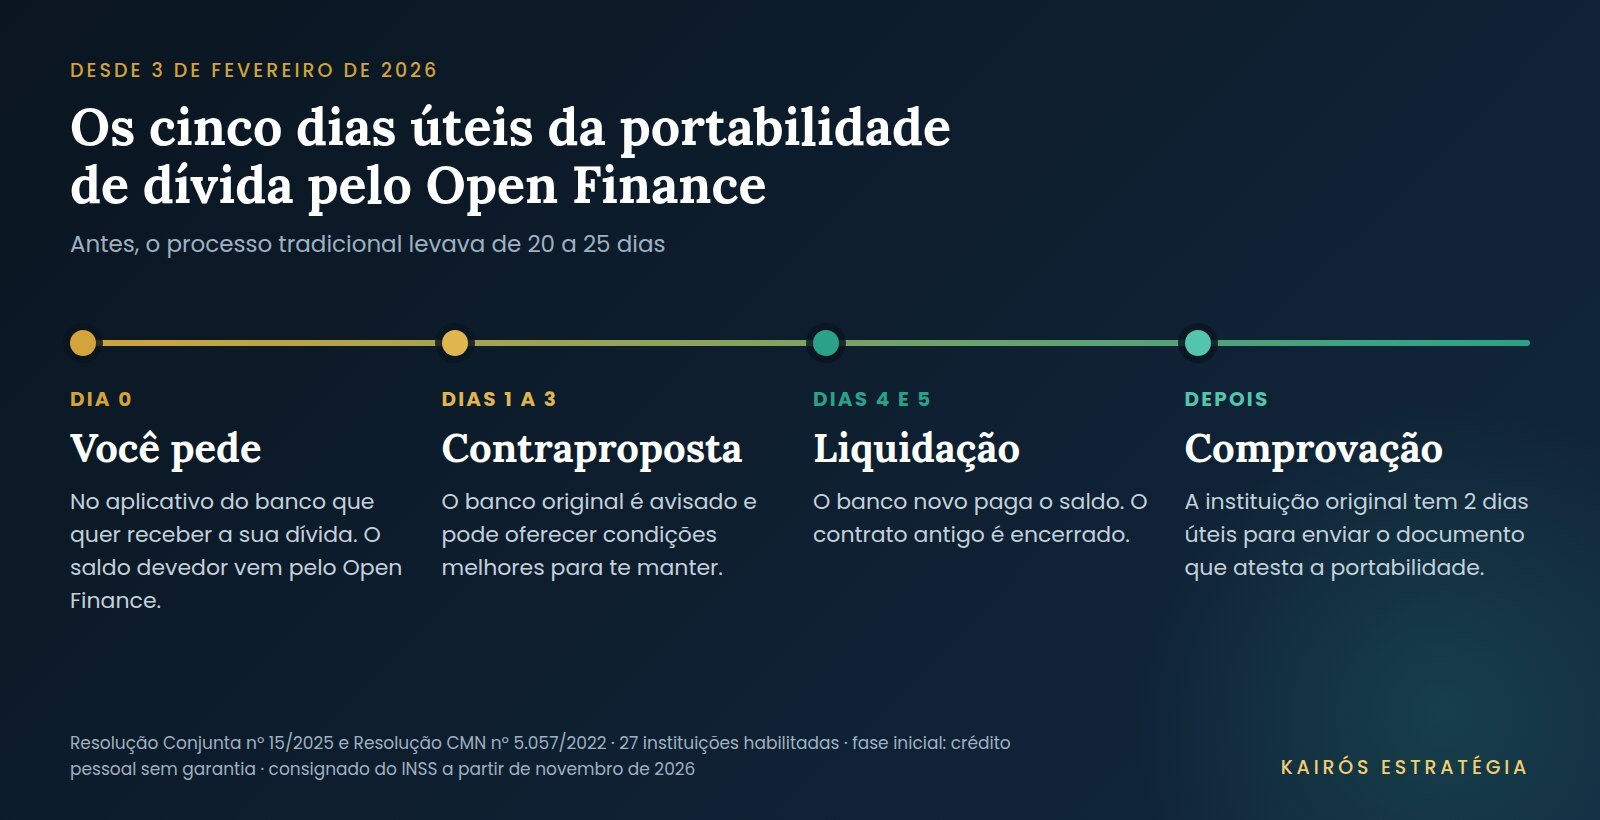
Vinte e sete instituições concluíram os testes e já podem oferecer o serviço, dentro de um ecossistema com 266 participantes. Os cinco dias úteis se dividem em até três dias para o banco original responder — inclusive com contraproposta — e dois dias para a liquidação.
A fase inicial cobre crédito pessoal sem garantia e não consignado. O consignado do INSS entra em novembro de 2026, depois da fase de testes iniciada em agosto com o consignado do setor público federal. Crédito imobiliário é a expectativa seguinte, sem data.
Vale registrar o que esse prazo menor significa para a pergunta central deste texto — portabilidade de dívida: quando trocar de banco reduz o juro de verdade. Antes, o processo era longo o bastante para que muita gente desistisse no meio. Agora o custo de tentar caiu quase a zero: cinco dias úteis e nenhuma tarifa. Isso muda o ponto de corte. Operações que antes não justificavam o esforço passam a justificar.
Se a sua dívida é crédito pessoal limpo, o caminho digital já está aberto. Se é consignado, ainda dá para portar — só que pelo procedimento tradicional da Resolução 5.057, com mais prazo e mais papel.
Quais dívidas podem ser portadas — e quais não entram na fila
A portabilidade alcança operações de crédito e de arrendamento mercantil financeiro contratadas por pessoa física. Na prática, isso inclui crédito pessoal, consignado, financiamento de veículo e crédito imobiliário.
O que não se porta:
Rotativo do cartão de crédito. Não é uma operação com prazo e parcelas definidas, é um saldo aberto. O caminho aqui não é portar: é migrar para uma modalidade mais barata, que é assunto do roteiro para negociar dívida com o banco.
Cheque especial. Mesma lógica. Cheque especial é limite, não contrato parcelado. A saída é outra, e eu escrevi sobre ela em como sair do cheque especial sem pegar outro empréstimo.
Dívida já vencida e em cobrança. Se o contrato foi antecipado por inadimplência e o saldo já está em cobrança ou foi cedido a uma assessoria, não existe mais uma operação regular para transferir. O terreno ali é o da negociação, não o da portabilidade.
Esse ponto merece atenção porque é onde a confusão mais custa. Portabilidade é ferramenta de quem está em dia e pagando caro. Quem já está atrasado precisa de outra ferramenta.
Onde está a maior distância entre o que você paga e o que existe
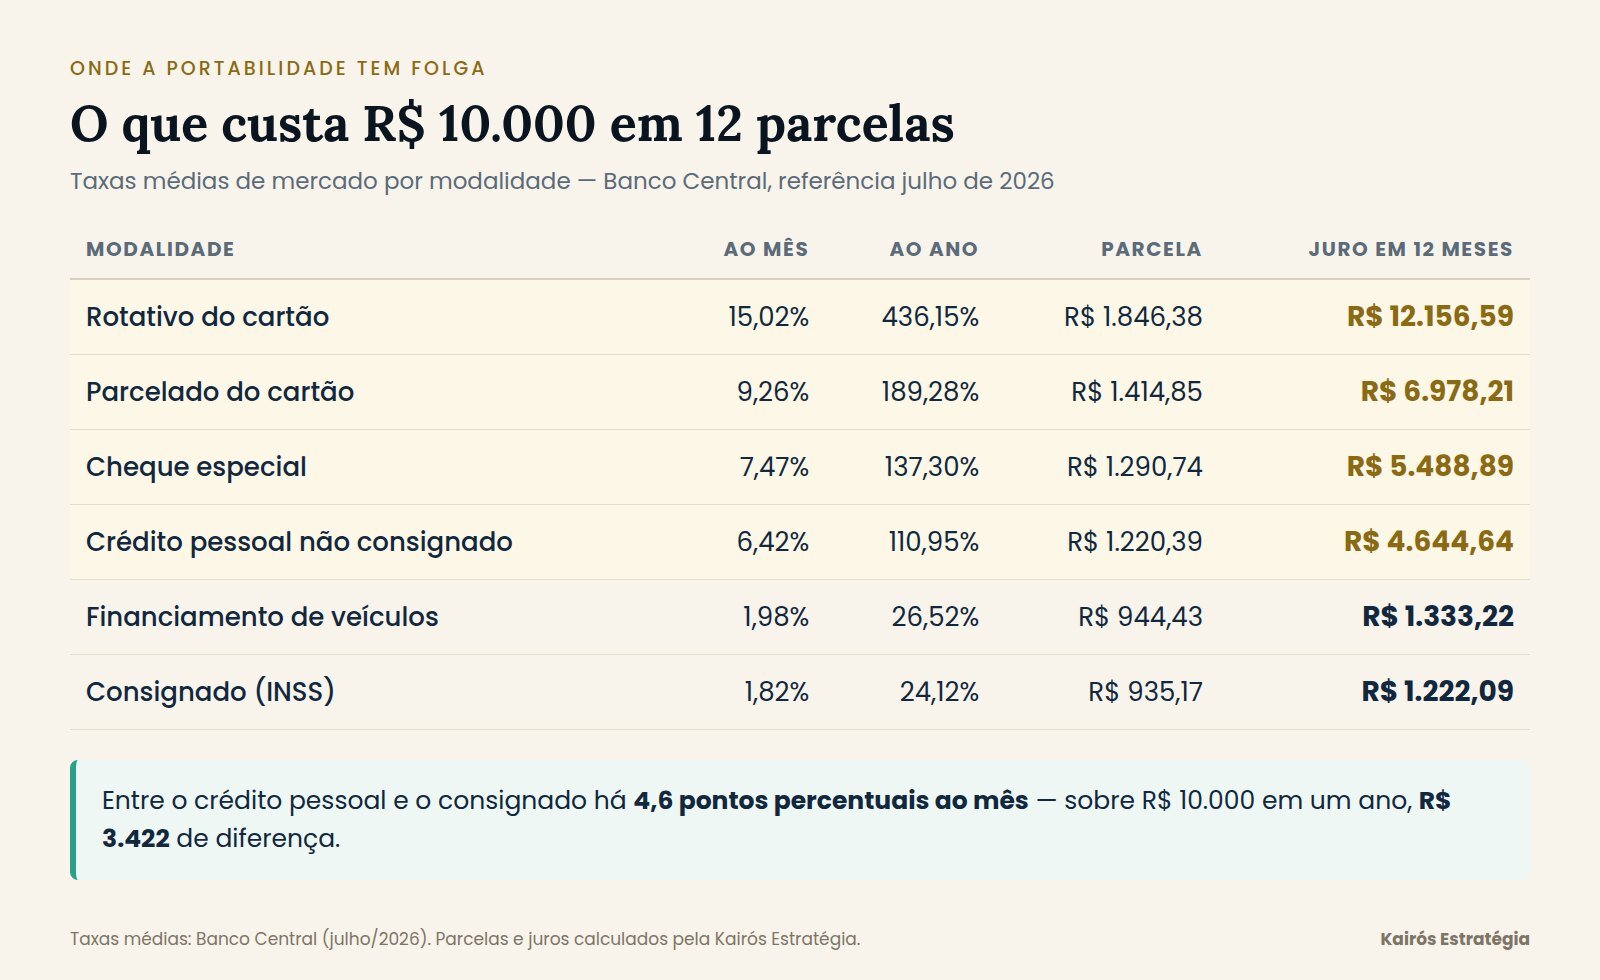
A portabilidade só faz sentido quando existe folga entre a taxa que você carrega e a taxa que o mercado pratica na mesma modalidade. Essa folga varia muito. Veja o custo de R$ 10.000 pagos em 12 parcelas em cada modalidade, nas taxas médias do Banco Central de julho de 2026:
| Modalidade | Taxa ao mês | Taxa ao ano | Parcela | Juro pago em 12 meses |
|---|---|---|---|---|
| Rotativo do cartão | 15,02% | 436,15% | R$ 1.846,38 | R$ 12.156,59 |
| Parcelado do cartão | 9,26% | 189,28% | R$ 1.414,85 | R$ 6.978,21 |
| Cheque especial | 7,47% | 137,30% | R$ 1.290,74 | R$ 5.488,89 |
| Crédito pessoal não consignado | 6,42% | 110,95% | R$ 1.220,39 | R$ 4.644,64 |
| Financiamento de veículos | 1,98% | 26,52% | R$ 944,43 | R$ 1.333,22 |
| Consignado (INSS) | 1,82% | 24,12% | R$ 935,17 | R$ 1.222,09 |
Taxas médias divulgadas pelo Banco Central, referência julho de 2026. Parcelas e juros calculados pela Kairós Estratégia.
Duas leituras importam.
A primeira: a distância entre o crédito pessoal e o consignado é de 4,6 pontos percentuais ao mês. Sobre os mesmos R$ 10.000 em um ano, são R$ 3.422 de diferença. É por isso que a entrada do consignado na portabilidade digital, em novembro, importa tanto para aposentado e servidor.
A segunda: média não é a sua taxa. O Banco Central publica a média de mercado. No crédito sem garantia, as taxas efetivamente praticadas variam de 4% a 20% ao mês, conforme o perfil e a instituição. Se você está acima da média, a folga existe e é sua. Se está abaixo, a portabilidade pode não ter para onde te levar. Descobrir em que lado você está é a primeira coisa a fazer — e o Registrato do Banco Central mostra todos os seus contratos de crédito num extrato só.
Quanto cada ponto percentual vale no seu bolso
Pergunta que aparece sempre: “mas 1% ao mês de diferença é muita coisa?”
É. Sobre um saldo de R$ 20.000 em 24 parcelas:
| Taxa ao mês | Parcela | Total pago em 24 meses |
|---|---|---|
| 6,42% | R$ 1.655,96 | R$ 39.742,92 |
| 5,42% | R$ 1.509,20 | R$ 36.220,84 |
| 4,42% | R$ 1.368,75 | R$ 32.849,91 |
| 3,42% | R$ 1.235,02 | R$ 29.640,36 |
| 2,42% | R$ 1.108,40 | R$ 26.601,53 |
Cálculo da Kairós Estratégia.
Cada ponto percentual ao mês vale entre R$ 3.000 e R$ 3.500 no total pago, e cerca de R$ 130 a R$ 145 na parcela. Um único ponto. Pessoas passam meses tentando cortar R$ 130 do orçamento, quando uma ligação bem feita e cinco dias úteis podem produzir o mesmo resultado.
Quer saber se a sua dívida tem folga para portar? No diagnóstico da Kairós, a gente puxa seu extrato de crédito, calcula a taxa efetiva de cada contrato e monta a ordem de ataque — o que portar, o que renegociar e o que quitar primeiro. É um plano escrito, com prazo, não uma conversa solta. Agende seu diagnóstico.
A contraproposta do seu banco: o momento em que a maioria desiste cedo demais
Quando você pede a portabilidade, o seu banco atual é avisado. E ele tem o direito de te oferecer condições melhores para não perder a operação — no fluxo do Open Finance, esse é justamente um dos três dias iniciais do prazo.
É aqui que a maioria das pessoas para. Recebe a contraproposta, vê que é melhor do que tinha, aceita e encerra o assunto. Vamos colocar número nisso, sobre um saldo de R$ 20.000 em 24 parcelas:
| Cenário | Taxa | Parcela | Total pago | Economia |
|---|---|---|---|---|
| Contrato atual | 6,42% a.m. | R$ 1.655,96 | R$ 39.742,92 | — |
| Contraproposta do banco atual | 4,80% a.m. | R$ 1.421,35 | R$ 34.112,39 | R$ 5.630,53 |
| Proposta do banco novo | 3,50% a.m. | R$ 1.245,46 | R$ 29.890,96 | R$ 9.851,96 |
Cálculo da Kairós Estratégia. Taxas da contraproposta e da proposta nova são hipotéticas, dentro da faixa observada no mercado.
Aceitar a contraproposta em vez de concluir a portabilidade custa R$ 4.221,43 neste exemplo. A contraproposta é boa. Ela só não é a melhor.
Duas conclusões operacionais:
Primeira, nunca peça portabilidade sem ter a proposta do banco novo por escrito e com o custo total. A contraproposta só é avaliável contra um número firme.
Segunda, a contraproposta é uma informação, não uma decisão. Ela existe porque o seu banco calculou que te manter a 4,80% ainda é lucrativo. Você não deve nada a ele por isso.
E há um uso legítimo que quase ninguém faz: pedir a portabilidade para provocar a contraproposta, quando você já sabe que não quer sair. É a única forma prática de fazer um banco reprecificar um contrato em andamento. Não é blefe — se a proposta nova for boa, você vai querer aceitá-la de verdade.
A armadilha do prazo alongado: parcela menor, dívida maior
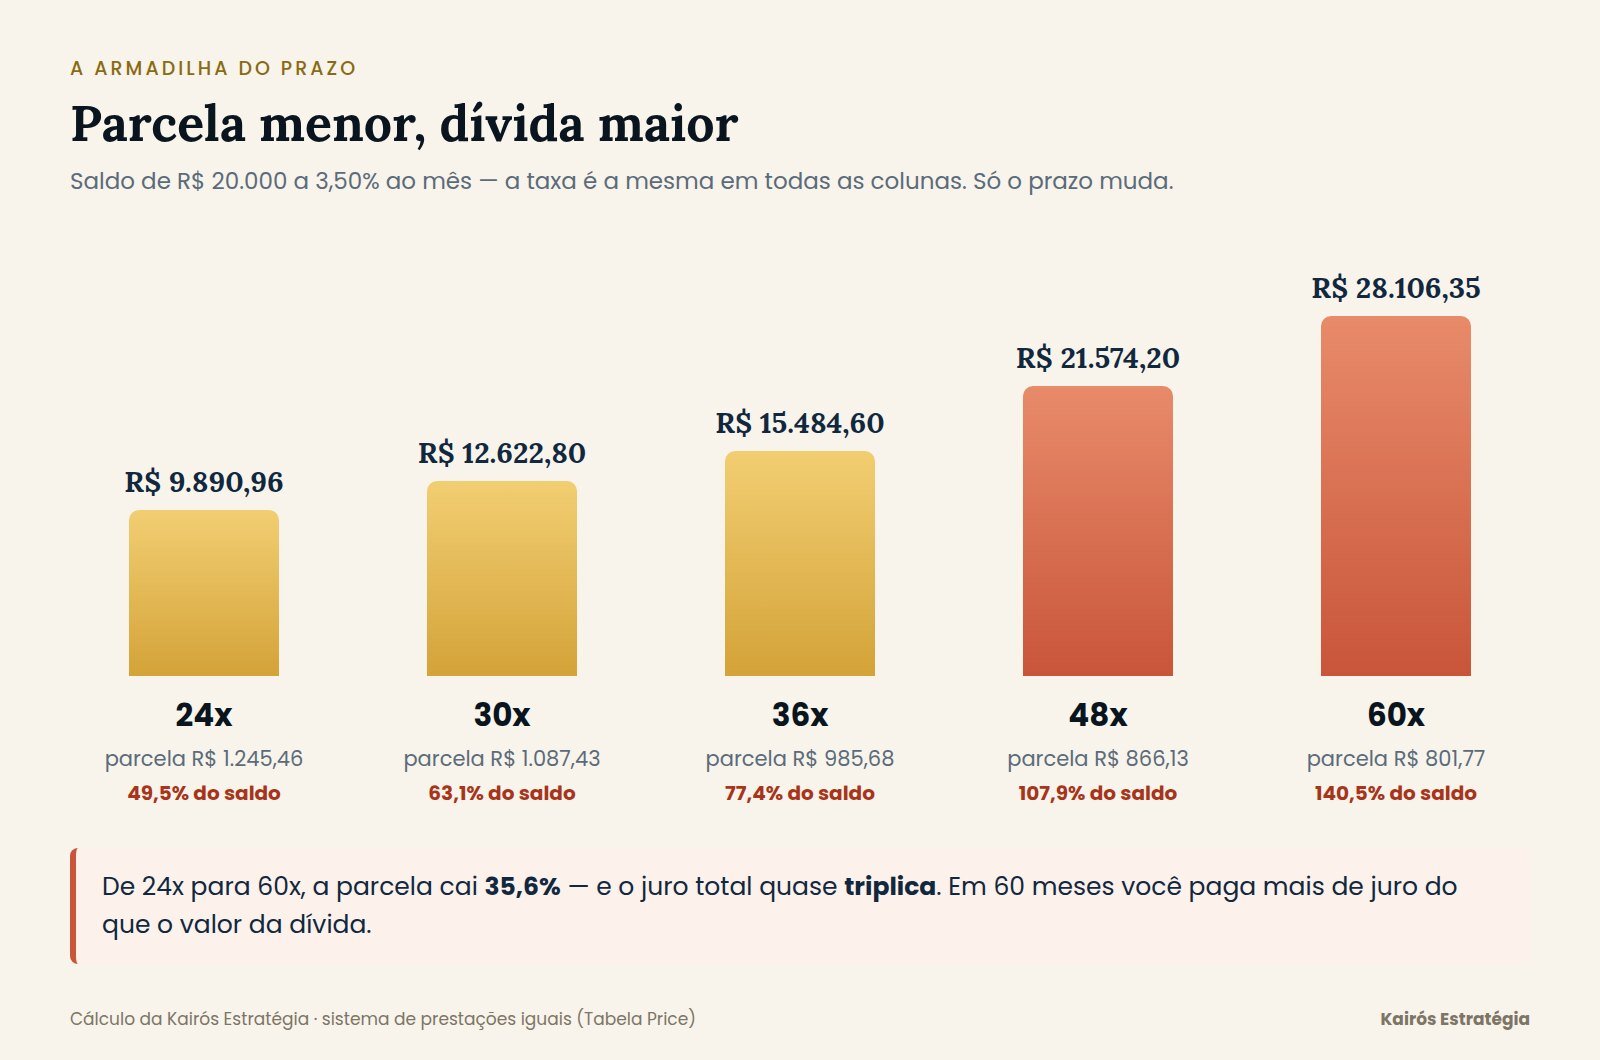
O banco novo tem um incentivo: te oferecer uma parcela visivelmente menor. E existem dois jeitos de reduzir a parcela. Um é baixar o juro. O outro é esticar o prazo. Só o primeiro te faz economizar.
Um saldo de R$ 20.000 a 3,50% ao mês, variando só o prazo:
| Prazo | Parcela | Total pago | Juro pago | Juro sobre o saldo |
|---|---|---|---|---|
| 24x | R$ 1.245,46 | R$ 29.890,96 | R$ 9.890,96 | 49,5% |
| 30x | R$ 1.087,43 | R$ 32.622,80 | R$ 12.622,80 | 63,1% |
| 36x | R$ 985,68 | R$ 35.484,60 | R$ 15.484,60 | 77,4% |
| 48x | R$ 866,13 | R$ 41.574,20 | R$ 21.574,20 | 107,9% |
| 60x | R$ 801,77 | R$ 48.106,35 | R$ 28.106,35 | 140,5% |
Cálculo da Kairós Estratégia.
Entre 24 e 60 parcelas, a prestação cai 35,6% — de R$ 1.245 para R$ 801. Parece ótimo. Mas o juro total quase triplica, de R$ 9.891 para R$ 28.106. Em 60 meses, você paga mais de juro do que o valor original da dívida.
Isso não significa que alongar seja sempre errado. Se a parcela atual está sufocando o orçamento e provocando novo endividamento a cada mês, comprar prazo é uma escolha defensável — é caro, mas é melhor do que voltar para o rotativo do cartão. O que não se pode é fazer isso sem saber o preço.
Critério: porte mantendo o prazo, ou reduzindo-o. Só estique se a parcela atual consome mais de 30% da sua renda líquida e você não tem outra folga para gerar.
CET, não taxa: o número que decide
A taxa de juro nominal é a parte visível da conta. O que decide é o Custo Efetivo Total, que é a taxa mais tarifas, tributos, seguros e tudo o mais que o banco embutir. A obrigação de informar o CET antes da contratação está na Resolução CMN nº 4.881, de dezembro de 2020.
Por que isso importa tanto na portabilidade: a proposta com a taxa nominal menor pode ser a mais cara.
| Oferta A | Oferta B | |
|---|---|---|
| Taxa nominal | 3,90% a.m. | 3,50% a.m. |
| Seguro financiado junto | nenhum | R$ 1.400 |
| Parcela (saldo R$ 20.000, 24x) | R$ 1.298,34 | R$ 1.332,64 |
| Total pago | R$ 31.160,19 | R$ 31.983,33 |
| CET equivalente | 3,90% a.m. | 4,16% a.m. (63,0% a.a.) |
Cálculo da Kairós Estratégia. O seguro prestamista financiado junto ao saldo eleva o custo efetivo acima da taxa anunciada.
A Oferta B anuncia a taxa mais baixa e custa R$ 823,14 mais. A diferença inteira está num seguro de R$ 1.400 que entrou no financiamento.
Regra de uma linha: compare CET com CET, e total pago com total pago. Nunca taxa com taxa. E peça sempre o valor total das prestações por escrito — é o número mais difícil de disfarçar.
O que o banco não pode cobrar de você
A Resolução 5.057 é explícita quanto a isso. Os custos de troca de informações e de transferência de recursos entre a instituição proponente e a credora original não podem ser repassados ao devedor. A instituição original pode exigir ressarcimento pelo custo de originação da operação, mas esse valor se resolve entre os bancos — não sai do seu bolso.
Ou seja: não existe tarifa de portabilidade. Se aparecer uma, é irregular.
Dois cuidados, porém:
Garantias podem gerar custo. Em crédito imobiliário, transferir a garantia significa registro em cartório e nova avaliação do imóvel. Esses custos existem e são reais — não são tarifa de portabilidade, são custos de constituição de garantia, e precisam entrar na sua conta.
Operação nova é operação nova. Se a portabilidade vier acompanhada de crédito adicional, você está contratando crédito novo, com IOF e encargos próprios. O IOF sobre crédito à pessoa física está hoje em 0,0082% ao dia, limitado a 365 dias, mais o adicional de 0,38%, conforme o Decreto nº 12.499/2025. Confira na proposta se há IOF sendo cobrado e o que ele está cobrindo: numa portabilidade pura, você não está tomando crédito novo.
O passo a passo da portabilidade de dívida em 2026
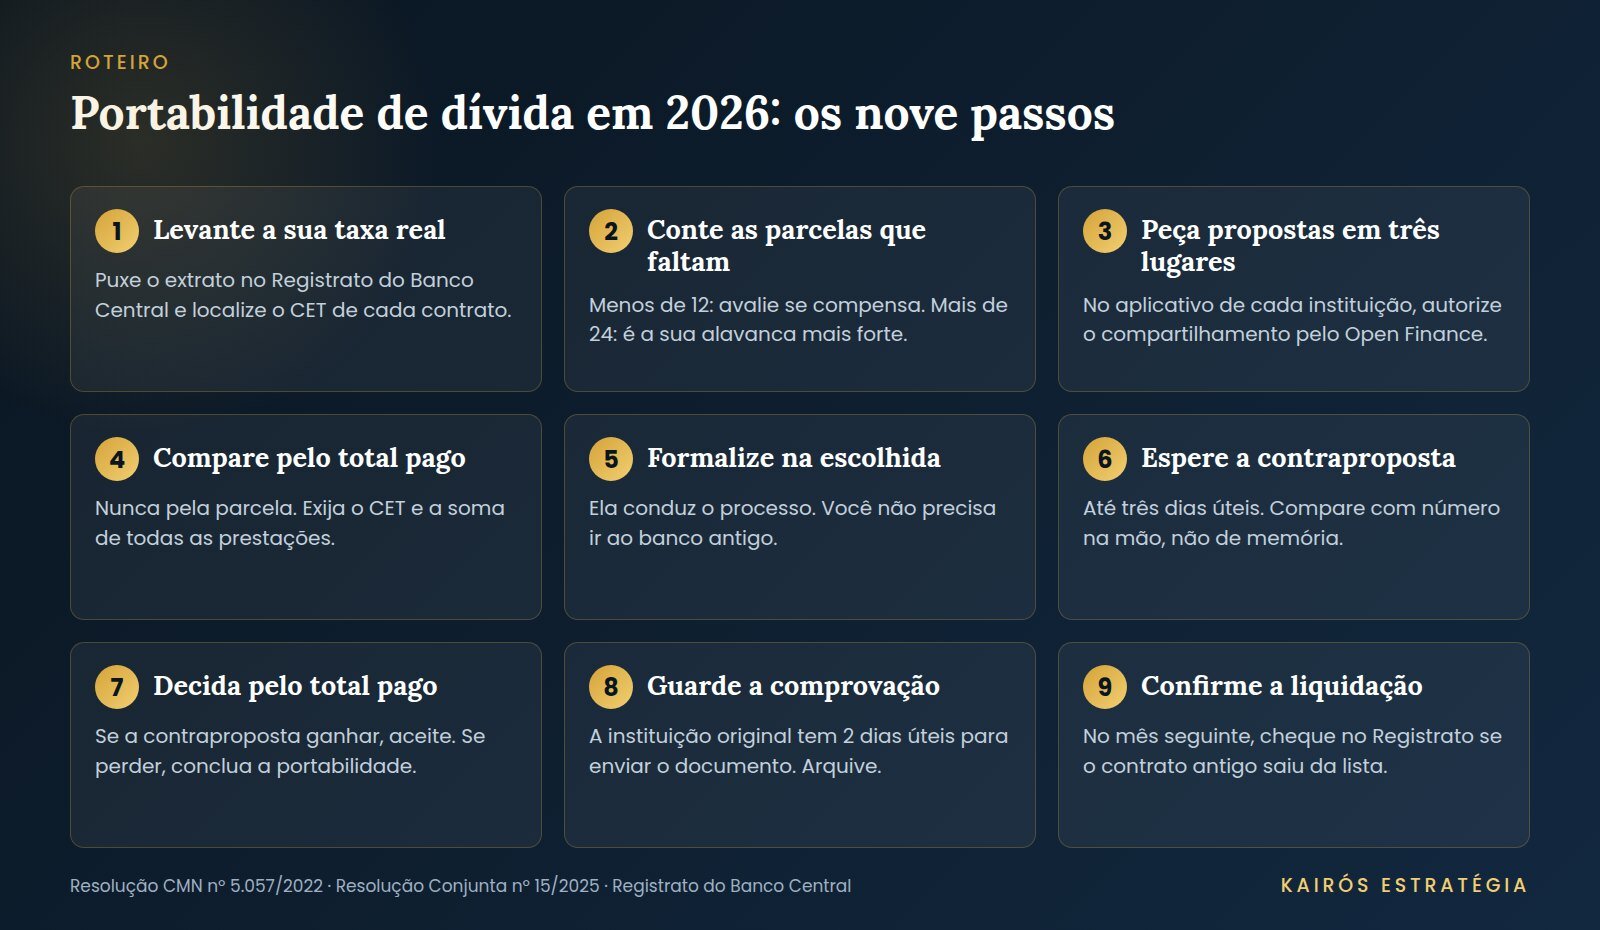
Reunindo tudo o que vimos até aqui, este é o roteiro que responde na prática à pergunta portabilidade de dívida: quando trocar de banco reduz o juro de verdade — cada passo existe para produzir um dos três números que sustentam a decisão.
- Levante a sua taxa real. Puxe o extrato no Registrato e localize o CET de cada contrato. Sem esse número você não tem parâmetro.
- Conte as parcelas que faltam. Volte à tabela do prazo restante. Se faltam menos de 12, avalie se o esforço se paga.
- Peça propostas em pelo menos três instituições. No aplicativo do banco que quer te receber, autorize o compartilhamento pelo Open Finance. Seus contratos elegíveis aparecem na tela.
- Compare pelo total pago, nunca pela parcela. Exija o CET e o valor total das prestações.
- Formalize o pedido na instituição escolhida. Ela conduz o processo; você não precisa ir ao banco antigo.
- Espere a contraproposta e compare com número na mão. São até três dias úteis.
- Decida. Se a contraproposta ganhar no total pago, aceite. Se perder, conclua a portabilidade.
- Guarde o documento de comprovação. A instituição original tem até dois dias úteis para remeter o documento que atesta a portabilidade. Arquive.
- Confirme que o contrato antigo foi liquidado. Cheque no Registrato no mês seguinte. Contrato liquidado não aparece mais como operação ativa.
Quando a portabilidade de dívida não é a resposta
Fecho com o outro lado, porque também faz parte de portabilidade de dívida: quando trocar de banco reduz o juro de verdade saber quando ela não reduz nada.
Quando o problema é fluxo, não taxa. Se você fecha todo mês no vermelho e recorre a crédito para cobrir o buraco, portar a dívida apenas troca o credor. Em três meses a dívida volta ao tamanho anterior, porque a causa continua lá. Antes de portar, o orçamento tem que fechar.
Quando faltam poucas parcelas. Já vimos: com 6 parcelas pela frente, uma queda de quase três pontos percentuais devolve 11% do saldo. Não é nada, mas raramente justifica o processo.
Quando a sua taxa já é boa. Se você paga 2,5% ao mês em algo, não há folga de mercado para capturar. Ir atrás de portabilidade ali é gastar energia no lugar errado.
Quando você está inadimplente. Portabilidade pressupõe contrato regular e análise de crédito aprovada no banco novo. Com restrição no CPF, a porta é outra — e eu tratei dela em como negociar com nome sujo.
Quando a decisão real é outra. Às vezes a pergunta não é onde está a dívida, mas se ela deveria existir — o que se conecta com quitar dívida ou investir primeiro.
Um dado de contexto para fechar: são 83,9 milhões de inadimplentes no Brasil em julho de 2026, com 348,3 milhões de dívidas em aberto somando R$ 586,4 bilhões, segundo a Serasa. A portabilidade não resolve isso — ela serve a quem ainda está em dia e pagando caro. Se é o seu caso, essa é a hora, com a Selic em 13,75% ao ano desde 16 de setembro de 2026 e o ciclo de queda em curso: o mercado está reprecificando crédito, e quem pede proposta agora pega taxa melhor do que quem pediu em março.
Perguntas frequentes sobre portabilidade de dívida
O banco pode recusar a minha portabilidade? O seu banco atual não pode impedir a saída de um contrato regular — a portabilidade é um direito previsto na Resolução CMN 5.057. O banco novo, sim, pode recusar, porque ele está concedendo crédito e faz análise própria. Se recusar, tem o dever de informar o motivo. Recusa do banco novo é negativa de crédito; obstrução do banco antigo é irregularidade, e cabe reclamação na ouvidoria, no Banco Central e no consumidor.gov.br.
Preciso ir à agência do banco antigo? Não. Quem conduz o processo é a instituição proponente, aquela que quer receber a sua operação. No fluxo do Open Finance, tudo acontece no aplicativo dela.
Portabilidade suja meu nome ou baixa meu score? Não. Não há inadimplência envolvida. Há uma consulta de crédito no banco novo, como em qualquer proposta, e o contrato antigo aparece como liquidado no seu histórico — o que é neutro ou levemente positivo.
Quanto tempo leva? Pelo Open Finance, até cinco dias úteis: até três para o banco original responder e dois para a liquidação. Fora desse ambiente, o processo tradicional costumava levar de 20 a 25 dias.
Posso portar mais de uma dívida ao mesmo tempo? Sim, e em geral é o que faz mais sentido. A prioridade segue a conta do prazo restante combinada ao tamanho do saldo: comece pelo contrato com mais parcelas pela frente e maior distância entre a sua taxa e a taxa que o mercado oferece.
Vale a pena portar se meu banco oferecer contraproposta parecida? Se for parecida, ficar é mais simples — menos fricção, relacionamento mantido. Mas “parecida” tem que ser medida no total pago, não na parcela. Uma diferença de um ponto percentual ao mês vale de R$ 3.000 a R$ 3.500 sobre um saldo de R$ 20.000 em 24 meses. Faça a conta antes de chamar de parecida.
A conta não é difícil. Difícil é fazer a conta certa
A resposta curta para portabilidade de dívida: quando trocar de banco reduz o juro de verdade é esta — quando ainda faltam muitas parcelas, quando a sua taxa está acima da média da modalidade e quando você compara pelo total pago, não pela prestação.
A portabilidade é uma das poucas ferramentas em que uma decisão de uma semana muda um número de anos. Mas ela só funciona se você souber a sua taxa real, o seu prazo restante e o seu total pago. Sem esses três números, portar é apostar.
É exatamente isso que a gente faz no diagnóstico da Kairós: mapeia todos os seus contratos, calcula a taxa efetiva de cada um, ordena o que portar, o que renegociar e o que quitar, e entrega um plano escrito de 90 dias com acompanhamento quinzenal. Não vendemos produto, não recebemos comissão de banco nenhum — o que a gente vende é clareza. Agende seu diagnóstico com a Kairós Estratégia.
Este conteúdo tem caráter exclusivamente educativo. Não constitui recomendação de investimento, análise de valores mobiliários nem consultoria tributária individualizada, e nenhuma aplicação específica é indicada aqui. Recomendação personalizada de investimentos é atividade privativa de profissionais registrados na CVM. Consulte um profissional habilitado antes de tomar decisões financeiras.