A pergunta chega quase sempre da mesma forma: “o apartamento custa R$ 600 mil, a entrada é 20%, então preciso de R$ 120 mil — divido por 60 meses e dá R$ 2 mil por mês, certo?”
Errado em três lugares diferentes. E os três erros andam na mesma direção: fazem a meta parecer menor do que é, a pessoa guarda menos do que precisa, e no quinto ano descobre que falta dinheiro para fechar a compra.
O primeiro erro é esquecer que a entrada não é o único cheque. O segundo é tratar o preço do imóvel como se ele fosse ficar parado durante cinco anos. O terceiro é ignorar que o dinheiro guardado rende — e que, no Brasil de 2026, rende muito.
Este texto refaz a conta inteira. E chega num número que não aparece em nenhuma calculadora de financiamento: quanto guardar por mês para dar entrada num imóvel em 5 anos equivale a 9,76% da sua renda bruta — qualquer que seja a sua renda, qualquer que seja o preço do imóvel.
A conta de guardanapo — preço vezes 20%, dividido por 60 — tem um problema estrutural. Ela calcula uma fração de um número que não existe mais no dia em que você vai assinar o contrato.
Em cinco anos, três coisas mudam ao mesmo tempo:
- O preço do imóvel sobe (ou não — e essa distinção vale dinheiro, como veremos).
- O dinheiro guardado rende, então você não precisa depositar o valor cheio.
- Os custos de aquisição — ITBI, registro, certidões — aparecem no fim, à vista, e ninguém financia.
Os dois primeiros brigam entre si. O terceiro só soma. Quando você junta os três na mesma planilha, a resposta muda de tamanho — às vezes para cima, às vezes para baixo, e é justamente isso que torna a conta interessante.
A entrada não é 20%. É 25%
Comece pelo erro mais caro, porque é o mais silencioso.
Na hora de assinar, você paga a entrada e os custos de transmissão do imóvel. Em Belo Horizonte, o ITBI é de 3% sobre o maior valor entre o preço de venda e o valor venal, conforme a legislação municipal — a cidade prevê isenção para imóveis residenciais de baixo valor e redução de 50% na aquisição do primeiro imóvel residencial, mas os tetos dessas faixas, na referência de 2026, ficam bem abaixo do preço médio da cidade.
Somando ITBI, registro de imóveis, certidões e taxa de avaliação, os custos de cartório e impostos costumam somar entre 3% e 6% do valor do imóvel, e são pagos à vista. Nos cálculos deste artigo uso 5%, o centro da faixa. Para um imóvel de R$ 706.852 — o preço projetado de um apartamento de 60 m² na média de Belo Horizonte dentro de cinco anos —, isso é R$ 35.343 que não entram em nenhum financiamento.
Então o alvo real não é 20% do preço. É 25%.
| Custos de aquisição sobre o preço | Valor em R$ | Caixa total necessária | Aporte mensal por 60 meses |
|---|---|---|---|
| 3% (piso da faixa) | R$ 21.206 | R$ 162.576 | R$ 2.038,71 |
| 5% (centro da faixa) | R$ 35.343 | R$ 176.713 | R$ 2.215,99 |
| 6% (teto da faixa) | R$ 42.411 | R$ 183.782 | R$ 2.304,63 |
Imóvel de 60 m² ao preço médio de BH (R$ 10.686/m², FipeZap set/2026), projetado para 5 anos à valorização de 1,97% ao ano; entrada de 20%; rendimento líquido de 11,69% a.a. Cálculo da Kairós Estratégia.
Olhe a última coluna. A diferença entre supor 3% e supor 6% de custos é de R$ 266 por mês durante cinco anos. É um erro de arredondamento que custa R$ 15.960.
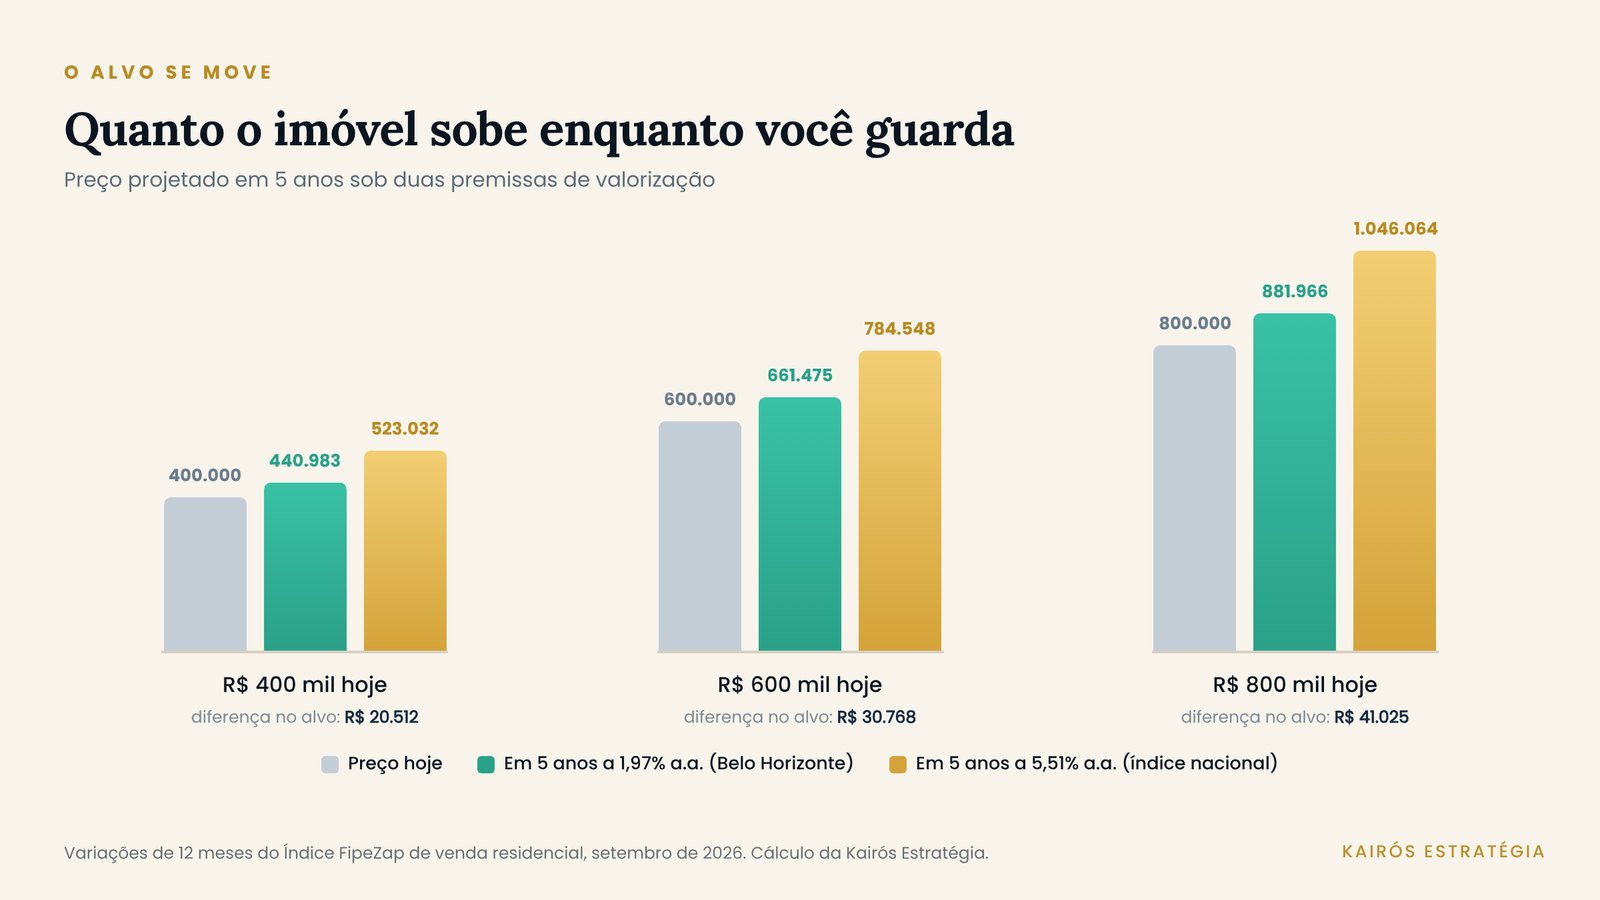
O alvo se move: quanto o imóvel sobe enquanto você guarda
Aqui entra o segundo erro — e a parte mais mal explicada do assunto.
A entrada é um percentual. Se o preço sobe, o percentual sobe com ele. Você não está perseguindo um valor fixo; está perseguindo uma fração de um alvo em movimento.
Segundo o Índice FipeZap de venda residencial de setembro de 2026, o metro quadrado em Belo Horizonte está a R$ 10.686, com alta de 1,97% em doze meses — abaixo da inflação do período. O índice composto nacional, que reúne 56 cidades, subiu 5,51% no mesmo intervalo, acima do IPCA.
Essa diferença de 3,5 pontos percentuais ao ano parece pequena. Projetada para cinco anos, não é:
| Preço hoje | Em 5 anos a 1,97% a.a. (BH) | Em 5 anos a 5,51% a.a. (nacional) | Diferença no alvo de caixa (25%) |
|---|---|---|---|
| R$ 400.000 | R$ 440.983 | R$ 523.032 | R$ 20.512 |
| R$ 600.000 | R$ 661.475 | R$ 784.548 | R$ 30.768 |
| R$ 800.000 | R$ 881.966 | R$ 1.046.064 | R$ 41.025 |
Cálculo da Kairós Estratégia sobre as variações de 12 meses do FipeZap de setembro de 2026.
Para um imóvel de R$ 600 mil, a escolha de premissa muda o alvo em R$ 30.768. Em aporte mensal, são R$ 386 de diferença.
A lição não é “use o número de BH” nem “use o nacional”. É: escreva a premissa, deixe-a visível e revise uma vez por ano. Uma meta de cinco anos construída sobre um número de valorização que ninguém mais olha é uma meta que vai falhar sem avisar.
A boa notícia de 2026: seu dinheiro corre mais rápido que o metro quadrado
Agora a parte que praticamente nenhum texto sobre entrada de imóvel menciona — e que, em 2026, é a informação mais valiosa do assunto.
Com a taxa básica de juros a 13,75% ao ano após o quinto corte consecutivo do Copom, em setembro de 2026, uma aplicação conservadora atrelada ao juro básico, mantida por mais de 720 dias, cai na menor alíquota da tabela regressiva do imposto de renda, 15%. O rendimento líquido equivalente é de 11,69% ao ano:
| Prazo da aplicação | Alíquota de IR | Rendimento líquido equivalente |
|---|---|---|
| Até 180 dias | 22,5% | 10,66% a.a. |
| 181 a 360 dias | 20,0% | 11,00% a.a. |
| 361 a 720 dias | 17,5% | 11,34% a.a. |
| Acima de 720 dias | 15,0% | 11,69% a.a. |
Cálculo da Kairós sobre a taxa básica de 13,75% a.a. (out/2026). Não constitui indicação de aplicação.
Compare 11,69% com 1,97%. É a conta que define a estratégia: enquanto o metro quadrado de Belo Horizonte subiu 1,97% em doze meses, dinheiro guardado em aplicação conservadora rendeu quase seis vezes isso.
Traduzido em metro quadrado:
- R$ 1.000 guardados hoje compram 0,0936 m² em Belo Horizonte.
- Em cinco anos, esses R$ 1.000 viram R$ 1.738,09 a 11,69% líquidos.
- O metro quadrado, a 1,97% ao ano, vai a R$ 11.780,87.
- Com R$ 1.738,09 você compra 0,1475 m².
Ganho de poder de compra: 57,7%. Cada real guardado hoje compra 57,7% mais imóvel em cinco anos do que compra agora — se as duas premissas se mantiverem.
Mesmo com premissas menos favoráveis o ganho persiste:
| Valorização anual do imóvel | Ganho de poder de compra em 5 anos |
|---|---|
| 1,97% (BH, 12 meses reais) | +57,7% |
| 4,50% (centro da meta de inflação) | +39,5% |
| 5,51% (índice nacional) | +32,9% |
| 6,00% | +29,9% |
| 11,69% (ponto de empate) | 0% |
Cálculo da Kairós Estratégia.
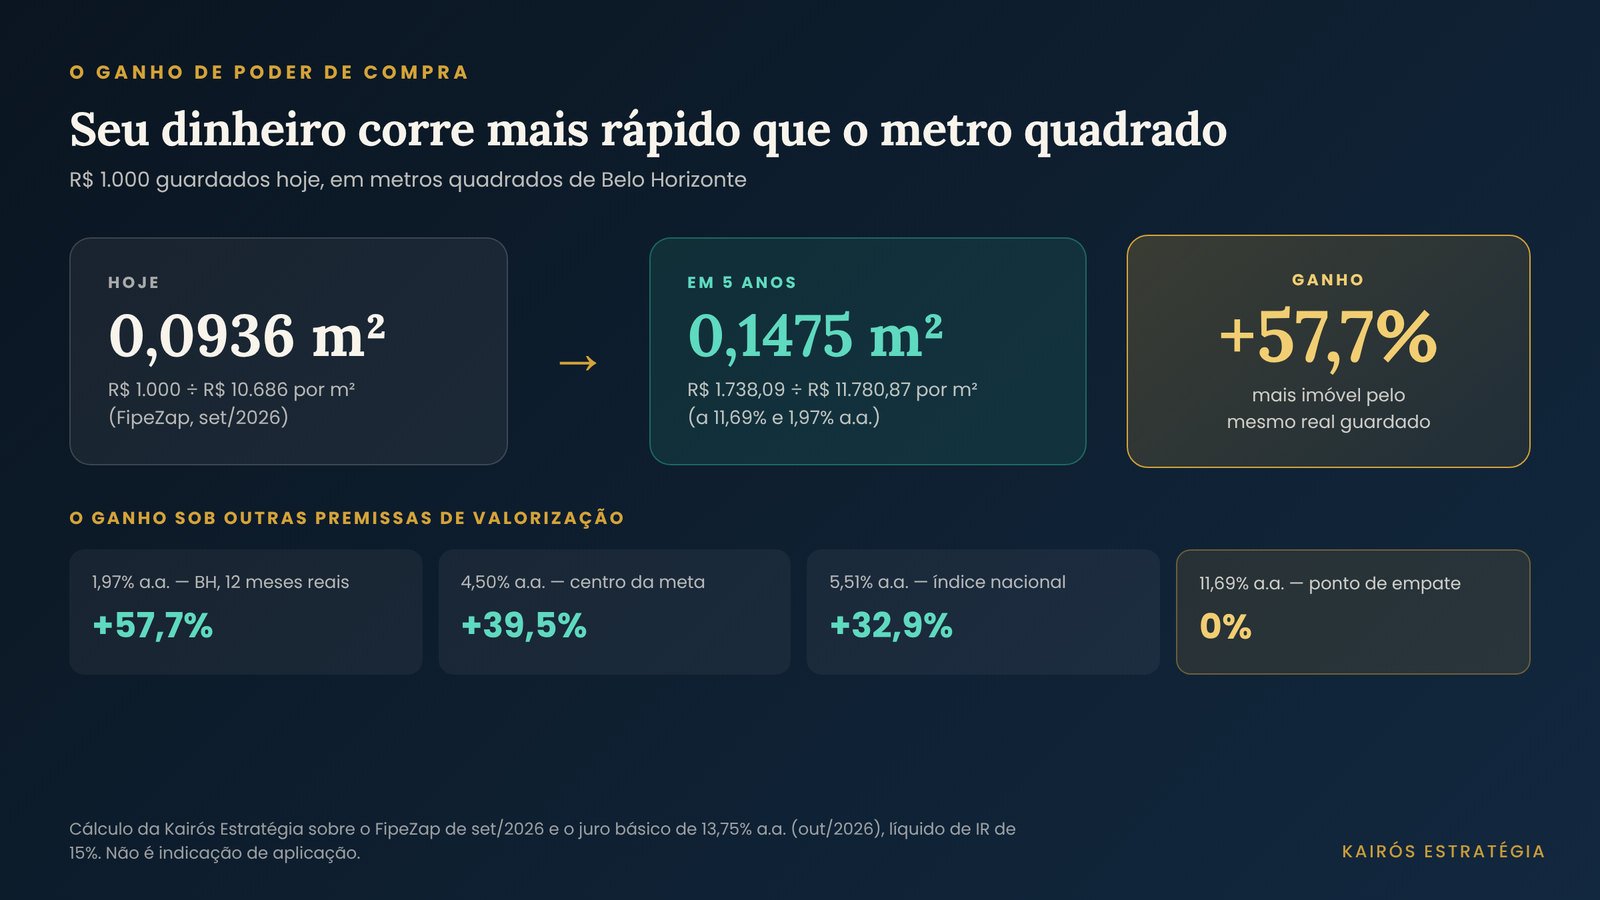
O ponto de empate é 11,69% — exatamente o rendimento líquido. Para o imóvel “correr” na mesma velocidade do dinheiro guardado, Belo Horizonte precisaria valorizar quase seis vezes mais rápido do que valorizou nos últimos doze meses.
Duas ressalvas honestas. Primeira: esse ganho existe porque o juro real brasileiro está historicamente alto, e a projeção do mercado é de queda — o boletim Focus citado pela imprensa aponta a taxa básica abaixo do nível atual nos próximos anos. Se a taxa básica cair para 12%, o líquido equivalente vai a 10,20%, e a margem encolhe. Segunda: os 1,97% de BH são um recorte de doze meses fracos — a cidade ficou entre as últimas das 22 capitais no período. Ninguém sabe se o próximo ciclo repete isso.
Quanto guardar por mês para dar entrada num imóvel em 5 anos: a tabela completa
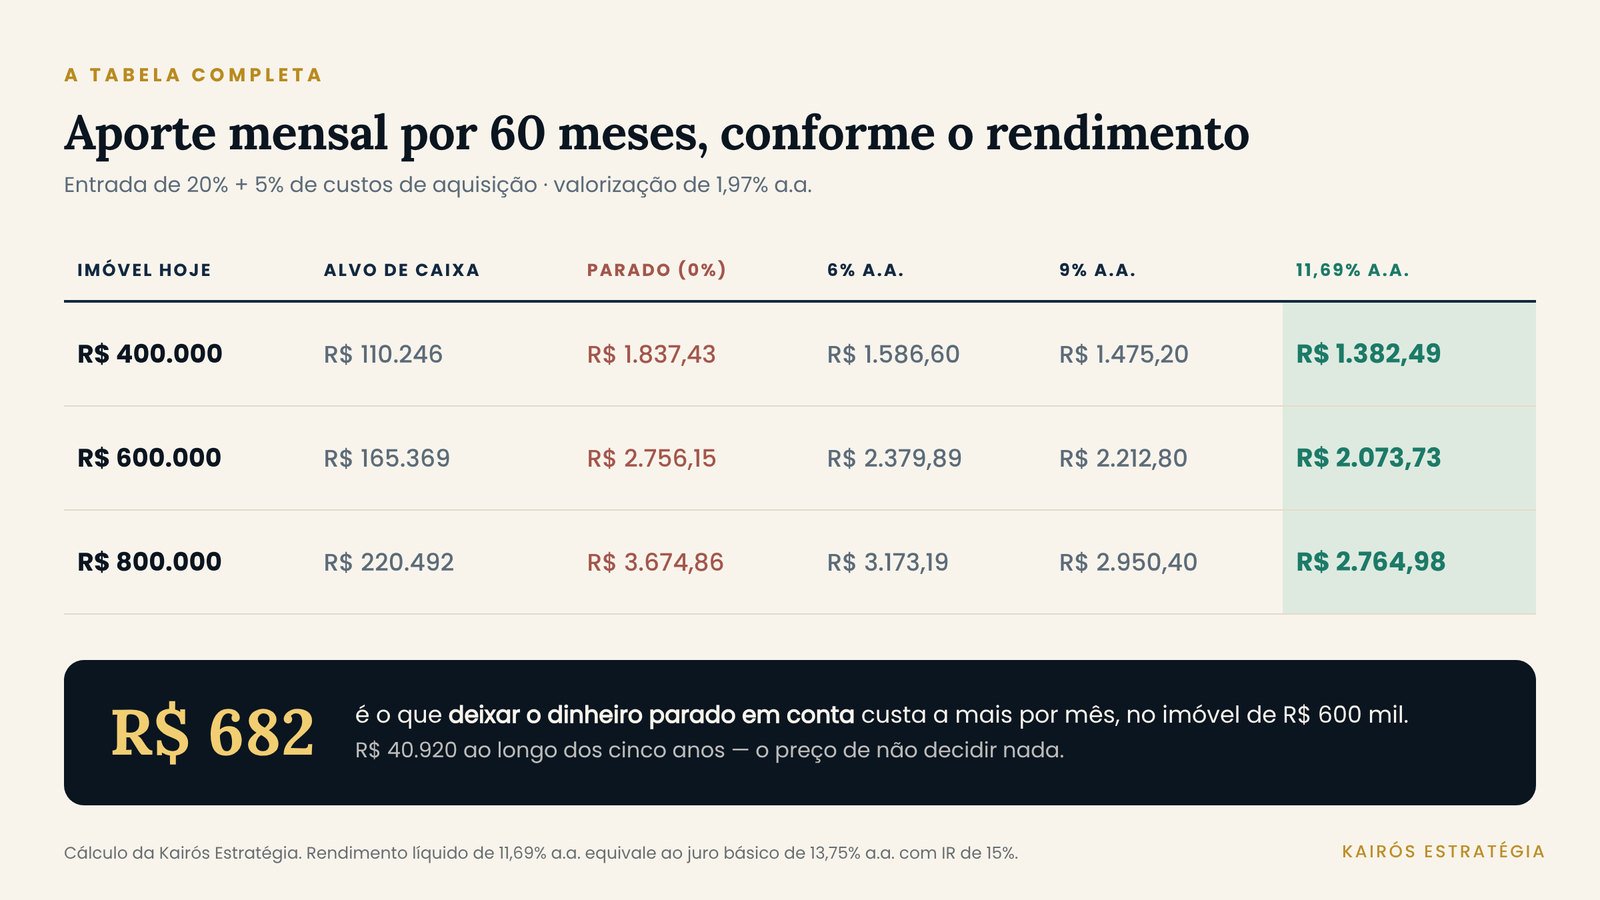
Com as três correções no lugar — custos de 5%, valorização explícita e rendimento líquido —, a resposta fica assim:
| Preço hoje | Preço em 5 anos | Alvo de caixa (25%) | Parado em conta (0%) | A 6% a.a. | A 9% a.a. | A 11,69% a.a. |
|---|---|---|---|---|---|---|
| R$ 400.000 | R$ 440.983 | R$ 110.246 | R$ 1.837,43 | R$ 1.586,60 | R$ 1.475,20 | R$ 1.382,49 |
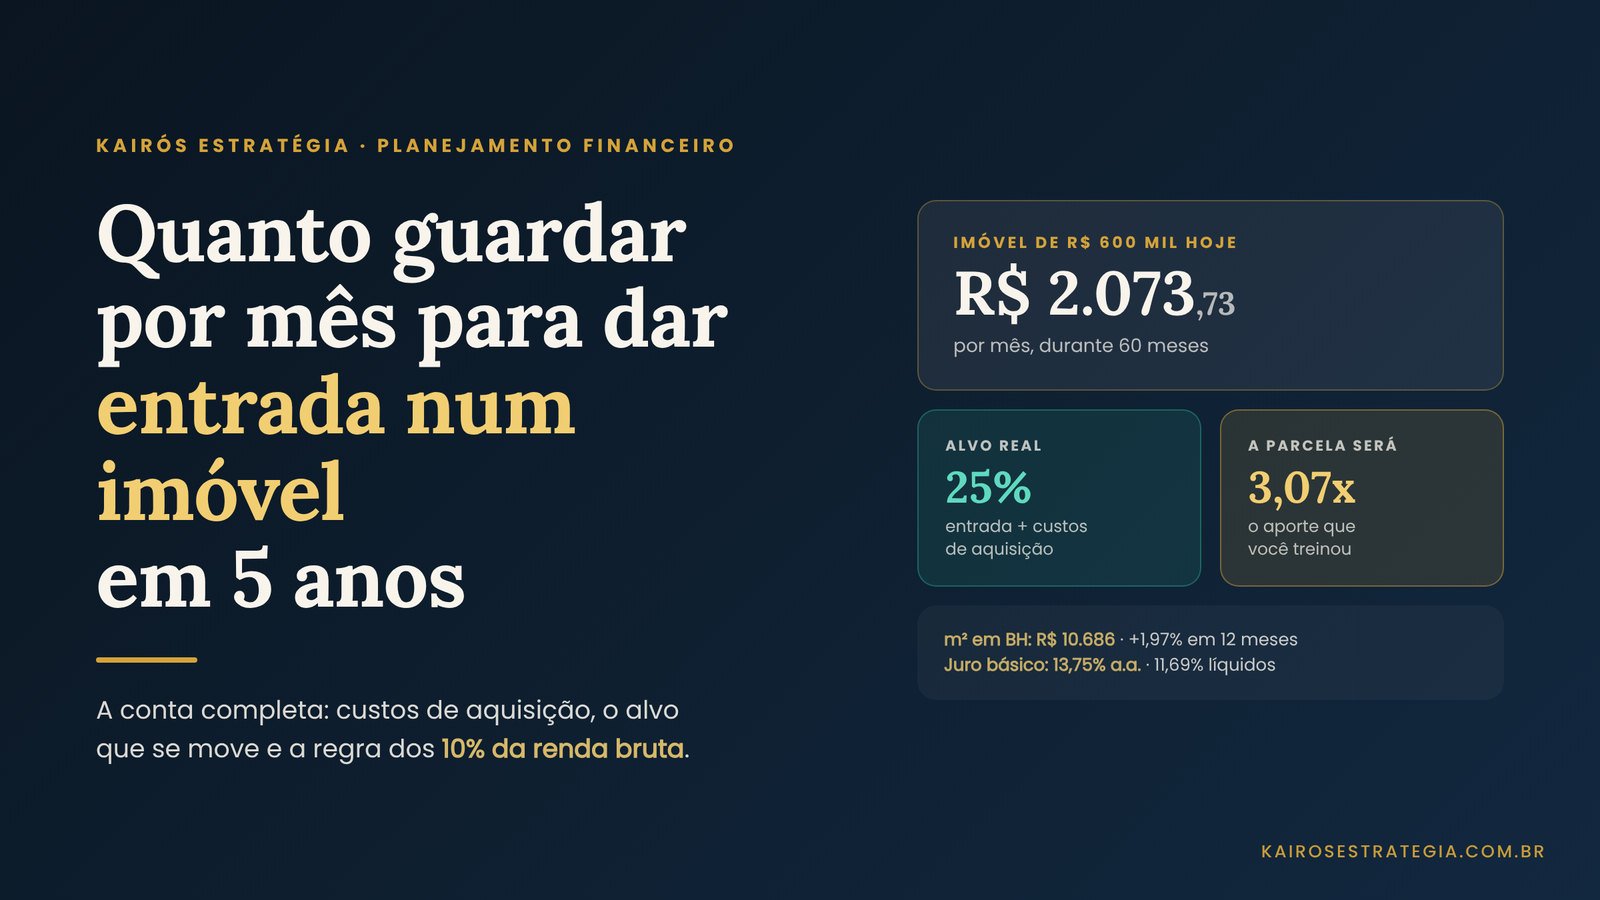
| R$ 600.000 | R$ 661.475 | R$ 165.369 | R$ 2.756,15 | R$ 2.379,89 | R$ 2.212,80 | R$ 2.073,73 |
| R$ 800.000 | R$ 881.966 | R$ 220.492 | R$ 3.674,86 | R$ 3.173,19 | R$ 2.950,40 | R$ 2.764,98 |
Valorização de 1,97% a.a.; entrada de 20% e custos de aquisição de 5%; 60 depósitos mensais. Cálculo da Kairós Estratégia.
Repare na primeira e na última coluna. Para o imóvel de R$ 600 mil, deixar o dinheiro parado em conta corrente custa R$ 682 por mês a mais — R$ 40.920 ao longo dos cinco anos. É o preço de não decidir nada.
E note que a conta de guardanapo do começo do texto (R$ 2 mil por mês) não estava tão longe por acaso: os dois erros se cancelaram parcialmente. Ela esqueceu R$ 35 mil de custos e esqueceu R$ 41 mil de rendimento. Quem comete só o primeiro erro erra por muito.
A regra dos 10%: o número que não depende do preço do imóvel
Aqui está o achado mais útil deste artigo, e ele vem de inverter a pergunta.
Em vez de “quanto preciso guardar para este imóvel”, pergunte “qual é o imóvel mais caro que a minha renda sustenta — e quanto preciso guardar para ele”.
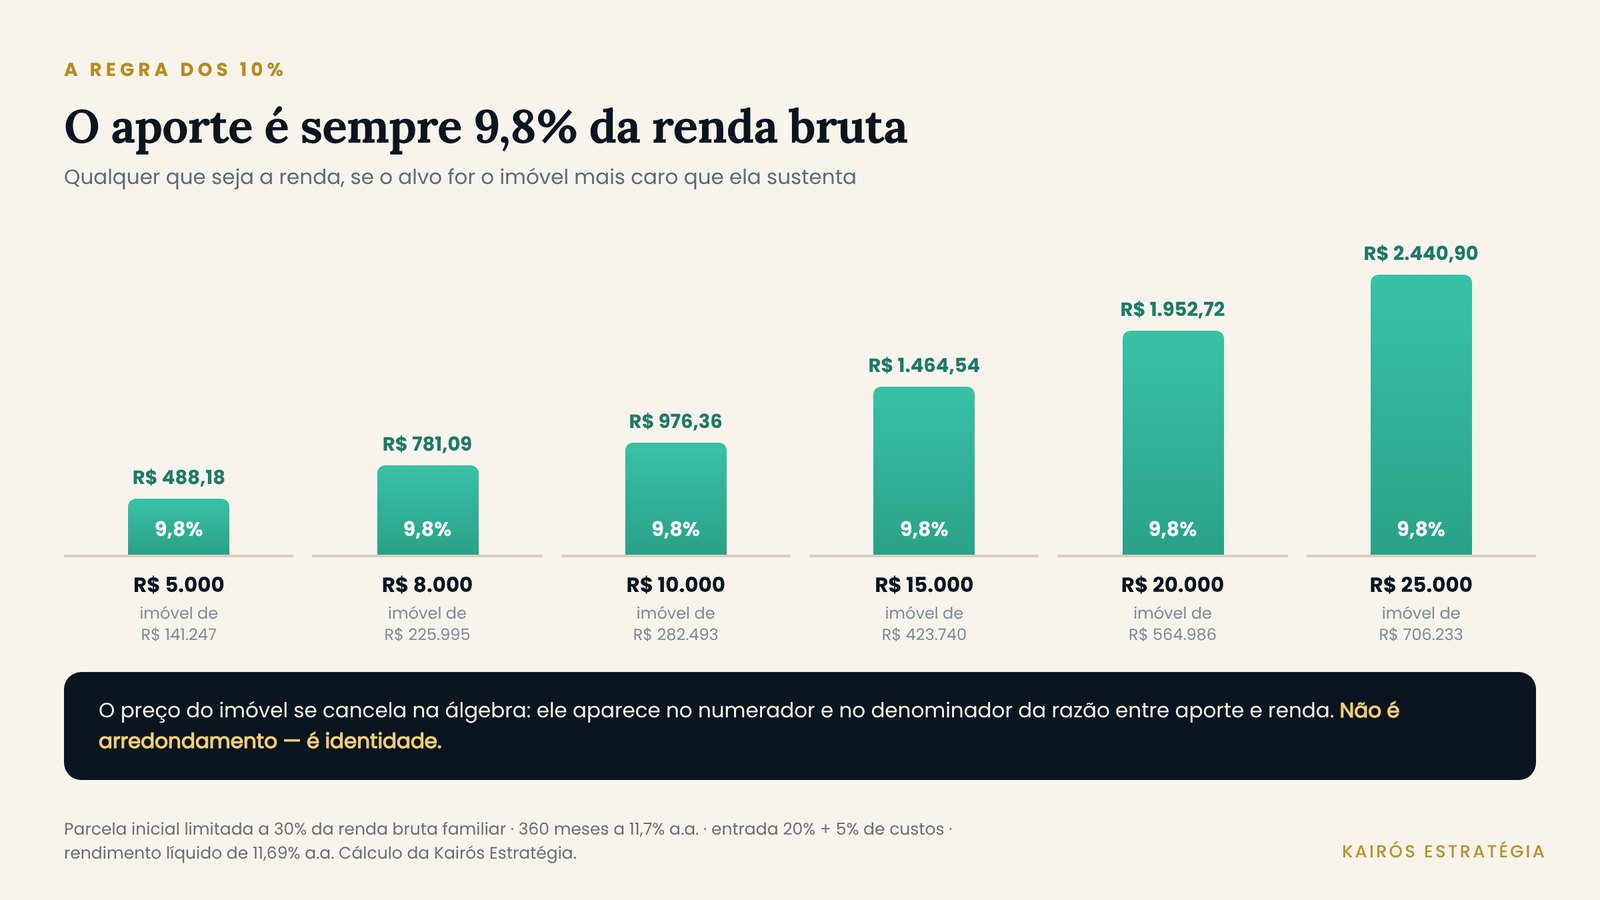
Os bancos costumam aceitar que a prestação comprometa no máximo 30% da renda bruta familiar comprovada. Partindo daí, de um prazo de 360 meses, de uma taxa de financiamento de 11,7% ao ano e de amortização pelo sistema de parcelas decrescentes, a cadeia inteira fica determinada pela renda. E o aporte mensal necessário, dividido pela renda, dá sempre o mesmo número:
| Renda familiar bruta | Imóvel alcançável hoje | Alvo de caixa | Aporte mensal | % da renda |
|---|---|---|---|---|
| R$ 5.000 | R$ 141.247 | R$ 38.930 | R$ 488,18 | 9,8% |
| R$ 8.000 | R$ 225.995 | R$ 62.287 | R$ 781,09 | 9,8% |
| R$ 10.000 | R$ 282.493 | R$ 77.859 | R$ 976,36 | 9,8% |
| R$ 15.000 | R$ 423.740 | R$ 116.789 | R$ 1.464,54 | 9,8% |
| R$ 20.000 | R$ 564.986 | R$ 155.718 | R$ 1.952,72 | 9,8% |
| R$ 25.000 | R$ 706.233 | R$ 194.648 | R$ 2.440,90 | 9,8% |
Cálculo da Kairós Estratégia. Parcela inicial limitada a 30% da renda bruta, 360 meses, 11,7% a.a., entrada de 20%, custos de 5%, rendimento líquido de 11,69% a.a., valorização de 1,97% a.a.
9,76% da renda bruta, arredondando: 10%. A coluna é constante porque o preço do imóvel se cancela na álgebra — ele aparece no numerador e no denominador da razão entre aporte e renda. Não é coincidência nem arredondamento: é identidade.
A regra prática que sai daí: se você guarda 10% da renda bruta todo mês durante 60 meses, você terá a entrada e os custos do imóvel mais caro que a sua renda consegue financiar. Nem mais, nem menos.
A regra é robusta dentro de certos limites, e vale saber quais:
| Se mudar a premissa | O aporte vira |
|---|---|
| Custos de 3% em vez de 5% | 8,98% da renda |
| Custos de 6% | 10,15% da renda |
| Entrada de 30% em vez de 20% | 15,62% da renda |
| Dinheiro parado em conta (0%) | 12,98% da renda |
| Rendimento de 9% a.a. | 10,42% da renda |
| Taxa de financiamento a 9% a.a. | 11,77% da renda |
Cálculo da Kairós Estratégia.
A premissa que mais mexe no resultado é o percentual de entrada — não o rendimento, não a taxa. Quem precisa dar 30% guarda 60% mais por mês.
O teste do ensaio: a parcela será 3 vezes o seu aporte
E agora a parte desconfortável.
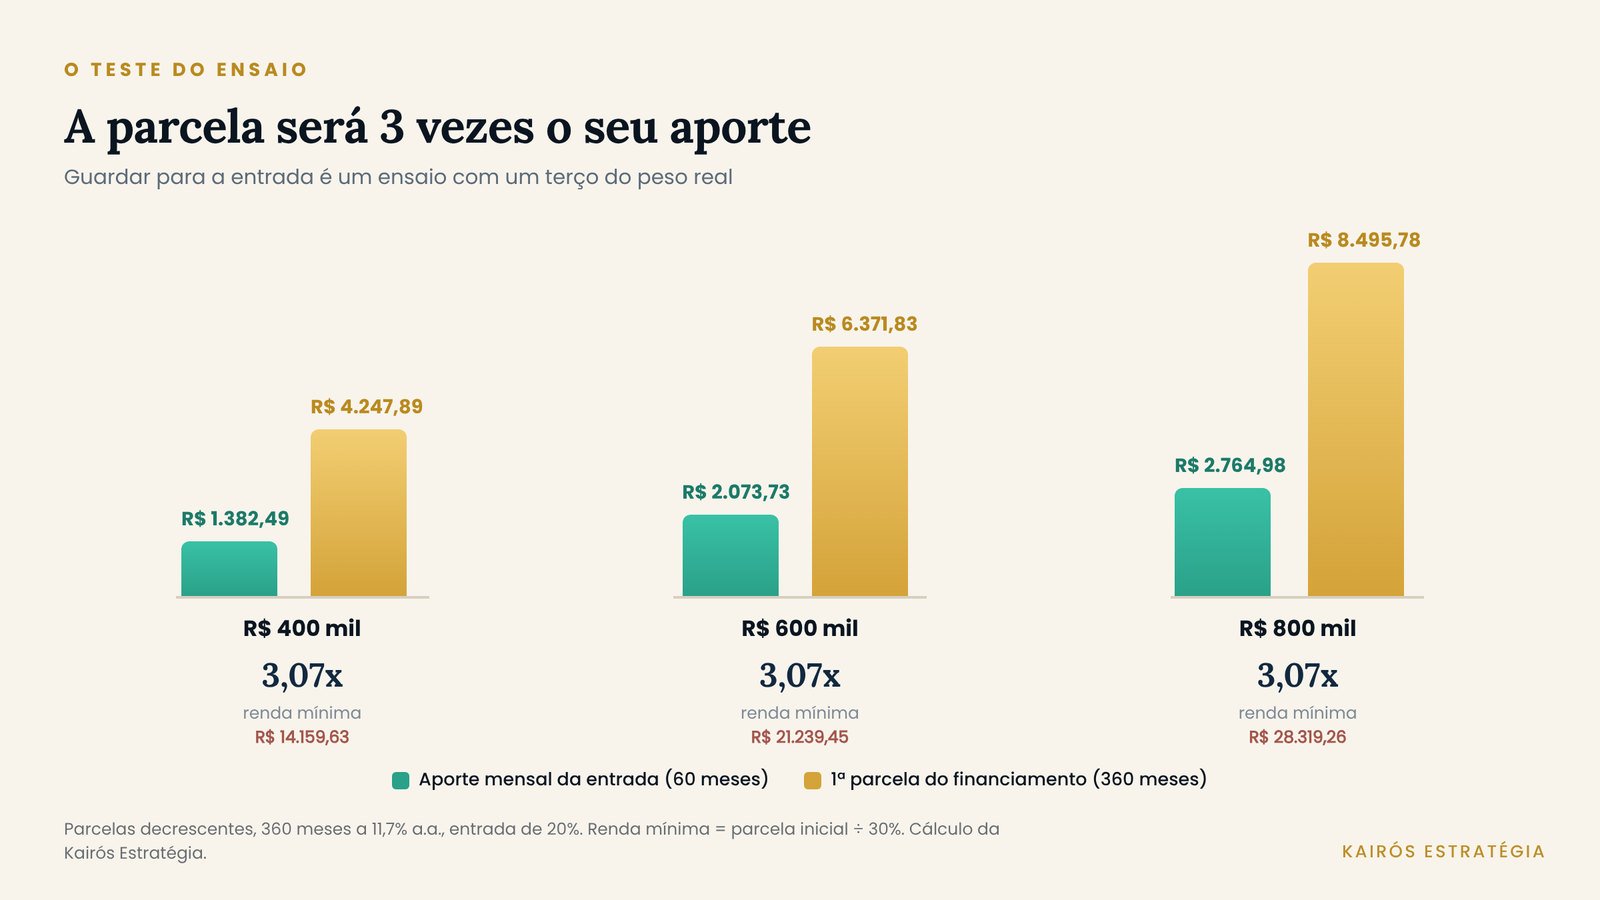
Se você guarda 10% da renda para construir a entrada, quanto será a parcela do financiamento que vem depois? 3,07 vezes o seu aporte. Também invariável, pela mesma razão algébrica.
| Imóvel hoje | Aporte mensal | Saldo financiado | 1ª parcela | Renda mínima exigida | Razão parcela/aporte |
|---|---|---|---|---|---|
| R$ 400.000 | R$ 1.382,49 | R$ 352.787 | R$ 4.247,89 | R$ 14.159,63 | 3,07x |
| R$ 600.000 | R$ 2.073,73 | R$ 529.180 | R$ 6.371,83 | R$ 21.239,45 | 3,07x |
| R$ 800.000 | R$ 2.764,98 | R$ 705.573 | R$ 8.495,78 | R$ 28.319,26 | 3,07x |
Parcelas decrescentes, 360 meses, 11,7% a.a. Renda mínima = parcela inicial ÷ 30%. Cálculo da Kairós Estratégia.
Isso desmonta uma ilusão comum: a de que conseguir guardar para a entrada prova que você consegue pagar o financiamento. Não prova. Guardar 10% da renda é um ensaio em que você usa um terço do peso real.
E a coluna da renda mínima merece ser lida devagar. Para financiar um imóvel de R$ 400 mil daqui a cinco anos, a renda familiar bruta precisa ser de R$ 14.159 — 2,67 vezes o rendimento médio do trabalhador de Belo Horizonte, que era de R$ 5.305 no primeiro trimestre de 2026 segundo a PNAD Contínua do IBGE, e 3,75 vezes a média nacional de R$ 3.777. Para R$ 600 mil, são 4 vezes a média de BH.
Não é pessimismo: é a aritmética do crédito imobiliário brasileiro a 11,7% ao ano. E é por isso que a conversa sobre a casa própria raramente é sobre a entrada. É sobre o tamanho do imóvel que faz sentido, sobre a renda que vai existir em cinco anos e sobre quais dívidas precisam sair da frente antes — se há dívida caindo mais rápido que qualquer meta, a entrada não é a prioridade da vez.
Quer saber qual imóvel a sua renda realmente sustenta?
O diagnóstico da Kairós Estratégia aplica essa conta aos seus números: renda, dívidas atuais, saldo de FGTS e prazo desejado. Você sai com o aporte mensal, o preço-teto do imóvel e o que precisa mudar no orçamento para o plano caber. Sem produto, sem comissão, sem indicação de aplicação. Agende seu diagnóstico.
Bairro por bairro em BH: o mesmo apartamento, dez aportes diferentes
Em Belo Horizonte, “um apartamento de 60 m²” pode significar aportes que variam quase 80% entre si. Aplicando o mesmo cálculo aos preços por bairro do FipeZap de setembro de 2026:
| Bairro | R$/m² | 60 m² hoje | Em 5 anos | Alvo de caixa | Aporte mensal |
|---|---|---|---|---|---|
| Savassi | R$ 17.281 | R$ 1.036.860 | R$ 1.143.095 | R$ 285.774 | R$ 3.583,62 |
| Santo Agostinho | R$ 16.643 | R$ 998.580 | R$ 1.100.893 | R$ 275.223 | R$ 3.451,32 |
| Lourdes | R$ 16.605 | R$ 996.300 | R$ 1.098.379 | R$ 274.595 | R$ 3.443,44 |
| Funcionários | R$ 15.171 | R$ 910.260 | R$ 1.003.524 | R$ 250.881 | R$ 3.146,06 |
| Santa Lúcia | R$ 11.851 | R$ 711.060 | R$ 783.914 | R$ 195.978 | R$ 2.457,58 |
| Sion | R$ 11.798 | R$ 707.880 | R$ 780.408 | R$ 195.102 | R$ 2.446,59 |
| Santo Antônio | R$ 11.493 | R$ 689.580 | R$ 760.233 | R$ 190.058 | R$ 2.383,34 |
| Serra | R$ 11.315 | R$ 678.900 | R$ 748.459 | R$ 187.115 | R$ 2.346,43 |
| Média da cidade | R$ 10.686 | R$ 641.160 | R$ 706.852 | R$ 176.713 | R$ 2.215,99 |
| Gutierrez | R$ 10.913 | R$ 654.780 | R$ 721.868 | R$ 180.467 | R$ 2.263,07 |
| Buritis | R$ 9.709 | R$ 582.540 | R$ 642.226 | R$ 160.556 | R$ 2.013,39 |
Preços do FipeZap de setembro de 2026; valorização de 1,97% a.a. aplicada uniformemente; entrada 20% + custos 5%; rendimento líquido de 11,69% a.a. Cálculo da Kairós Estratégia.
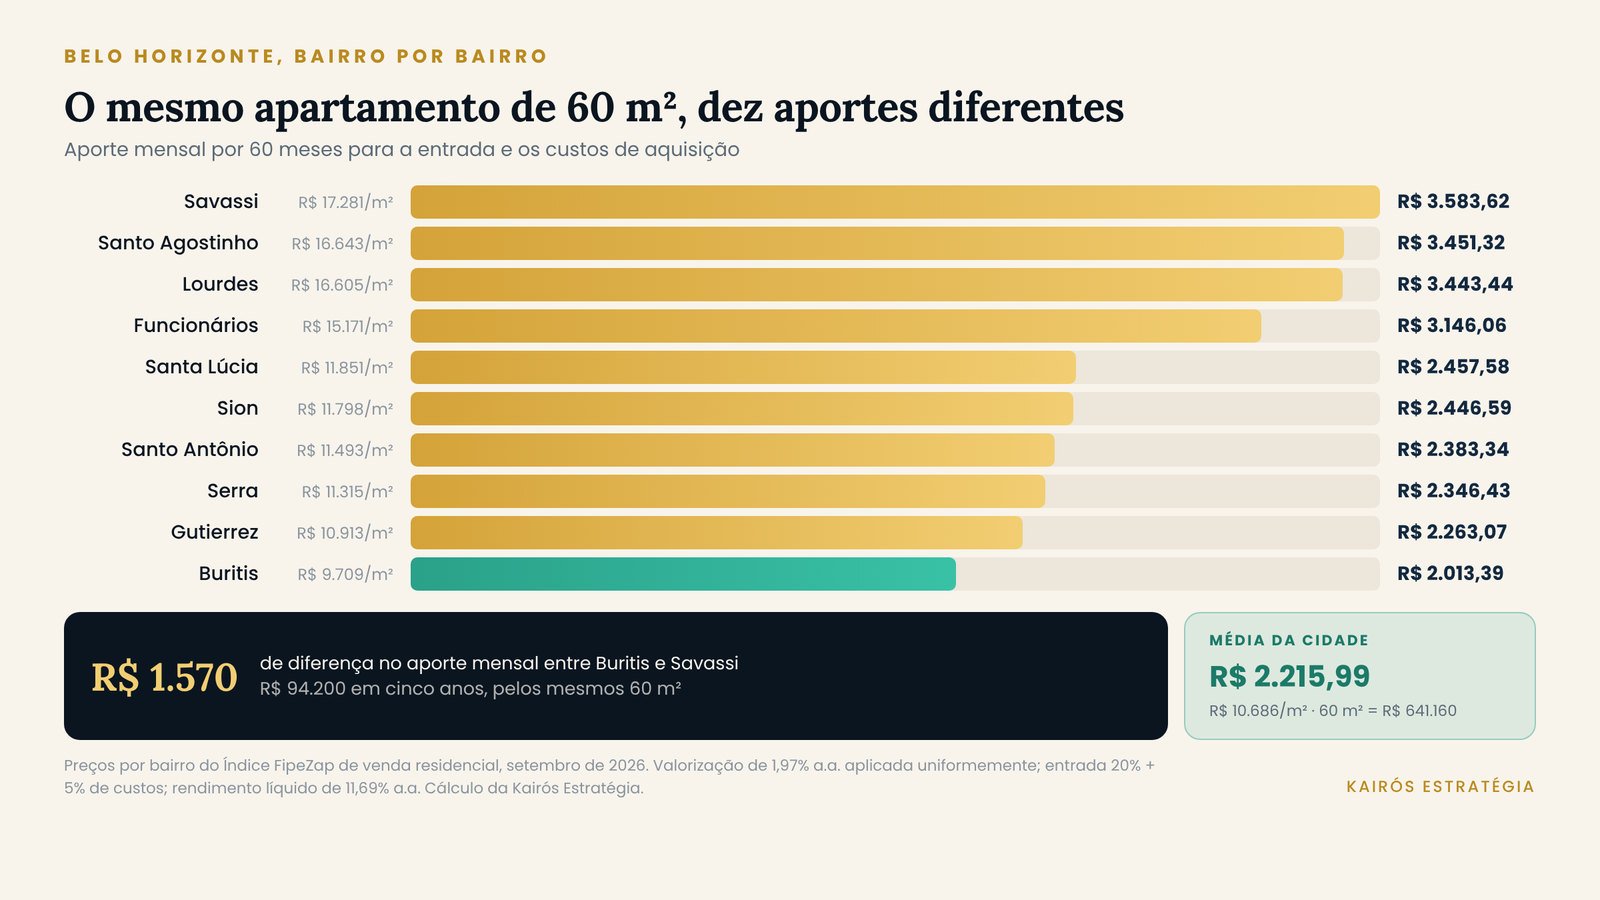
Entre Buritis e Savassi, a diferença de aporte é de R$ 1.570 por mês — R$ 94.200 ao longo de cinco anos, pelo mesmo número de metros quadrados.
Vale dizer que a valorização não foi uniforme por bairro nos últimos doze meses: Santo Antônio subiu 10,0% enquanto Gutierrez caiu 9,8%, segundo o mesmo levantamento. Projetar um único percentual para todos é simplificação deliberada — a alternativa seria extrapolar doze meses de variação de bairro para sessenta meses, o que seria pior.
Começar um ano depois custa 33% mais por mês
Prazo não é um detalhe do plano. É a variável mais sensível dele, porque entra como expoente no cálculo dos juros compostos.
| Imóvel de R$ 600 mil | Em 60 meses | Em 48 meses |
|---|---|---|
| Aporte mensal | R$ 2.073,73 | R$ 2.752,03 |
| Total depositado do próprio bolso | R$ 124.424 | R$ 132.097 |
| Quanto os juros construíram | R$ 40.945 | R$ 33.271 |
Mesmo alvo de R$ 165.369. Cálculo da Kairós Estratégia.
Doze meses de atraso aumentam o aporte em 32,7%. E a mudança mais interessante está na última linha: o rendimento, que em cinco anos constrói R$ 40.945 do alvo — quase um quarto do total —, constrói R$ 7.674 menos em quatro anos. Quem atrasa um ano paga R$ 7.674 a mais do próprio bolso pelo mesmo imóvel.
É o único item desta lista que não depende de juros, de preço de imóvel ou de regra de banco. Depende de quando a primeira transferência sai.
O FGTS entra na conta e muda o tamanho do aporte
Quem tem carteira assinada já tem parte da entrada guardada, e ela costuma ficar fora da planilha.
As regras de uso do FGTS na compra do imóvel exigem, resumidamente: ao menos três anos de contribuição ao fundo, consecutivos ou não; não possuir imóvel residencial na cidade onde mora ou trabalha; não ter financiamento ativo no Sistema Financeiro da Habitação; e que o imóvel seja residencial urbano, regularizado, destinado à própria moradia. O saldo pode ir para a entrada, para amortização do saldo devedor ou para o pagamento temporário de parcelas. Contas ativas e inativas somam.
Houve uma mudança relevante nesse terreno. Com o novo modelo de crédito imobiliário aprovado pelo Conselho Monetário Nacional em outubro de 2025, o teto de valor do imóvel no Sistema Financeiro da Habitação subiu de R$ 1,5 milhão para R$ 2,25 milhões, e o Conselho Curador do FGTS estendeu o uso do fundo a todos os financiamentos dentro desse novo teto. Como as condições específicas e os enquadramentos variam por instituição, confirme a sua situação no banco antes de contar com o saldo.
Com o fundo rendendo na casa de 3% ao ano mais correção, o efeito no aporte é direto:
| Saldo de FGTS hoje | Em 5 anos (a 3% a.a.) | Falta juntar | Aporte mensal |
|---|---|---|---|
| R$ 0 | — | R$ 165.369 | R$ 2.073,73 |
| R$ 20.000 | R$ 23.185 | R$ 142.183 | R$ 1.782,99 |
| R$ 40.000 | R$ 46.371 | R$ 118.998 | R$ 1.492,24 |
| R$ 60.000 | R$ 69.556 | R$ 95.812 | R$ 1.201,49 |
| R$ 80.000 | R$ 92.742 | R$ 72.627 | R$ 910,74 |
Imóvel de R$ 600 mil, alvo de R$ 165.369. Cálculo da Kairós Estratégia.
Um saldo de R$ 60 mil corta o aporte quase pela metade. É a primeira coisa a consultar antes de fixar a meta — e também a razão pela qual o saque do fundo por outros motivos tem um custo que não aparece no extrato.
Quanto guardar por mês para dar entrada num imóvel em 5 anos se as regras apertarem
Um último cenário, porque ele já aconteceu uma vez.
Em novembro de 2024, o limite de financiamento no sistema de parcelas decrescentes caiu de 80% para 70%, e no sistema de parcelas fixas, de 70% para 50%. Em outubro de 2025, com a liberação de parte dos depósitos compulsórios que lastreiam o crédito imobiliário, o limite de 80% foi restabelecido. Ou seja: o percentual que define a sua entrada mudou duas vezes em menos de um ano.
Veja o que isso faz com o plano de quem está no meio do caminho:
| Se o banco financiar | Entrada necessária | Alvo de caixa | Aporte mensal |
|---|---|---|---|
| 80% | 20% | R$ 165.369 | R$ 2.073,73 |
| 70% | 30% | R$ 231.516 | R$ 2.903,23 |
| 50% | 50% | R$ 363.811 | R$ 4.562,21 |
Imóvel de R$ 600 mil, mesmas premissas. Cálculo da Kairós Estratégia.
Uma mudança de regra pode mais que dobrar o aporte necessário. Por isso a margem importa: um plano calibrado no mínimo exato não tem folga para absorver mudança de política de crédito.
Vale lembrar também que, na prática, os compradores brasileiros financiam com mais frequência algo entre 60% e 70% do preço do imóvel, segundo a associação do setor — o que equivale a entradas de 30% a 40%, não de 20%. O mínimo regulatório e o comportamento real são coisas diferentes.
Como montar o plano em quatro decisões
A pergunta sobre quanto guardar por mês para dar entrada num imóvel em 5 anos se resolve em quatro decisões, nesta ordem:
1. Defina o preço-teto pela renda, não pelo desejo. Use a tabela da regra dos 10%: a parcela inicial não deve passar de 30% da renda bruta familiar. Esse número define o imóvel, e não o contrário.
2. Calcule o alvo com os custos dentro. Entrada mais 5% de custos de aquisição, aplicados ao preço projetado — não ao preço de hoje.
3. Escolha o critério da reserva, não o produto. O dinheiro da entrada tem data marcada e não pode oscilar perto do fim. Os critérios que importam são previsibilidade, liquidez na data certa e tributação compatível com o prazo. Qual aplicação atende a esses critérios é conversa para um profissional registrado na CVM — não é o que a Kairós faz, e não é o que este texto indica.
4. Automatize no dia do recebimento. Transferência programada para o dia seguinte ao do salário. Aporte que depende de sobra no fim do mês não acontece — é o mesmo princípio que vale para organizar o orçamento quando a renda não é previsível e para dividir as contas quando os salários do casal são diferentes.
E revise uma vez por ano. Três das premissas deste artigo mudam: a taxa básica de juros, a valorização dos imóveis e as regras de financiamento. Um plano de 60 meses sem revisão anual é um plano que vai descobrir o erro no mês 59.
Perguntas frequentes
Quanto guardar por mês para dar entrada num imóvel em 5 anos, na prática?
Cerca de 10% da renda bruta familiar — 9,76%, para ser exato — se o objetivo for o imóvel mais caro que a sua renda sustenta, com entrada de 20%, custos de aquisição de 5% e o dinheiro rendendo em aplicação conservadora. Em valores: R$ 1.382 por mês para um imóvel de R$ 400 mil hoje, R$ 2.074 para R$ 600 mil e R$ 2.765 para R$ 800 mil.
Dá para dar entrada menor que 20%?
Depende da instituição e do momento. O limite de financiamento já variou de 50% a 80% do valor do imóvel em menos de um ano, e algumas linhas chegam a 90%. O problema de entrada baixa é do outro lado: quanto menor a entrada, maior o saldo financiado e maior a parcela. Para um imóvel de R$ 661 mil, entrada de 20% gera primeira parcela de R$ 6.372; entrada de 40% gera R$ 4.779, com R$ 221 mil menos de juros ao longo de 360 meses.
O imóvel não sobe mais rápido do que eu consigo guardar?
Em Belo Horizonte, hoje, não. O metro quadrado subiu 1,97% em doze meses, enquanto o rendimento líquido de uma aplicação conservadora atrelada ao juro básico está em torno de 11,69% ao ano. Cada real guardado ganha poder de compra. Para o imóvel empatar com o dinheiro guardado, teria de valorizar 11,69% ao ano — quase seis vezes o ritmo recente da cidade. Isso vale para as condições atuais e muda se o juro cair.
Devo usar o FGTS na entrada ou guardar para amortizar depois?
As duas coisas são permitidas, e a conta depende do saldo e do custo do financiamento. Na entrada, o fundo reduz o valor financiado e, com ele, todos os juros do contrato. O que decide é a comparação entre o rendimento do fundo e a taxa do financiamento — e, com taxas de financiamento perto de 11,7% ao ano contra um fundo que rende na casa de 3%, usar na entrada tende a reduzir o custo total. Confirme as regras aplicáveis ao seu caso no banco.
E se eu só tiver 3 anos em vez de 5?
O aporte sobe mais do que proporcionalmente, porque você perde o juro composto dos períodos finais. Reduzir de 60 para 48 meses já eleva o aporte em 32,7% e faz você depositar R$ 7.674 a mais do próprio bolso para o mesmo alvo. Se o prazo é curto e o aporte não cabe, as saídas reais são rever o preço-teto do imóvel ou somar o saldo de FGTS à conta — não forçar um orçamento que vai quebrar no mês quatro.
Qual aplicação devo usar para guardar a entrada?
Esta é a única pergunta deste artigo que a Kairós não responde, por uma razão de regulação: recomendar aplicação é atividade privativa de profissional registrado na CVM, e não temos esse registro. O que podemos dizer são os critérios que um dinheiro com data marcada exige: previsibilidade de valor na data de uso, liquidez compatível com o prazo e tributação adequada ao horizonte. Com esses critérios na mão, a conversa com um profissional habilitado fica muito mais curta.
O plano de 90 dias da Kairós
Se a conta deste artigo mostrou que o aporte não cabe no orçamento atual, o problema não é a meta — é o que está antes dela. O Plano Kairós de 90 dias reorganiza o orçamento, define a ordem de quitação das dívidas e deixa o aporte da entrada funcionando em automático, com plano escrito e acompanhamento quinzenal. Fale com a Kairós Estratégia.
Este conteúdo tem caráter exclusivamente educativo. Não constitui recomendação de investimento, análise de valores mobiliários nem consultoria tributária individualizada, e nenhuma aplicação específica é indicada aqui. Recomendação personalizada de investimentos é atividade privativa de profissionais registrados na CVM. Consulte um profissional habilitado antes de tomar decisões financeiras.