Todo mês a mesma cena no diagnóstico. A pessoa tem R$ 20.000 parados e uma dívida de R$ 20.000 correndo. E pergunta se deve quitar ou aplicar.
Quase sempre ela já sabe a resposta e quer permissão para a outra. Guardar dinheiro parece adulto; quitar dívida parece perder o que se juntou com esforço. A sensação atrapalha, mas a decisão não é sobre sensação. Quitar dívida ou investir primeiro? A conta que decide cabe em uma linha de aritmética — e, no Brasil de 2026, o resultado quase nunca é ambíguo.
Este texto mostra a conta, as tabelas que saem dela, o único caso em que o placar realmente empata e as três exceções que a matemática não enxerga.
Um aviso antes de começar, porque ele muda como você deve ler tudo o que vem abaixo: nenhuma aplicação é citada, indicada ou comparada aqui. A referência usada nos cálculos é a taxa básica da economia — um número público que serve de régua, não um produto que alguém possa comprar. O que este artigo faz é aritmética sobre dívidas, que é terreno de organização financeira.
A pergunta está mal formulada
“Quitar dívida ou investir” sugere duas coisas diferentes. Não são.
Quitar uma dívida é um investimento. É o único investimento com retorno contratualmente garantido, conhecido de antemão, isento de imposto e de risco de mercado. Se você tem uma dívida que custa 60% ao ano e a elimina, você acaba de travar um ganho de 60% ao ano — sem cobrança de imposto de renda sobre ele, porque não há rendimento tributável, apenas uma despesa que deixou de existir.
Reformulada corretamente, a pergunta vira: qual dos dois usos do mesmo dinheiro rende mais, líquido? E essa pergunta tem resposta numérica.
A única comparação que importa
De um lado, o custo da dívida. Do outro, o rendimento do dinheiro depois do imposto. O que for maior vence. É isso.
O erro que quase todo mundo comete é comparar números que não são comparáveis: o juro da dívida vem sempre em taxa cheia, e o rendimento costuma ser lembrado em taxa bruta, antes do imposto. Comparar os dois assim é dar vantagem artificial ao lado de aplicar.
A régua honesta é o rendimento líquido. E para chegar nele é preciso passar pela tabela de imposto.
O imposto que muda o placar
Em aplicações de renda fixa tributadas, o imposto de renda é retido na fonte segundo uma tabela regressiva por prazo, em vigor desde 2004:
| Prazo da aplicação | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20,0% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15,0% |
Vale registrar que essa tabela quase mudou. A Medida Provisória 1.303/2025 propunha substituí-la por uma alíquota única, mas foi retirada de pauta na Câmara e perdeu a validade em 9 de outubro de 2025. As regras antigas seguem valendo em 2026.
Com a taxa básica da economia em 14,00% ao ano — patamar definido pelo Copom em 5 de agosto de 2026, em decisão unânime — o rendimento líquido de uma aplicação que apenas acompanhe essa taxa fica assim:
| Prazo | IR | Rendimento líquido | Ganho real (IPCA de 4,44%) |
|---|---|---|---|
| Até 180 dias | 22,5% | 10,85% a.a. | 6,14% |
| 181 a 360 dias | 20,0% | 11,20% a.a. | 6,47% |
| 361 a 720 dias | 17,5% | 11,55% a.a. | 6,81% |
| Acima de 720 dias | 15,0% | 11,90% a.a. | 7,14% |
Cálculo Kairós Estratégia sobre a Selic de 14,00% a.a. e o IPCA acumulado em 12 meses até julho de 2026 (4,44%, IBGE).
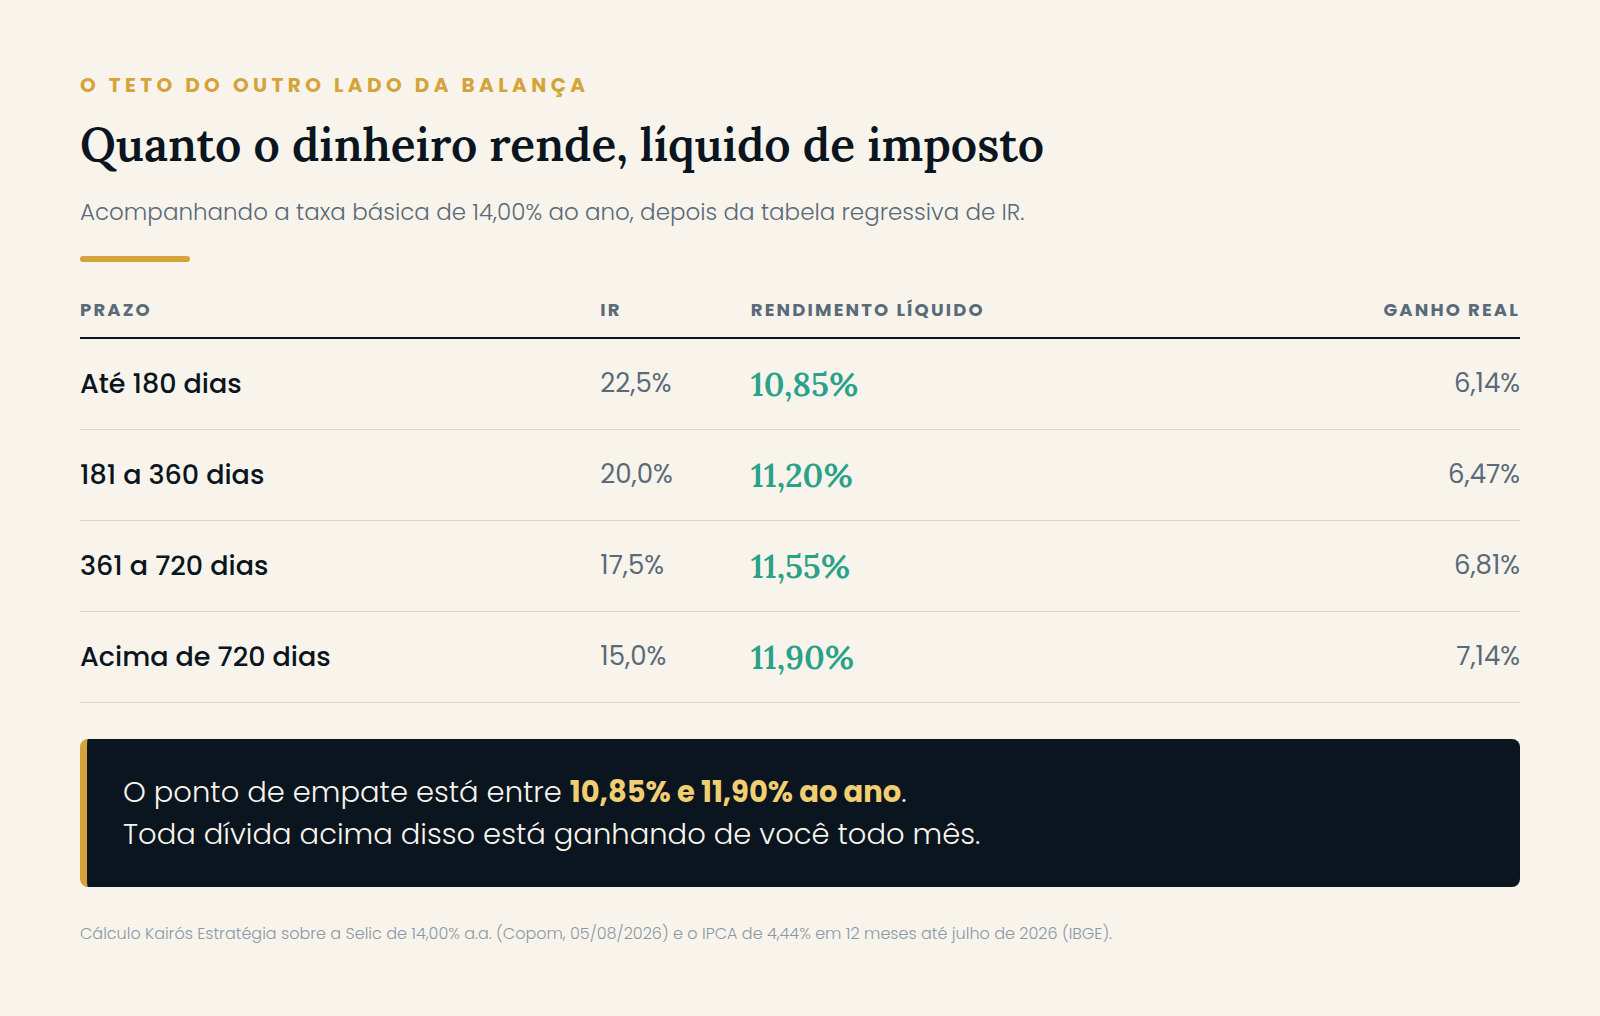
Guarde este intervalo: entre 10,85% e 11,90% ao ano. É o teto do que o dinheiro consegue render, líquido, apenas acompanhando a taxa básica. Qualquer dívida que custe mais do que isso está ganhando de você todo mês.
E, no Brasil, praticamente toda dívida de pessoa física custa mais do que isso.
Quitar dívida ou investir primeiro? A conta que decide, em uma tabela
Aqui está a virada de chave. Em vez de perguntar quanto o dinheiro rende, pergunte o contrário: quanto ele precisaria render, bruto, só para empatar com a sua dívida?
A conta é direta. Se a dívida custa D ao ano e o imposto sobre o rendimento é de alíquota T, o rendimento bruto necessário para empatar é D dividido por (1 − T).
| Modalidade da dívida | Custo (a.a.) | Para empatar com IR de 22,5% | Com IR de 15% |
|---|---|---|---|
| Rotativo do cartão | 436,2% | 562,8% a.a. | 513,2% a.a. |
| Parcelamento de fatura | 189,3% | 244,3% a.a. | 222,7% a.a. |
| Cheque especial | 137,3% | 177,2% a.a. | 161,5% a.a. |
| Crédito pessoal não consignado | 111,0% | 143,2% a.a. | 130,6% a.a. |
| Crédito consignado | 28,4% | 36,6% a.a. | 33,4% a.a. |
| Financiamento imobiliário | 11,5% | 14,8% a.a. | 13,5% a.a. |
Cálculo Kairós Estratégia sobre as taxas médias por modalidade divulgadas pelo Banco Central para julho de 2026, e sobre a faixa de 10,26% a 11,70% a.a. mais TR praticada no financiamento imobiliário.
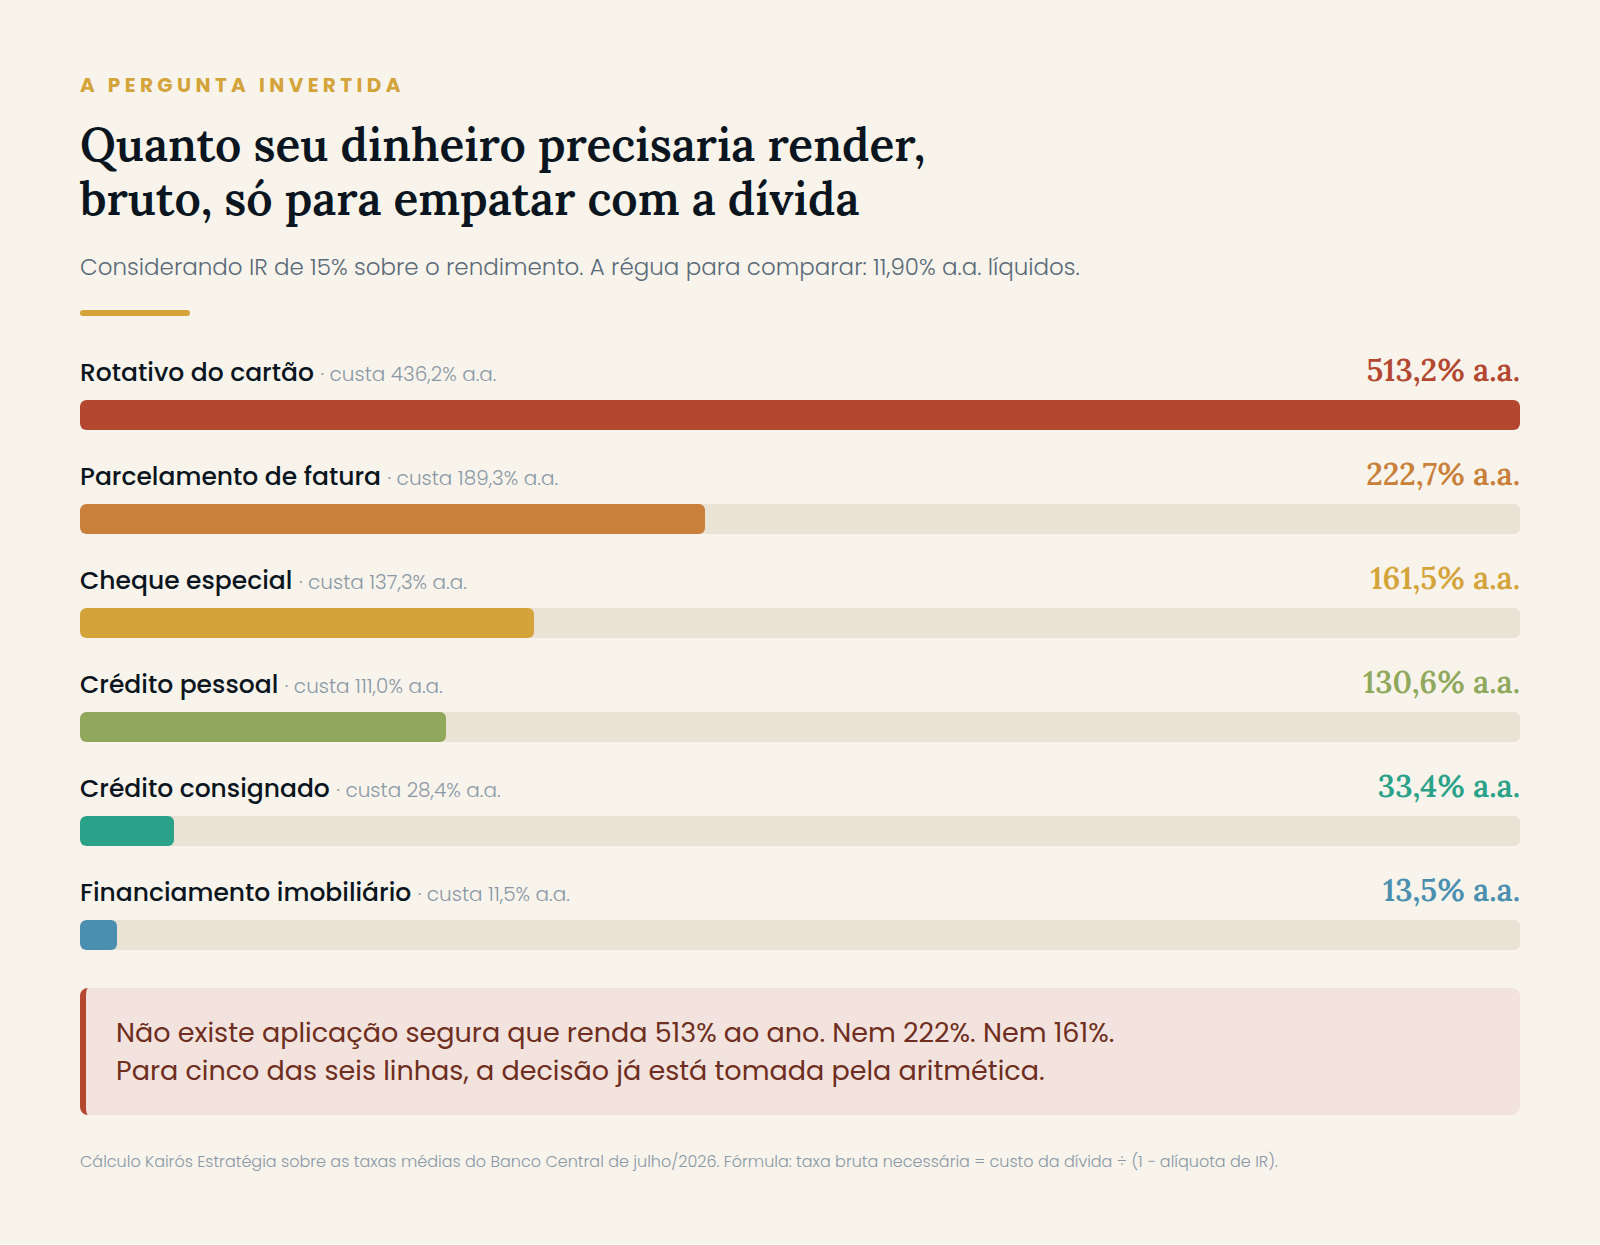
Leia a terceira coluna como uma pergunta: existe alguma aplicação que renda 513% ao ano com segurança? Não existe. Nem 222%. Nem 161%. Nem 130%.
Essa é a resposta para cinco das seis linhas, e ela não depende de conjuntura, de opinião nem de perfil de investidor. Enquanto a dívida estiver nessas modalidades, a decisão está tomada pela aritmética.
A última linha é outra história, e vamos chegar nela.
R$ 20.000 por 24 meses: o tamanho real da diferença
Percentual é abstrato. Reais não são. Simulamos R$ 20.000 nos dois caminhos ao longo de 24 meses: a dívida crescendo pela taxa da modalidade, e o mesmo valor rendendo a taxa básica com IR de 17,5%, que é a faixa correspondente a esse prazo.
| Modalidade | A dívida vira | O dinheiro vira | Diferença contra você |
|---|---|---|---|
| Rotativo do cartão | R$ 575.020,88 | R$ 24.886,81 | R$ 550.134,08 |
| Parcelamento de fatura | R$ 167.388,98 | R$ 24.886,81 | R$ 142.502,18 |
| Cheque especial | R$ 112.622,58 | R$ 24.886,81 | R$ 87.735,78 |
| Crédito pessoal não consignado | R$ 89.042,00 | R$ 24.886,81 | R$ 64.155,19 |
| Crédito consignado | R$ 32.973,12 | R$ 24.886,81 | R$ 8.086,31 |
| Financiamento imobiliário | R$ 24.864,50 | R$ 24.886,81 | R$ 22,30 a favor de aplicar |
Cálculo Kairós Estratégia. Juros compostos em ambos os lados, sem amortização e sem aportes. Os valores do rotativo e do parcelamento de fatura são o resultado matemático puro da taxa média; na prática, a Lei 14.690/2023 limita juros e encargos dessas duas modalidades a 100% do valor original para dívidas contraídas a partir de janeiro de 2024.
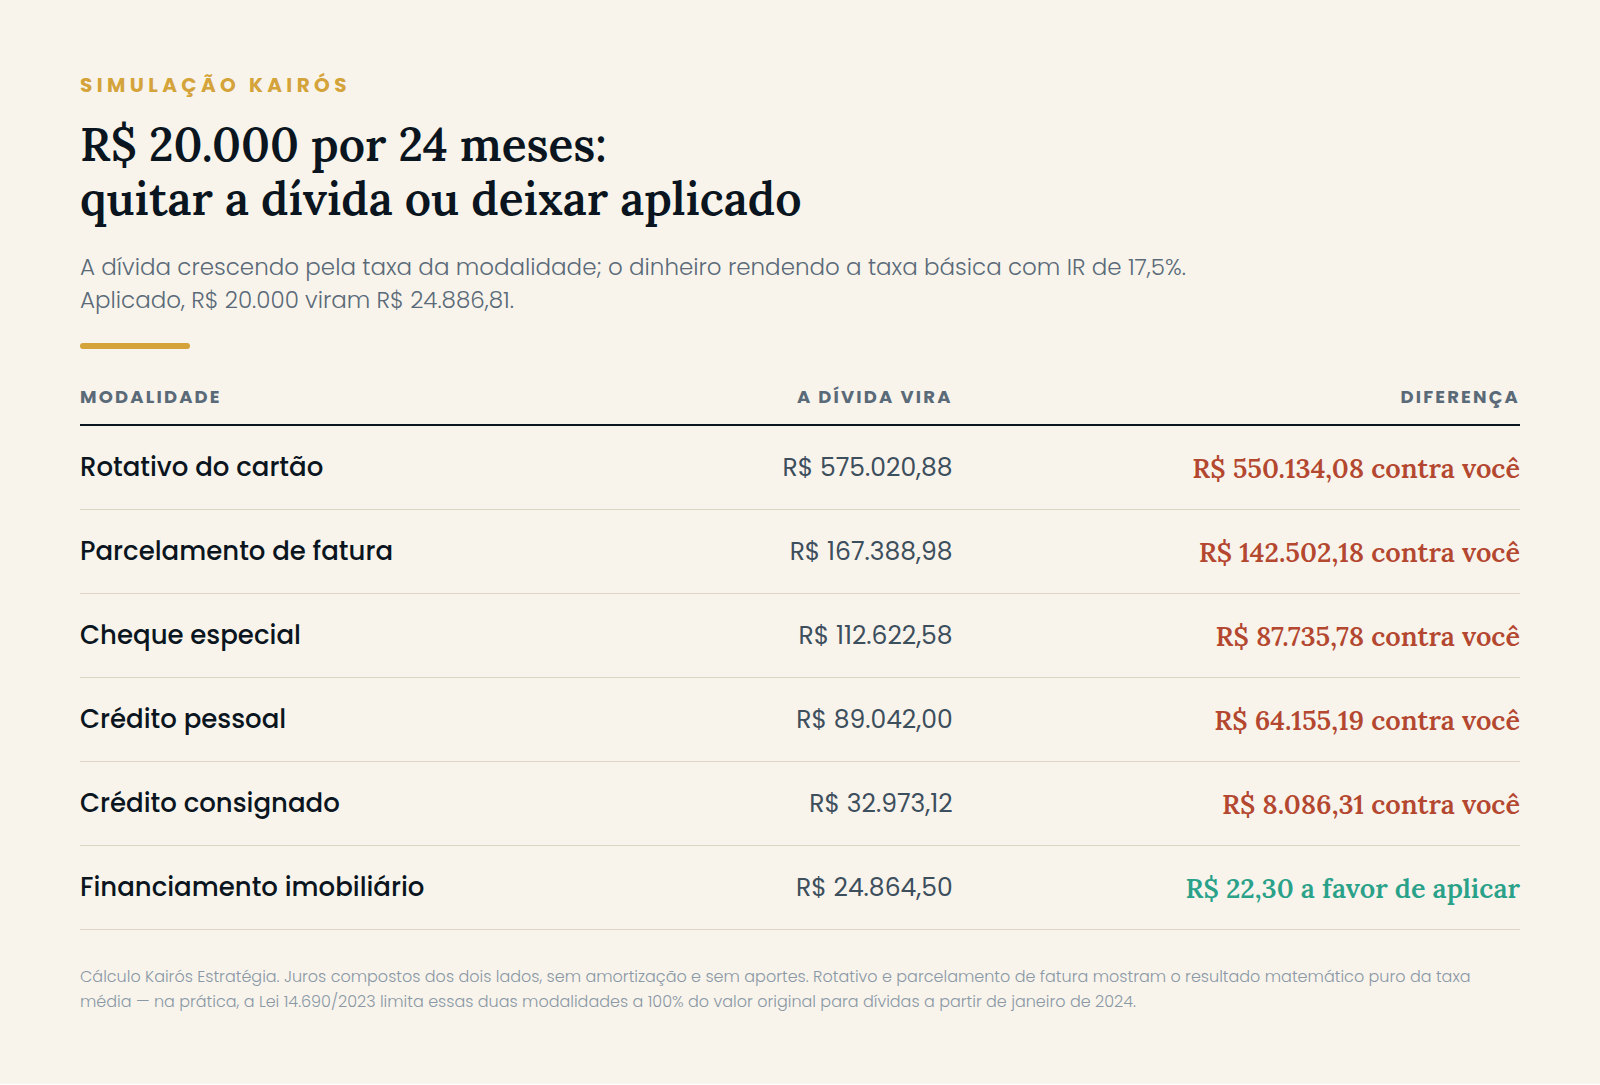
Repare na penúltima linha. Mesmo o consignado — a dívida mais barata do crédito livre brasileiro, a que costuma ser tratada como “juro camarada” — custa R$ 8.086 a mais do que o dinheiro rende, em dois anos, sobre R$ 20.000. Não é empate. É uma perda de 40% do valor original.
E repare na última.
A única linha em que a conta realmente empata
O financiamento imobiliário terminou os 24 meses com uma diferença de R$ 22,30 sobre R$ 20.000. Isso é 0,1%. Em termos práticos, é um empate técnico.
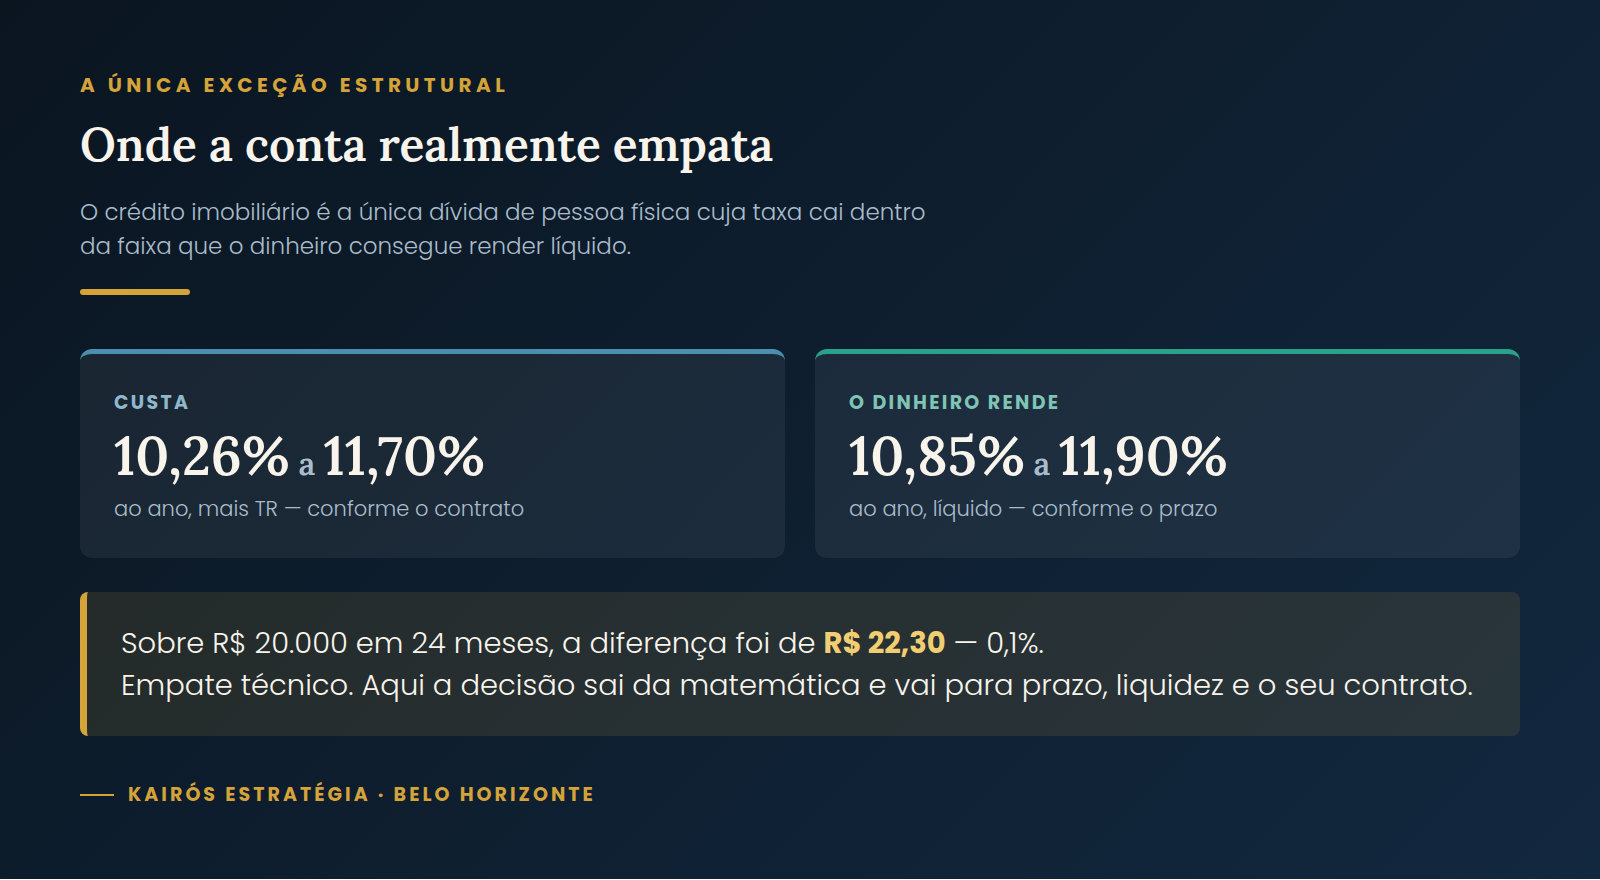
Não é coincidência. O crédito imobiliário é a única categoria de dívida de pessoa física no Brasil cuja taxa contratada — algo entre 10,26% e 11,70% ao ano mais TR, dependendo do contrato — cai dentro da faixa de 10,85% a 11,90% que o dinheiro consegue render líquido. Ele é a exceção estrutural, e é por isso que a resposta muda de figura aqui.
Quando o placar empata, a decisão sai da matemática e vai para critérios que só você tem:
- A TR do seu contrato. Ela entra por cima da taxa e move o resultado. Sem olhar o contrato, a conta acima é aproximada, não sua.
- O prazo em que você vai precisar do dinheiro. Amortizar é irreversível; o dinheiro sai do seu alcance.
- A liquidez que você perde. Um imóvel amortizado não paga a conta do hospital no mês que vem.
- O que a amortização faz com a parcela ou com o prazo. São efeitos diferentes, e um deles alivia o orçamento hoje enquanto o outro alivia o total pago no fim.
Nada disso é dado; é escolha. E o ponto do artigo é justamente esse: só nessa linha existe escolha. Nas outras cinco, não existe.
Você sabe qual é a taxa real de cada dívida sua? A maior parte das pessoas que atendemos descobre no diagnóstico que estava carregando pelo menos uma dívida numa modalidade muito mais cara do que imaginava. A Kairós Estratégia levanta todas as suas dívidas pelo Registrato do Banco Central, calcula o custo real de cada uma e monta a ordem de quitação em um plano escrito de 90 dias. Não vendemos produto, não recebemos comissão e não indicamos aplicação. Agende um diagnóstico.
A exceção que vem antes de todas as outras
Existe um caso em que aplicar vence mesmo quando a matemática diz para quitar: quando você ainda não tem reserva de emergência.
O motivo é que zerar a dívida sem deixar nenhum colchão costuma criar a próxima dívida — e a próxima costuma nascer na pior modalidade que existe, porque emergência não escolhe hora nem taxa.
Colocamos número nisso. Uma emergência de R$ 5.000 sem reserva, financiada pela taxa média de cada modalidade:
| Onde a emergência cai | Juros em 3 meses | Juros em 6 meses |
|---|---|---|
| Rotativo do cartão | R$ 2.608,55 | R$ 6.578,00 |
| Cheque especial | R$ 1.205,75 | R$ 2.702,27 |
| Crédito pessoal | R$ 1.026,16 | R$ 2.262,92 |
Cálculo Kairós Estratégia sobre as taxas médias do Banco Central de julho de 2026.
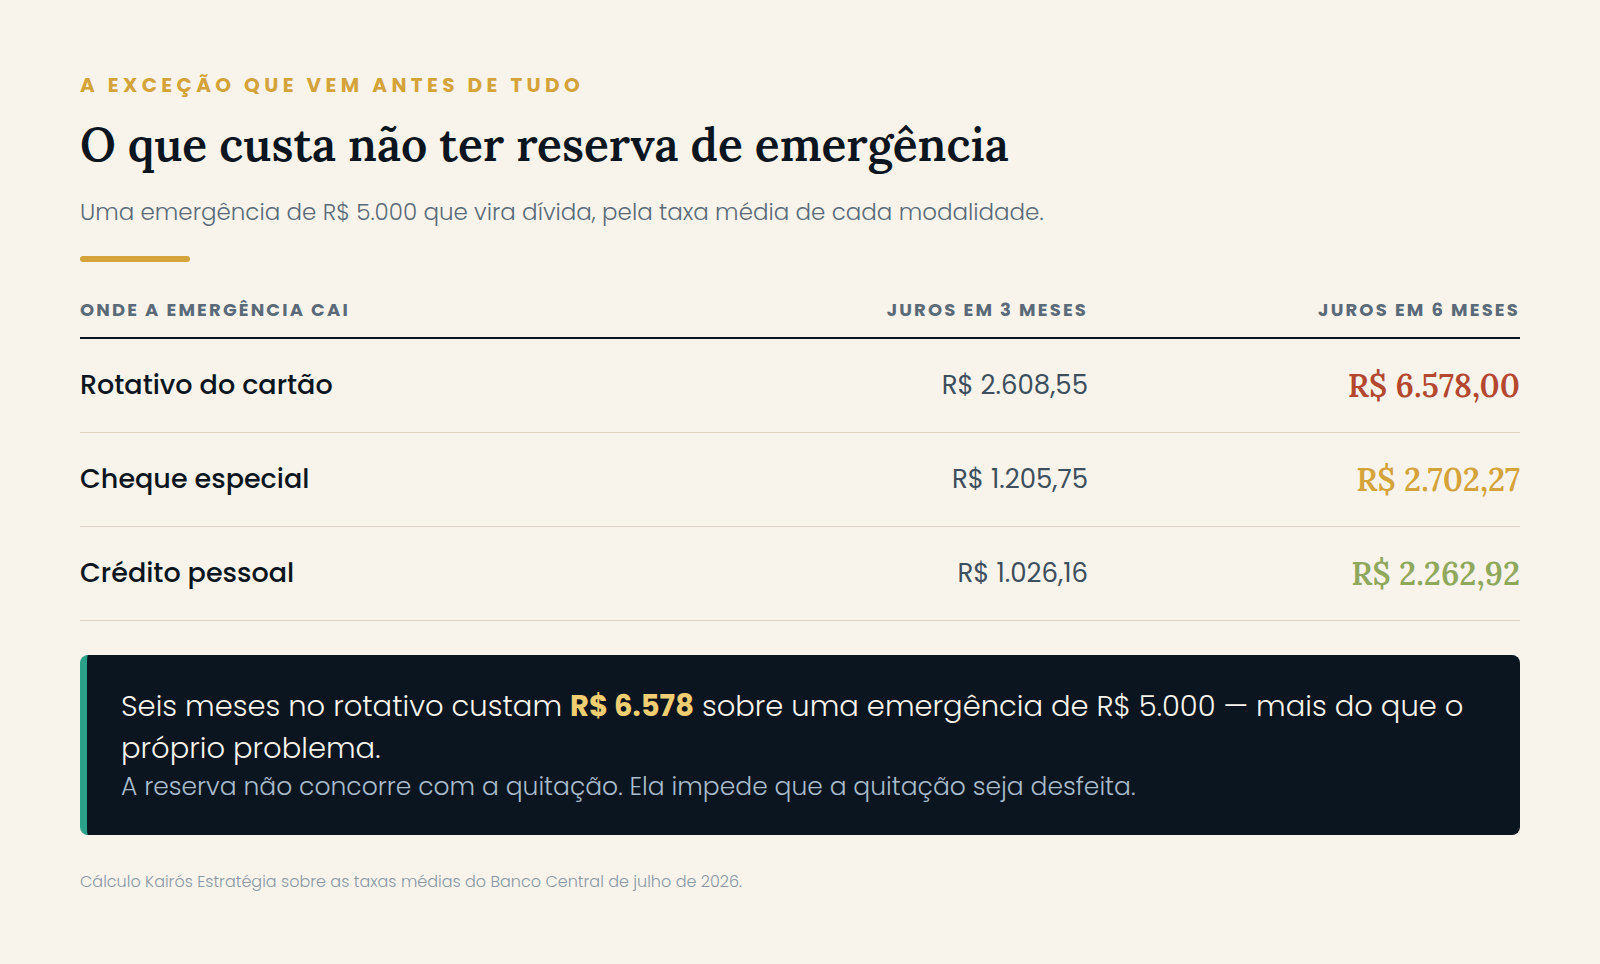
Seis meses no rotativo custam R$ 6.578 sobre uma emergência de R$ 5.000 — mais do que o próprio problema. É por isso que a reserva vem antes: ela não é um investimento concorrendo com a quitação, é o que impede a quitação de ser desfeita.
O critério para dimensionar a reserva não é um número universal, é a sua estabilidade de renda e o tamanho das suas despesas fixas. E o critério para onde deixá-la é um só: liquidez imediata, porque uma reserva que demora a virar dinheiro não é reserva. Prazo é critério; produto é escolha sua, com quem tiver habilitação para orientá-la.
As três exceções que a matemática não enxerga
1. A dívida com garantia de um terceiro. Quando alguém avalizou por você, o custo de um atraso não é financeiro, é a relação. Isso pode justificar priorizar uma dívida mais barata.
2. A dívida que trava algo de que você precisa agora. Nome negativado bloqueia aluguel, financiamento e, em algumas profissões, contratação. Se um bloqueio está custando uma oportunidade concreta, a urgência dele pode superar a ordem da planilha.
3. O efeito comportamental. Há gente que precisa ver uma dívida sumir por inteiro para manter o plano de pé. Quitar primeiro a menor, mesmo que não seja a mais cara, pode ser o que sustenta os outros doze meses de disciplina. A matemática perde um pouco; o plano sobrevive. Vale a troca desde que seja consciente, e não uma desculpa recorrente.
A ordem que funciona na prática
Depois de centenas de diagnósticos, a resposta para quitar dívida ou investir primeiro? A conta que decide raramente se aplica isolada — ela vira uma sequência. Esta é a que sustenta o resultado:
- Pare de aumentar a dívida. Nenhuma conta funciona enquanto a modalidade mais cara continua sendo alimentada todo mês.
- Monte uma reserva mínima, suficiente para o imprevisto comum — não a reserva completa, apenas o colchão que impede a recaída.
- Ataque por taxa, não por valor. Da modalidade mais cara para a mais barata, sempre. É contraintuitivo, porque a dívida grande incomoda mais, mas é a taxa que corrói.
- Reavalie ao chegar em torno de 12% ao ano. Esse é o ponto em que a conta deixa de ser óbvia. Abaixo dele, a decisão passa a depender de prazo, liquidez e objetivo.
- Só então complete a reserva e olhe para prazos longos.
Note que “quitar dívida ou investir primeiro” não é uma bifurcação única: é uma ordem. Quase todo mundo faz as duas coisas — a questão é em que sequência, e a sequência errada custa os valores da tabela acima.
Os erros que fazem a conta certa dar resultado errado
Usar a taxa que você acha que paga. A taxa lembrada quase nunca é a contratada. O Registrato, do Banco Central, mostra as operações registradas no seu CPF, e a fatura mostra a taxa efetiva. Refazer a conta com o número certo muda a ordem com frequência.
Comparar taxa mensal com taxa anual. Um erro banal e caríssimo. 2,11% ao mês não são 25,3% ao ano; são 28,4%, porque juro compõe. Sempre converta antes de comparar.
Esquecer o imposto do lado do rendimento e lembrar dele do lado da dívida. Ou o contrário. As duas pontas precisam estar líquidas.
Tratar liquidez como se fosse rendimento. Dinheiro acessível vale alguma coisa que a planilha não mostra — e é exatamente por isso que a reserva vem antes. Mas isso é um argumento para ter reserva, não um argumento para carregar dívida cara indefinidamente.
Fazer a conta uma vez. A taxa básica está em ciclo de queda desde 2026. Quando ela cai, o rendimento líquido cai junto e o ponto de empate desce — o que torna a quitação ainda mais vantajosa, não menos. A conta precisa ser refeita quando o cenário muda.
Um caso da consultoria
Boa parte de quem procura a Kairós quer começar a investir. No diagnóstico, quase sempre aparece que o primeiro passo é outro: estancar o juro que já está correndo. Raramente um investimento seguro alcança o que a dívida cobra do outro lado — é exatamente o que a tabela do ponto de empate mostra.
Um caso ilustra bem. Uma cliente de 52 anos, morando nos Estados Unidos, chegou com a vida financeiramente estruturada lá fora e dívidas aqui no Brasil. A intenção era rentabilizar o dinheiro no Brasil para depois voltar.
Como ela recebia em moeda forte, o desequilíbrio ficava ainda mais evidente: cada conversão amortizava um pedaço grande do saldo devedor, e nada de baixo risco entregava retorno equivalente. A ordem foi a deste artigo — primeiro a dívida, depois a carteira.
E o ganho não parou na quitação. Com a parcela fora do orçamento, o aporte mensal que ela passou a fazer ficou maior do que o que conseguiria se tivesse começado a investir antes de resolver a dívida.
Perguntas frequentes
Quitar dívida ou investir primeiro, se a minha dívida é barata? “Barata” precisa de número. O ponto de empate hoje está entre 10,85% e 11,90% ao ano, que é o que a taxa básica rende líquida de imposto conforme o prazo. Dívida acima disso perde da aplicação; abaixo disso, a decisão depende de prazo, liquidez e objetivo. No crédito livre brasileiro, quase nada fica abaixo desse ponto — o consignado, a modalidade mais barata da lista, custa 28,4% ao ano.
Vale a pena quitar dívida antes do prazo? Do ponto de vista do custo, sim, e a lei ajuda: o artigo 52, §2º do Código de Defesa do Consumidor garante a liquidação antecipada, total ou parcial, com redução proporcional dos juros e demais acréscimos. Isso significa que amortizar não é pagar o total das parcelas restantes — é pagar o saldo devedor com os juros futuros descontados. Se o desconto oferecido for simbólico, peça o demonstrativo.
E se eu tiver dívida e nenhuma reserva? A reserva mínima vem primeiro, mesmo com a dívida correndo. Não a reserva completa — apenas o colchão que impede a próxima emergência de virar dívida nova, que é o que desfaz o esforço de quitação. Os números da tabela de emergência mostram por quê.
A queda da Selic muda a resposta? Muda a favor da quitação. Quando a taxa básica cai, o rendimento líquido do dinheiro cai junto e o ponto de empate desce, enquanto as taxas de dívidas já contratadas seguem onde estavam. Só o crédito novo tende a acompanhar a queda.
Devo quitar a dívida mais cara ou a menor? Pela matemática, sempre a mais cara. Pela prática, existe um caso em que quitar a menor primeiro se justifica: quando ver uma dívida desaparecer por inteiro é o que mantém a pessoa no plano. É uma troca consciente de eficiência por continuidade — aceitável uma vez, problemática quando vira hábito.
A conta muda para quem é autônomo ou PJ? A aritmética é a mesma, mas a reserva pesa mais, porque a renda oscila e o risco de precisar de crédito de emergência é maior. Na prática, isso costuma significar um colchão maior antes de acelerar a quitação — não uma inversão da ordem.
O que fica
Quitar dívida ou investir primeiro? A conta que decide compara duas coisas e só duas: o custo da dívida e o rendimento do dinheiro depois do imposto. Hoje, esse rendimento não passa de 11,90% ao ano acompanhando a taxa básica, e a dívida mais barata do crédito livre custa 28,4%.
Fora do crédito imobiliário — onde o placar realmente empata — e antes de existir uma reserva mínima, a resposta é a mesma para quase todo mundo. Não porque quitar seja mais virtuoso, mas porque nenhuma aplicação segura rende 500% ao ano.
A Kairós Estratégia não vende produto financeiro, não recebe comissão e não indica investimento. O que fazemos é organizar o orçamento, levantar cada dívida com a taxa real, calcular a ordem de quitação e acompanhar a execução de perto — um plano escrito de 90 dias, com revisão quinzenal. Agende seu diagnóstico com a Kairós.
Fontes
- Banco Central do Brasil — estatísticas de crédito, julho/2026: cheque especial 137,3%, crédito pessoal não consignado 111,0%, consignado 28,4% e rotativo 436,2% e parcelado 189,3%
- Copom — Selic reduzida a 14,00% a.a. em 5 de agosto de 2026, decisão unânime
- IBGE — IPCA de julho/2026: 0,07% no mês, 3,44% no ano e 4,44% em 12 meses
- Câmara dos Deputados — MP 1.303/2025 retirada de pauta e sem validade desde 9 de outubro de 2025; tabela regressiva mantida
- Tabela regressiva de IR sobre renda fixa em vigor em 2026
- Faixa de taxas do financiamento imobiliário em 2026: 10,26% a 11,70% a.a. mais TR
- Idec — art. 52, §2º do CDC: liquidação antecipada com redução proporcional dos juros
- Banco Central — Registrato
Este conteúdo tem caráter exclusivamente educativo. Não constitui recomendação de investimento, análise de valores mobiliários nem consultoria tributária individualizada, e nenhuma aplicação específica é indicada aqui. Recomendação personalizada de investimentos é atividade privativa de profissionais registrados na CVM. Consulte um profissional habilitado antes de tomar decisões financeiras.