O número que aparece no celular não é mais o do banco. Quem liga fala o seu nome inteiro, cita um contrato que você mal lembra e oferece um desconto que parece bom demais. Você pergunta com quem está falando e a resposta é uma sigla que você nunca ouviu.
Nesse momento a maioria das pessoas faz uma de duas coisas erradas. Ou desliga e passa a ignorar toda ligação — e perde a melhor janela de negociação que vai ter. Ou aceita a primeira proposta no susto, com medo de que a oferta suma — e paga mais caro do que precisava.
As duas reações vêm da mesma causa: ninguém explicou o que aconteceu. Dívida em cobrança: o que muda quando sai do banco e vai para a assessoria é uma pergunta técnica, e a resposta técnica muda o valor que você vai desembolsar. Este texto é essa resposta.
Três coisas diferentes que todo mundo chama de “dívida em cobrança”
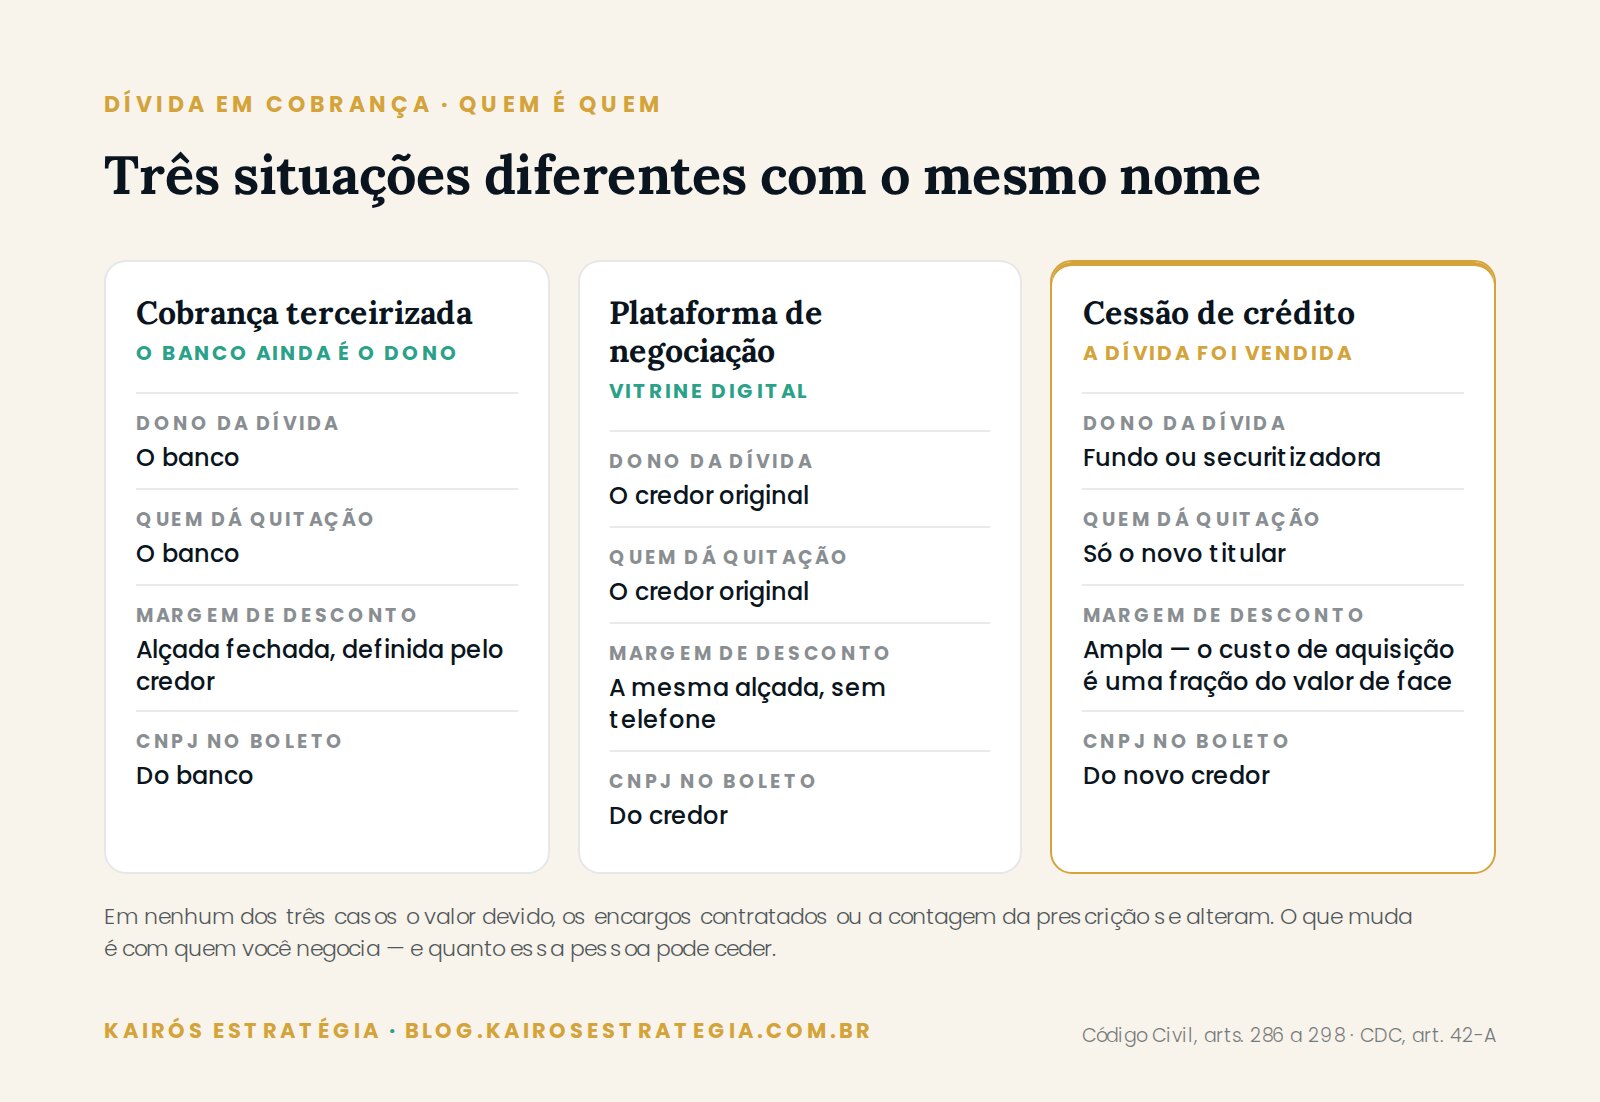
A confusão começa no vocabulário. Quando alguém diz que a dívida “foi para a cobrança”, pode estar descrevendo três situações juridicamente distintas, com consequências distintas para o seu bolso.
Primeira: cobrança terceirizada. O banco continua sendo o dono da dívida. Ele apenas contratou uma empresa para ligar, mandar mensagem e fechar acordo em nome dele. A empresa trabalha por comissão sobre o que recupera e opera dentro de uma alçada — um limite de desconto pré-aprovado pelo credor. Se você pedir mais do que essa alçada, a pessoa do outro lado precisa escalar o pedido. O contrato original segue valendo, o CNPJ do credor no boleto ainda é o do banco.
Segunda: correspondente ou plataforma de negociação. São os canais digitais e as feiras de renegociação. Também não mudam o dono da dívida — são vitrines. A oferta que aparece ali é a mesma alçada da cobrança terceirizada, só que sem telefone.
Terceira: cessão de crédito. Aqui a dívida foi vendida. O banco transferiu a titularidade do crédito para um terceiro — em geral um fundo de investimento em direitos creditórios ou uma securitizadora — e recebeu à vista uma fração do valor. A partir da cessão, o banco não é mais seu credor. Quem compra passa a ter o direito de cobrar, de negociar e de dar quitação.
A diferença entre a primeira e a terceira é a diferença entre pedir desconto a um funcionário com régua e pedir desconto a alguém que comprou seu contrato barato. A margem de manobra não é a mesma, e o roteiro de conversa não deveria ser o mesmo.
O relógio de 360 dias: por que a dívida sai do banco
A dívida não é repassada porque você foi “um cliente ruim”. É repassada porque, a partir de certo ponto, ela vale menos no balanço do banco do que o dinheiro que alguém paga por ela.
Instituições financeiras seguem a Resolução CMN nº 4.966/2021, que reformulou a classificação de ativos problemáticos e a constituição de provisões. Conforme o atraso avança, o banco precisa provisionar uma parcela crescente do crédito — ou seja, reconhecer como perda provável um valor que ainda está registrado como ativo. Em algum momento a provisão chega perto de 100% e o crédito deixa de contribuir para o balanço.
É aí que a venda faz sentido. Uma dívida totalmente provisionada vale zero no papel; vendê-la por qualquer coisa acima de zero gera resultado. O executivo da maior compradora de carteiras do país descreveu o corte em entrevista à Bloomberg Línea em agosto de 2026: as carteiras adquiridas são, em geral, de créditos com mais de 360 dias de atraso, o ponto em que o credor original conclui que não vale mais a pena perseguir sozinho.
O mercado que compra esses créditos não é pequeno nem marginal. Fechou 2025 com R$ 34 bilhões em carteiras cedidas, somou R$ 17 bilhões só no primeiro semestre de 2026 e deve chegar a R$ 40 bilhões no ano. O produto mais comum dentro dessas carteiras é dívida de cartão de crédito, seguida de crédito pessoal sem garantia.
Do outro lado da conta está o tamanho do problema. A Serasa registrou 81,7 milhões de brasileiros inadimplentes em fevereiro de 2026, com mais de 332 milhões de dívidas em aberto e ticket médio de R$ 6.598,13. Fazendo a divisão: 4,06 dívidas por pessoa inadimplente. Quase ninguém deve para um credor só — e isso importa, porque cada contrato pode estar em um estágio diferente desse relógio.
Como uma dívida de R$ 3.000 chega até lá
Antes de virar carteira vendida, a dívida passa por uma escalada previsível. Vale ver os números, porque eles explicam por que o saldo cobrado costuma ser irreconhecível.
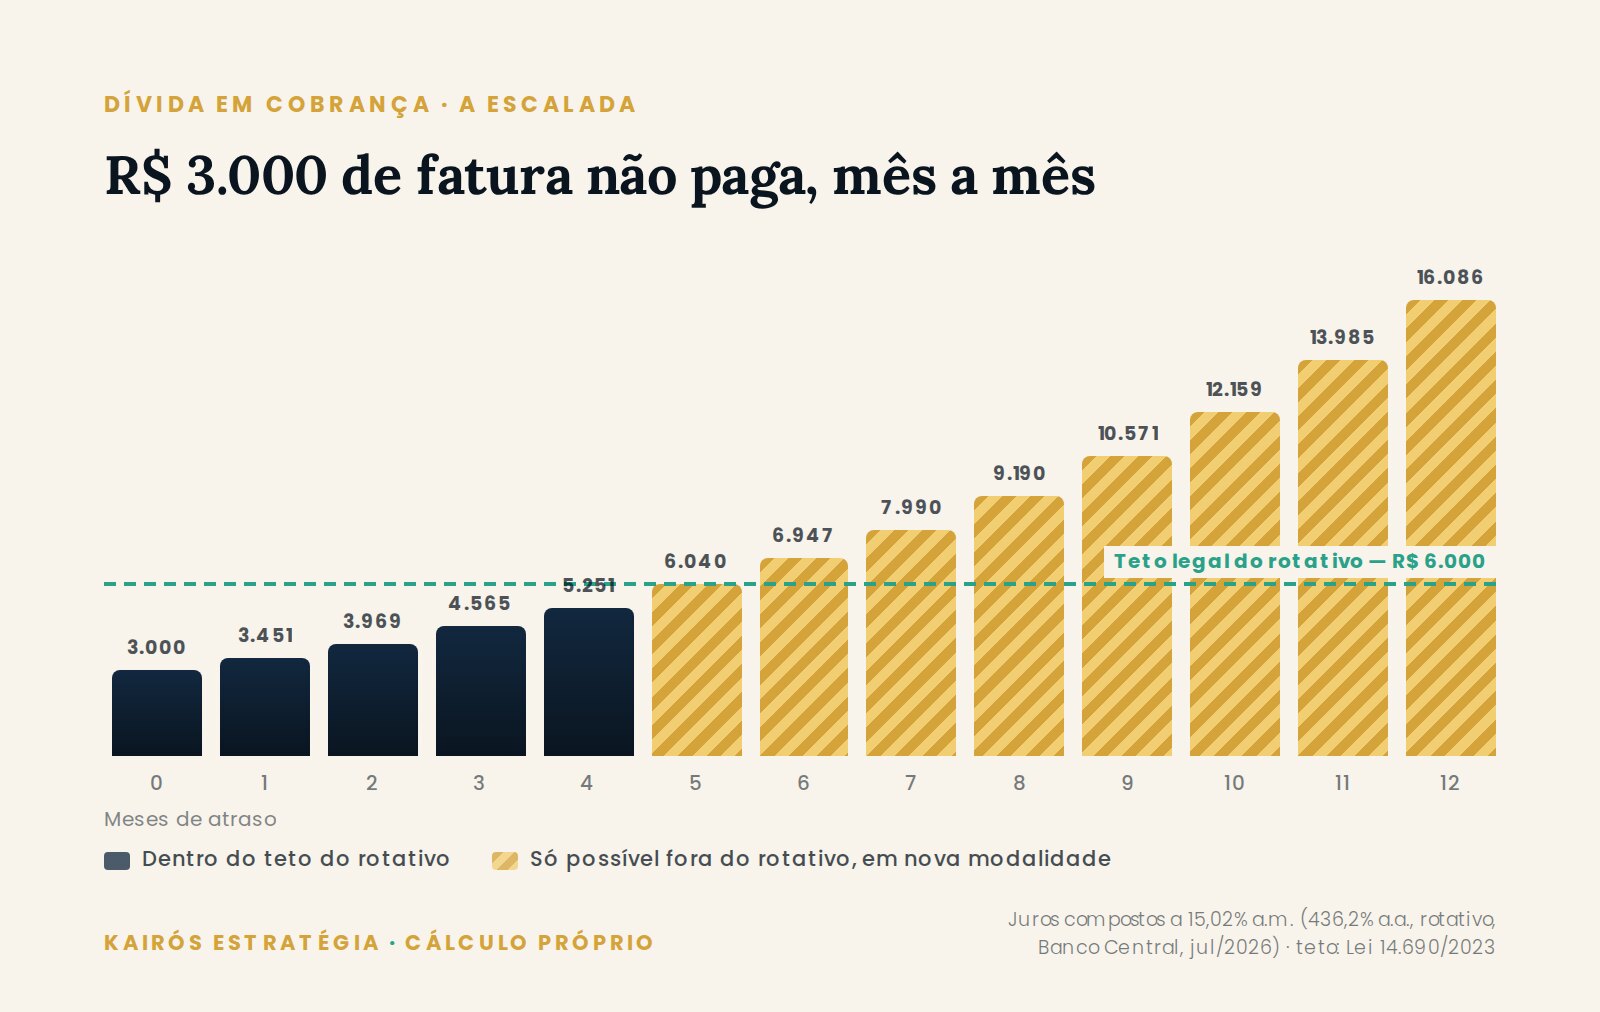
A taxa média do rotativo do cartão apurada pelo Banco Central em julho de 2026 foi de 436,2% ao ano, o equivalente a 15,02% ao mês em juros compostos. Aplicada sobre R$ 3.000:
| Mês de atraso | Saldo no rotativo | Situação |
|---|---|---|
| 0 | R$ 3.000,00 | Fatura não paga |
| 1 | R$ 3.450,63 | Rotativo contratado |
| 2 | R$ 3.968,95 | — |
| 3 | R$ 4.565,13 | — |
| 4 | R$ 5.250,86 | Perto do teto legal |
| 5 | R$ 6.039,59 | Teto de 100% atingido |
| 6 | R$ 6.946,80 | Só possível fora do rotativo |
| 12 | R$ 16.086,00 | Só possível fora do rotativo |
Cálculo da Kairós Estratégia. Juros compostos a 15,02% ao mês, taxa média do rotativo apurada pelo Banco Central em julho de 2026.
A linha do quinto mês é a mais importante da tabela. Desde janeiro de 2024, a Lei nº 14.690/2023 limita os encargos do rotativo do cartão: juros e encargos somados não podem superar 100% do valor original da dívida. Uma dívida de R$ 3.000 não pode virar mais de R$ 6.000 dentro do rotativo. Na taxa média de hoje, esse teto é alcançado em menos de cinco meses.
Só que o teto é do rotativo, não da sua vida financeira. Quando o saldo é transferido para um parcelamento de fatura, para um crédito pessoal de emergência ou para uma renegociação com novo contrato, começa uma operação nova, com regra nova. É assim que uma dívida de R$ 3.000 chega à assessoria valendo R$ 15.000 sem que ninguém tenha cometido ilegalidade. Cada troca de modalidade reiniciou a contagem.
O que muda de verdade quando a dívida é vendida
Entender dívida em cobrança: o que muda quando sai do banco e vai para a assessoria exige separar o que muda de fato do que só parece mudar.
Muda quem dá quitação. Depois da cessão, só o novo titular pode declarar a dívida quitada. Pagar ao banco antigo, por engano, não resolve — embora o artigo 292 do Código Civil proteja quem pagou ao credor original sem saber da cessão.
Muda a margem de desconto. É o ponto central, e a próxima seção trata dele.
Muda o nome no registro de inadimplentes. A anotação costuma ser substituída pela do novo credor. Isso confunde muita gente, que acha que ganhou uma dívida nova. Não ganhou: é a mesma, com outro titular.
Não muda o valor devido nem os encargos contratados. A cessão transfere o crédito nas condições em que ele está. Quem compra não pode inventar juros que o contrato original não previa.
Não muda a contagem da prescrição. O prazo continua correndo do vencimento original. Vender a dívida não reinicia relógio nenhum.
Não muda seus direitos como consumidor. O artigo 294 do Código Civil garante que você pode opor ao novo credor as mesmas defesas que tinha contra o antigo — abusividade de encargos, prescrição, erro de cálculo, o que for.
Sobre a notificação: o artigo 290 do Código Civil diz que a cessão “não tem eficácia em relação ao devedor, senão quando a este notificada”. Muita gente lê isso como “não fui avisado, logo não devo”. Não é o que os tribunais decidiram. A Corte Especial do Superior Tribunal de Justiça fixou, no EAREsp 1.125.139, que a citação na ação de cobrança é suficiente para dar ciência. A notificação protege você de pagar à pessoa errada — não anula a dívida.
A aritmética do deságio: de onde vem o desconto de 90%
Aqui está a informação que muda a conversa.
Quem compra carteira inadimplente não paga o valor de face. Paga uma fração dele, calculada sobre a expectativa de recuperação. O preço varia com o tempo de atraso, a qualidade dos dados, o tipo de produto e a existência de garantia — carteiras antigas de cartão sem garantia estão na faixa mais barata do mercado.
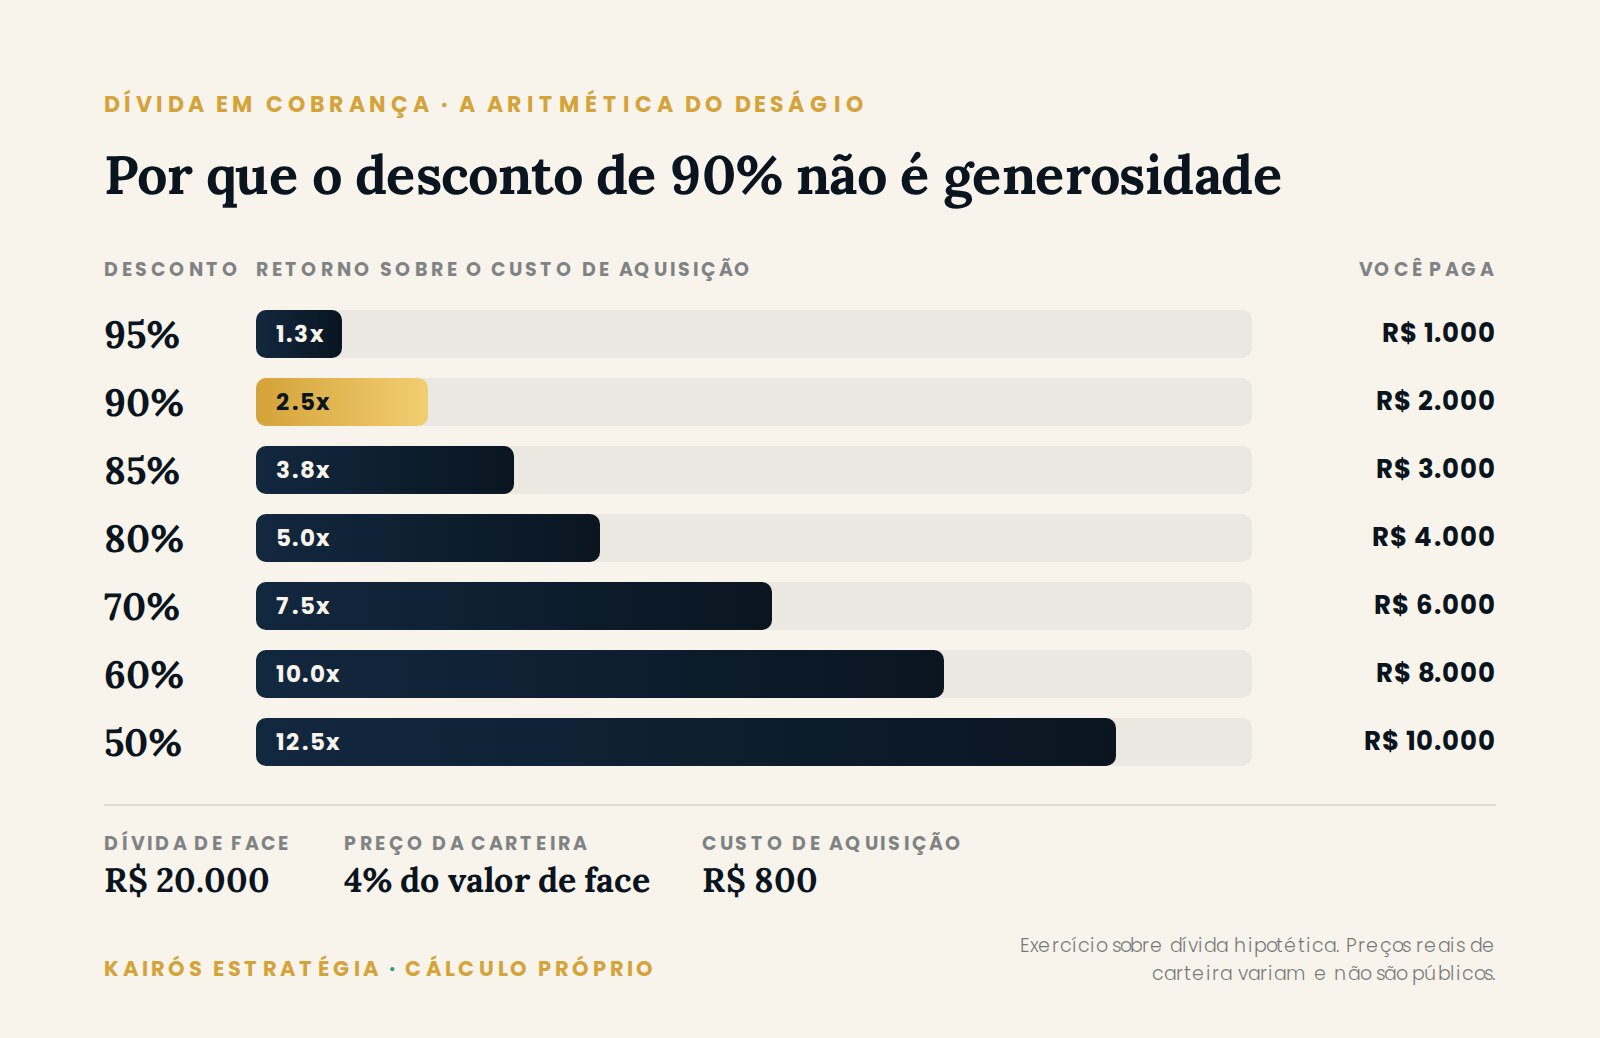
Suponha, como exercício, uma carteira adquirida por 4% do valor de face, patamar historicamente citado no mercado brasileiro de crédito inadimplido para carteiras velhas e sem garantia. Numa dívida de R$ 20.000, isso significa um custo de aquisição de R$ 800. Veja o que cada nível de desconto representa para quem comprou:
| Desconto oferecido a você | Você paga | Retorno sobre o custo de aquisição |
|---|---|---|
| 95% | R$ 1.000,00 | 1,3 vez |
| 90% | R$ 2.000,00 | 2,5 vezes |
| 85% | R$ 3.000,00 | 3,8 vezes |
| 80% | R$ 4.000,00 | 5,0 vezes |
| 70% | R$ 6.000,00 | 7,5 vezes |
| 60% | R$ 8.000,00 | 10,0 vezes |
| 50% | R$ 10.000,00 | 12,5 vezes |
Cálculo da Kairós Estratégia sobre uma dívida hipotética de R$ 20.000 e custo de aquisição de 4% do valor de face. Os preços reais variam por carteira e não são públicos.
Leia a tabela de novo, devagar. Um desconto de 90% — que soa como uma generosidade absurda — ainda entrega dois reais e meio para cada real investido. Um desconto de 60% entrega dez vezes o capital.
Isso não é denúncia de nada. É como o mercado funciona, e é justamente por isso que ele existe: alguém aceita comprar um crédito que o banco desistiu de perseguir, e a conta fecha para os dois lados. Mas você precisa saber disso ao entrar na conversa, porque a assimetria de informação é o que faz gente fechar acordo em 40% de desconto achando que ganhou.
A regra que sai daí é simples: descontos altos em dívida vendida não são exceção nem favor. São o modelo de negócio. Quando a dívida ainda está no banco, a alçada do operador é mais estreita e o desconto agressivo é mais difícil. Quando ela foi vendida, o piso de negociação é outro. Essa é a parte concreta da resposta à pergunta dívida em cobrança: o que muda quando sai do banco e vai para a assessoria — muda quem está do outro lado da mesa e quanto ele pode ceder.
Você não precisa negociar no escuro. No diagnóstico da Kairós, mapeamos cada contrato do seu CPF — quem é o credor hoje, em que estágio está, quanto tempo falta para a prescrição — antes de qualquer proposta ser aceita. Em 90 dias você sai com um plano escrito e acompanhamento quinzenal. Agende uma conversa inicial.
O desconto que encolheu: por que agora te empurram 12 parcelas
Há uma mudança recente no comportamento do mercado de cobrança que quase ninguém explicou ao consumidor, e ela pesa no seu bolso.
Os acordos à vista, que já representaram cerca de 35% das negociações fechadas, caíram para perto de 10%. O parcelamento virou a regra: chega a 90% dos acordos, com prazo médio subindo de 6 ou 7 parcelas para 11 ou 12. Os dados são da mesma entrevista da Bloomberg Línea com a líder do setor, publicada em agosto de 2026.
Do ponto de vista de quem cobra, faz todo sentido: parcela cabe no orçamento apertado, e um acordo de 12 vezes com 50% de desconto rende muito mais do que um à vista com 90%. Do seu ponto de vista, a conta é outra.
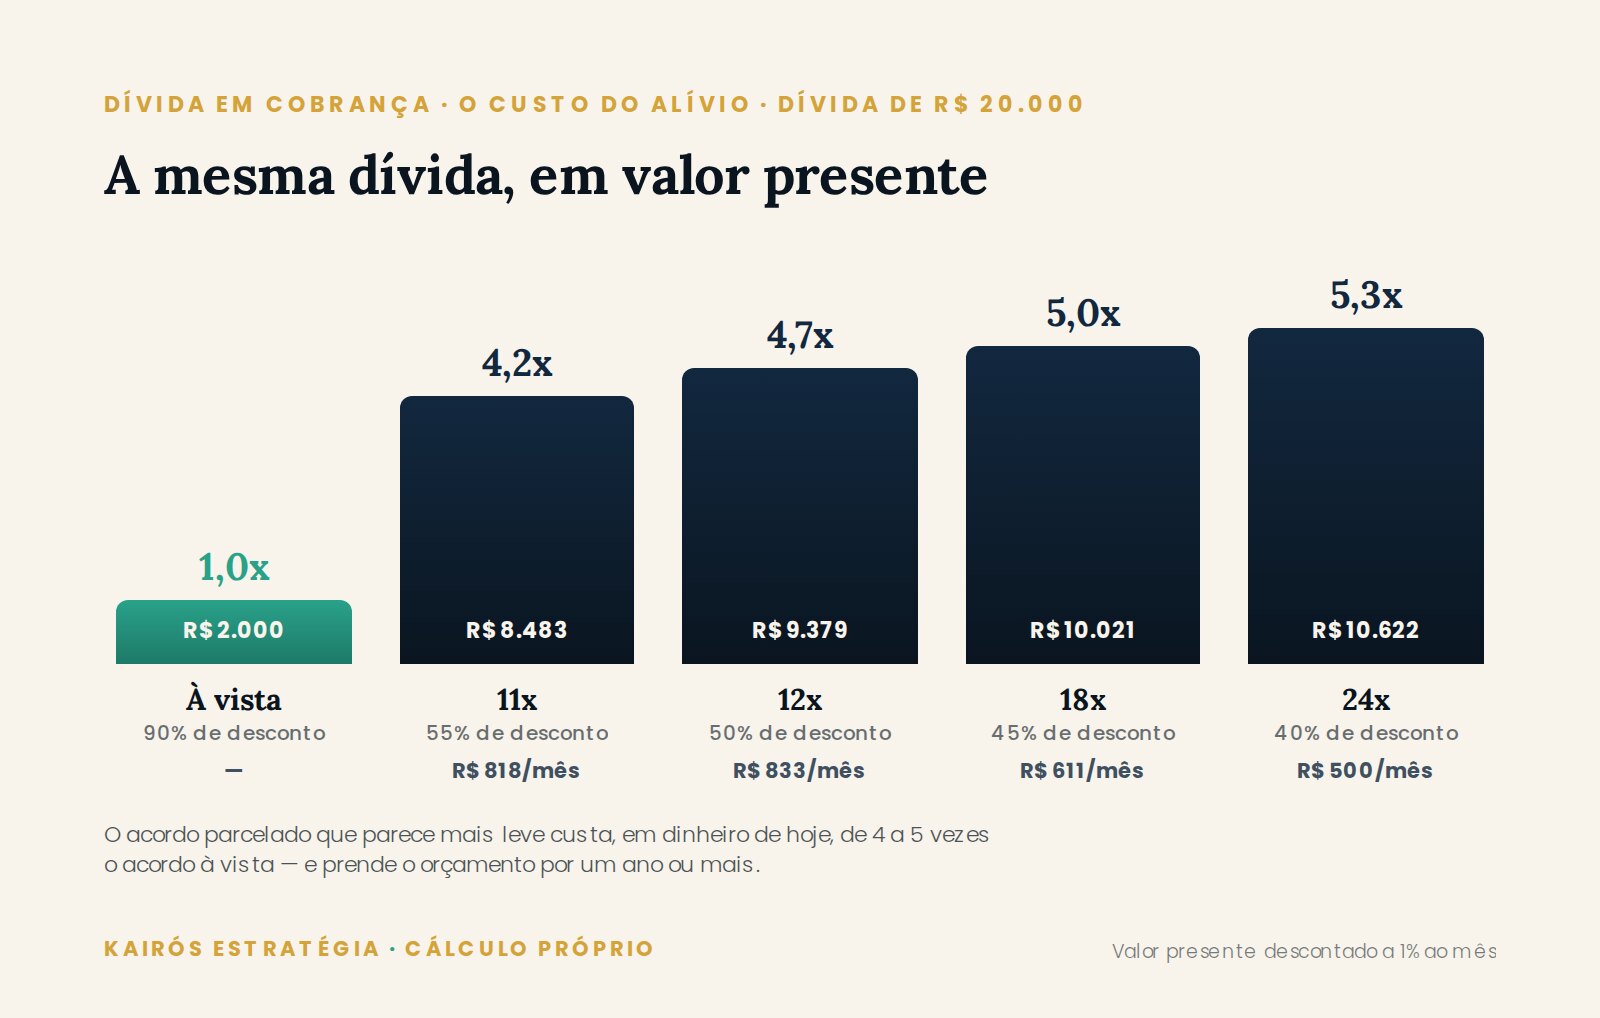
Comparando as propostas sobre a mesma dívida de R$ 20.000, trazidas a valor presente a 1% ao mês:
| Proposta | Parcela | Total nominal | Valor presente | Custo relativo |
|---|---|---|---|---|
| À vista, 90% de desconto | — | R$ 2.000,00 | R$ 2.000,00 | 1,0 vez |
| 11x, 55% de desconto | R$ 818,18 | R$ 9.000,00 | R$ 8.482,60 | 4,2 vezes |
| 12x, 50% de desconto | R$ 833,33 | R$ 10.000,00 | R$ 9.379,23 | 4,7 vezes |
| 18x, 45% de desconto | R$ 611,11 | R$ 11.000,00 | R$ 10.021,16 | 5,0 vezes |
| 24x, 40% de desconto | R$ 500,00 | R$ 12.000,00 | R$ 10.621,69 | 5,3 vezes |
Cálculo da Kairós Estratégia. Valor presente pela taxa de 1% ao mês.
O acordo parcelado que parece mais leve custa, em dinheiro de hoje, entre quatro e cinco vezes o acordo à vista. E ainda carrega dois riscos que o à vista não tem: se você atrasar uma parcela, boa parte dos acordos prevê rescisão com retorno da dívida ao valor cheio, descontado apenas o que foi pago; e durante todos esses meses seu orçamento fica travado.
Isso não significa que parcelar seja sempre errado. Significa que a decisão entre parcelar e juntar dinheiro para quitar à vista é uma decisão de cálculo, não de alívio imediato. Se você consegue guardar R$ 300 por mês, chega aos R$ 2.000 do acordo à vista em sete meses — contra doze meses de R$ 833 de esforço mensal. O mesmo raciocínio aparece na conta de quitar dívida ou investir primeiro: o que decide é a matemática, não a sensação.
Os prazos que correm a favor de quem deve
Três relógios correm ao mesmo tempo, e eles não são sincronizados. Confundi-los é caro.
A negativação dura até cinco anos. O artigo 43, §1º, do Código de Defesa do Consumidor limita a permanência de informações negativas nos cadastros de proteção ao crédito a cinco anos. Passado o prazo, a anotação sai — a dívida, não.
A prescrição também é de cinco anos. O artigo 206, §5º, inciso I, do Código Civil fixa cinco anos para a cobrança de dívidas líquidas constantes de instrumento particular, contados do vencimento. Prescrita a pretensão, o credor perde o direito de exigir judicialmente.
A dívida prescrita não pode ser cobrada nem fora da Justiça. Em 2024, a Terceira Turma do Superior Tribunal de Justiça decidiu, no REsp 2.103.726, sob relatoria da ministra Nancy Andrighi, que “diante do reconhecimento da prescrição da pretensão, não há como haver a cobrança, nem judicial nem extrajudicial”. Na mesma decisão, porém, a Corte entendeu que a simples inclusão do nome em plataforma de negociação não configura cobrança — e por isso não precisa ser retirada.
| Relógio | Prazo | Início da contagem | Base |
|---|---|---|---|
| Anotação nos birôs de crédito | 5 anos | Vencimento da dívida | CDC, art. 43, §1º |
| Prescrição da cobrança | 5 anos | Vencimento da dívida | CC, art. 206, §5º, I |
| Provisionamento e repasse pelo banco | ~360 dias | Início do atraso | Res. CMN 4.966/2021 e prática de mercado |
Compilação da Kairós Estratégia a partir das normas citadas.
Atenção ao ponto que derruba mais gente: reconhecer a dívida interrompe a prescrição. Um pagamento parcial, uma proposta de acordo assinada, às vezes até uma confirmação gravada em ligação podem zerar a contagem. Quem está a poucos meses do prazo e aceita uma “entradinha de R$ 50 só para reativar o cadastro” acaba de devolver cinco anos de vida à cobrança. Esse é, de longe, o erro mais caro deste artigo.
O que a cobrança pode e o que não pode fazer
Ninguém negocia bem com medo. Vale saber o terreno.
Pode: ligar, mandar mensagem e carta; oferecer acordo; manter a anotação negativa dentro do prazo legal; incluir o débito em plataforma de negociação; e, se houver título executivo e a dívida não estiver prescrita, cobrar judicialmente.
Não pode: expor você ao ridículo ou submetê-lo a constrangimento e ameaça — é o artigo 42 do Código de Defesa do Consumidor, na letra. Também não pode cobrar em horário e frequência que configurem assédio, avisar parentes, vizinhos ou o seu empregador sobre o débito, ameaçar medidas que não pode tomar (como “bloqueio de CPF”, que não existe nesses termos), nem cobrar dívida prescrita.
Precisa fazer: identificar-se. O artigo 42-A do mesmo código exige que todo documento de cobrança traga nome, endereço e CPF ou CNPJ do fornecedor. Se o boleto não diz quem é o credor, o documento está irregular — e essa é a primeira coisa a exigir.
E há a repetição do indébito: quem paga quantia indevida tem direito a receber o dobro do excesso, com correção e juros, salvo engano justificável. É o parágrafo único do artigo 42.
Sete passos antes de aceitar qualquer proposta
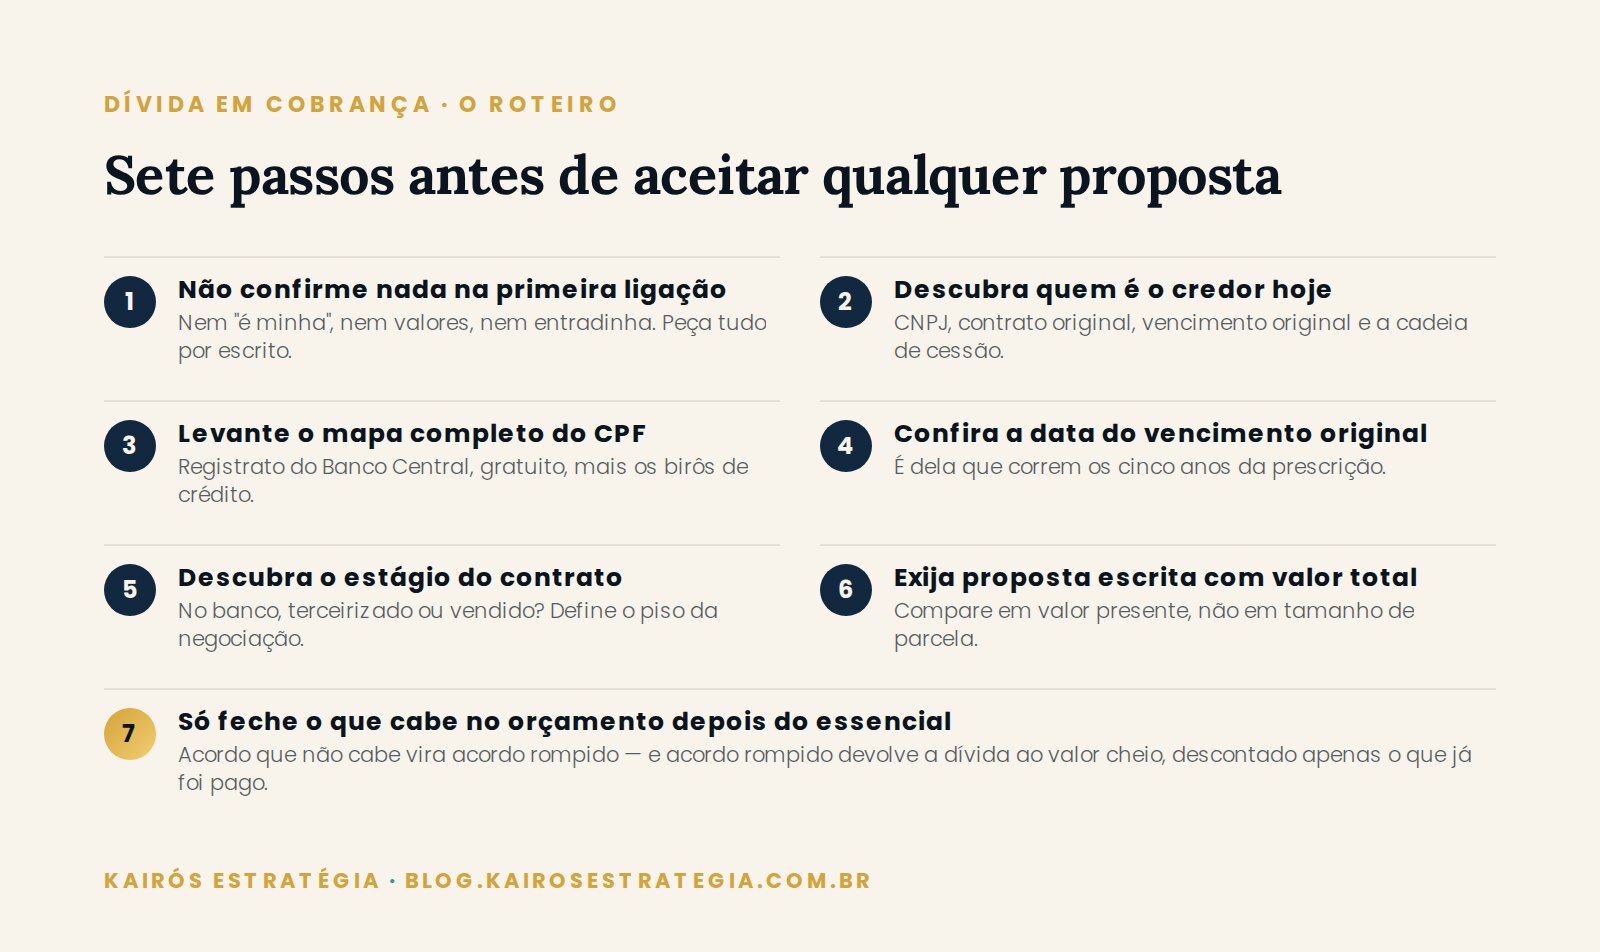
Este é o roteiro que aplicamos no diagnóstico. Ele vale tanto para cobrança terceirizada quanto para dívida vendida.
- Não confirme nada na primeira ligação. Não diga “sim, é minha”, não aceite “entradinha”, não confirme valores. Diga que vai verificar e peça tudo por escrito. Você não deve explicações a ninguém pelo telefone.
- Descubra quem é o credor hoje. Peça o documento de cobrança com CNPJ, o número do contrato original, a data do vencimento original e a cadeia de cessão, se houver. Sem isso você não sabe com quem está negociando nem o que está sendo cobrado.
- Levante o mapa completo do seu CPF. O Registrato, do Banco Central, é gratuito e mostra as operações de crédito registradas em seu nome no sistema financeiro. Some a isso a consulta aos birôs de crédito. Negociar um contrato de cada vez, sem ver o todo, é como tapar buraco com o orçamento no escuro.
- Confira a data do vencimento original. É dela que correm os cinco anos. Se faltar pouco, a estratégia muda completamente — e qualquer reconhecimento pode custar caro.
- Descubra o estágio. Ainda está no banco? Foi terceirizado? Foi vendido? A resposta define o piso realista da negociação. Se foi vendido, a tabela do deságio é sua referência mental.
- Peça a proposta por escrito, com o valor total e o CET. Compare sempre em valor presente, não em tamanho de parcela. E confirme o que acontece se você atrasar uma parcela — a cláusula de rescisão está sempre lá.
- Só feche o que cabe no orçamento depois do essencial. Acordo que não cabe vira acordo rompido, e acordo rompido devolve a dívida ao valor cheio. A ordem correta é fechar o orçamento primeiro e negociar com o número na mão — a mesma lógica do roteiro para negociar dívida com o banco.
Quem já tem o orçamento organizado negocia melhor por um motivo banal: sabe exatamente quanto pode prometer. É por isso que, na Kairós, a renegociação nunca é o primeiro passo do plano de 90 dias. É o terceiro.
Os quatro erros que custam mais caro
Pagar a entrada antes do acordo escrito. Sem contrato, você pagou e não comprou nada — e ainda pode ter interrompido a prescrição.
Negociar uma dívida de cada vez. Fechar um acordo grande demais com o primeiro que ligou consome a capacidade de pagamento que faltará para os outros 3,06 contratos que a média brasileira indica que você tem.
Aceitar parcelamento longo pelo alívio da parcela. A tabela de valor presente mostra o preço dessa sensação: entre quatro e cinco vezes o acordo à vista.
Tratar a ligação como uma emergência. Nenhuma proposta legítima exige decisão em cinco minutos. A pressa é ferramenta de venda, não característica da dívida. Se a oferta “vence hoje”, ela vai reaparecer — carteiras vendidas são trabalhadas por anos.
Perguntas frequentes
A assessoria pode mesmo cobrar uma dívida que eu fiz com o banco? Pode, se houve cessão de crédito válida ou se ela foi contratada pelo banco para cobrar em nome dele. Nos dois casos você tem direito de saber qual é a situação e de exigir o documento de cobrança com a identificação completa do credor, conforme o artigo 42-A do Código de Defesa do Consumidor.
Não fui avisado da venda da dívida. Ela é nula? Não. O artigo 290 do Código Civil exige a notificação, mas o Superior Tribunal de Justiça entende que a falta dela não retira a exigibilidade da dívida nem a legitimidade do novo credor — a citação em juízo supre o requisito. A notificação serve para você não pagar à pessoa errada.
O desconto de 90% que me ofereceram é golpe? Não necessariamente. Em dívidas antigas já cedidas, descontos dessa ordem são normais, porque o comprador pagou uma fração do valor de face. O que precisa ser verificado é a legitimidade de quem oferece: confira CNPJ, exija proposta por escrito e pague sempre em boleto ou conta no nome da empresa credora, nunca por Pix para pessoa física.
Pagar uma parcela pequena “só para reativar” ajuda? Quase sempre atrapalha. Pagamento parcial e reconhecimento da dívida interrompem a prescrição, devolvendo cinco anos de prazo ao credor. Antes de pagar qualquer valor, confira a data do vencimento original.
Depois de cinco anos a dívida some? A anotação negativa sai dos birôs em cinco anos e a pretensão de cobrança prescreve em cinco anos. A obrigação em si não desaparece, mas, segundo a decisão do STJ no REsp 2.103.726, dívida prescrita não pode ser cobrada nem judicial nem extrajudicialmente. A inclusão em plataforma de negociação, porém, foi considerada legítima.
Vale mais a pena esperar a prescrição do que negociar? Depende de quanto falta e do que você precisa fazer nesse período. Cinco anos sem acesso a crédito têm custo — em taxas piores, em aluguel negado, em oportunidade perdida. Essa comparação precisa ser feita com números do seu caso, não com regra geral.
O que fazer a partir daqui
Dívida em cobrança: o que muda quando sai do banco e vai para a assessoria é, no fundo, uma questão de informação. Quem sabe em que estágio está o contrato, quanto falta para a prescrição e como se forma o desconto entra na conversa em pé de igualdade. Quem não sabe aceita a primeira parcela que cabe no bolso e paga quatro vezes mais.
Se você tem contratos em cobrança e não sabe dizer quem é o credor de cada um, esse é o trabalho a fazer antes de qualquer acordo. No Plano Kairós de 90 dias mapeamos todos os contratos do seu CPF, montamos o orçamento que define quanto você realmente pode prometer, e só então entramos na negociação — com plano escrito e acompanhamento quinzenal. Agende seu diagnóstico inicial. A Kairós não vende produto financeiro, não recebe comissão de banco e não indica ativo. Vende clareza e método.
Este conteúdo tem caráter exclusivamente educativo. Não constitui recomendação de investimento, análise de valores mobiliários nem consultoria tributária individualizada, e nenhuma aplicação específica é indicada aqui. Recomendação personalizada de investimentos é atividade privativa de profissionais registrados na CVM. Consulte um profissional habilitado antes de tomar decisões financeiras.