O salário cai no dia 5 e a conta volta para o azul. No dia 22 ela está negativa de novo. No mês seguinte, a mesma coisa — só que o buraco começou um pouco maior.
Ninguém decide entrar no cheque especial. A pessoa entra uma vez, num mês ruim, e depois nunca mais consegue começar o mês do zero. O limite deixou de ser emergência e virou uma parte fixa do orçamento, tão permanente quanto o aluguel, só que ninguém a enxerga como conta.
Este texto é sobre o caminho de volta. E, especificamente, sobre fazer isso sem trocar uma dívida por outra — porque a saída que os bancos oferecem primeiro quase sempre é um empréstimo novo, e a conta mostra que ela resolve muito menos do que parece.
O limite não é seu dinheiro — é uma dívida que já começou
O cheque especial é a única dívida que você contrai sem assinar nada, sem pedir e sem perceber a data em que começou. Ele é um contrato de crédito rotativo pré-aprovado que fica encostado na conta corrente, e o extrato o apresenta como se fosse saldo.
É por isso que ele engana. Quem tem R$ 400 na conta e um limite de R$ 3.000 vê “R$ 3.400 disponível”. O que existe de verdade são R$ 400 e uma linha de crédito a 7,47% ao mês esperando ser usada.
E, diferente de qualquer parcelamento, ele não tem prazo, não tem parcela e não tem fim previsto. Um empréstimo termina; o cheque especial só termina quando alguém o encerra de propósito. Essa é a característica que o torna caro, e é também a chave da saída.
Quanto o cheque especial custa por dia
Em julho de 2026, a taxa média do cheque especial para pessoas físicas era de 137,3% ao ano, segundo as estatísticas de crédito do Banco Central. Isso equivale a 7,47% ao mês, ou 0,2370% ao dia.
O número anual é abstrato. O diário não é.
| Saldo negativo | 10 dias | 30 dias | 90 dias | 180 dias | 365 dias |
|---|---|---|---|---|---|
| R$ 500 | R$ 11,98 | R$ 36,80 | R$ 118,74 | R$ 265,68 | R$ 686,50 |
| R$ 1.000 | R$ 23,96 | R$ 73,61 | R$ 237,48 | R$ 531,36 | R$ 1.373,00 |
| R$ 2.000 | R$ 47,92 | R$ 147,22 | R$ 474,97 | R$ 1.062,73 | R$ 2.746,00 |
| R$ 3.000 | R$ 71,87 | R$ 220,83 | R$ 712,45 | R$ 1.594,09 | R$ 4.119,00 |
| R$ 5.000 | R$ 119,79 | R$ 368,05 | R$ 1.187,41 | R$ 2.656,82 | R$ 6.865,00 |
Cálculo Kairós Estratégia sobre a taxa média de 137,3% ao ano do Banco Central (julho/2026), com juros compostos diários. Não inclui IOF.
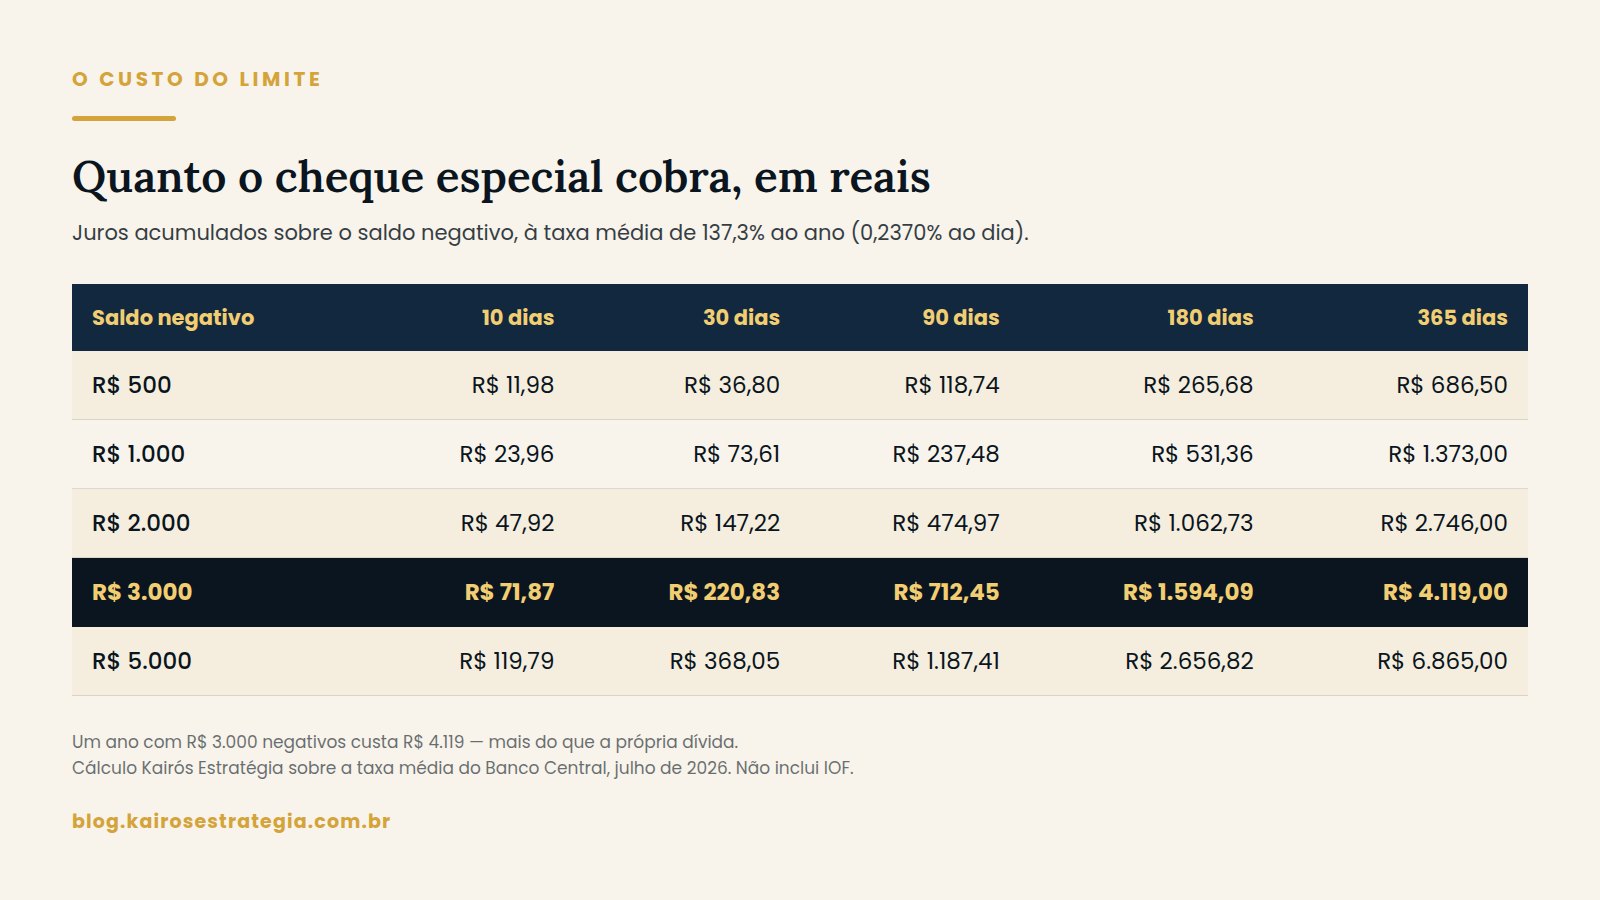
Leia a linha de R$ 3.000: um ano nesse saldo custa R$ 4.119 de juros. Mais do que a própria dívida. Não é uma projeção de cenário ruim — é o resultado aritmético de ficar parado.
E ainda falta o IOF. Sobre crédito de pessoa física incide 0,0082% ao dia, limitado a 365 dias, mais 0,38% de alíquota adicional, conforme o Decreto 12.499/2025 que alterou o regulamento do imposto. Sobre R$ 3.000 mantidos um ano inteiro, são cerca de R$ 101 por fora da tabela acima.
O teto de 8% ao mês existe, e ele é alto
A Resolução CMN 4.765/2019 limitou os juros do cheque especial a, no máximo, 8% ao mês. Muita gente ouviu isso como uma boa notícia.
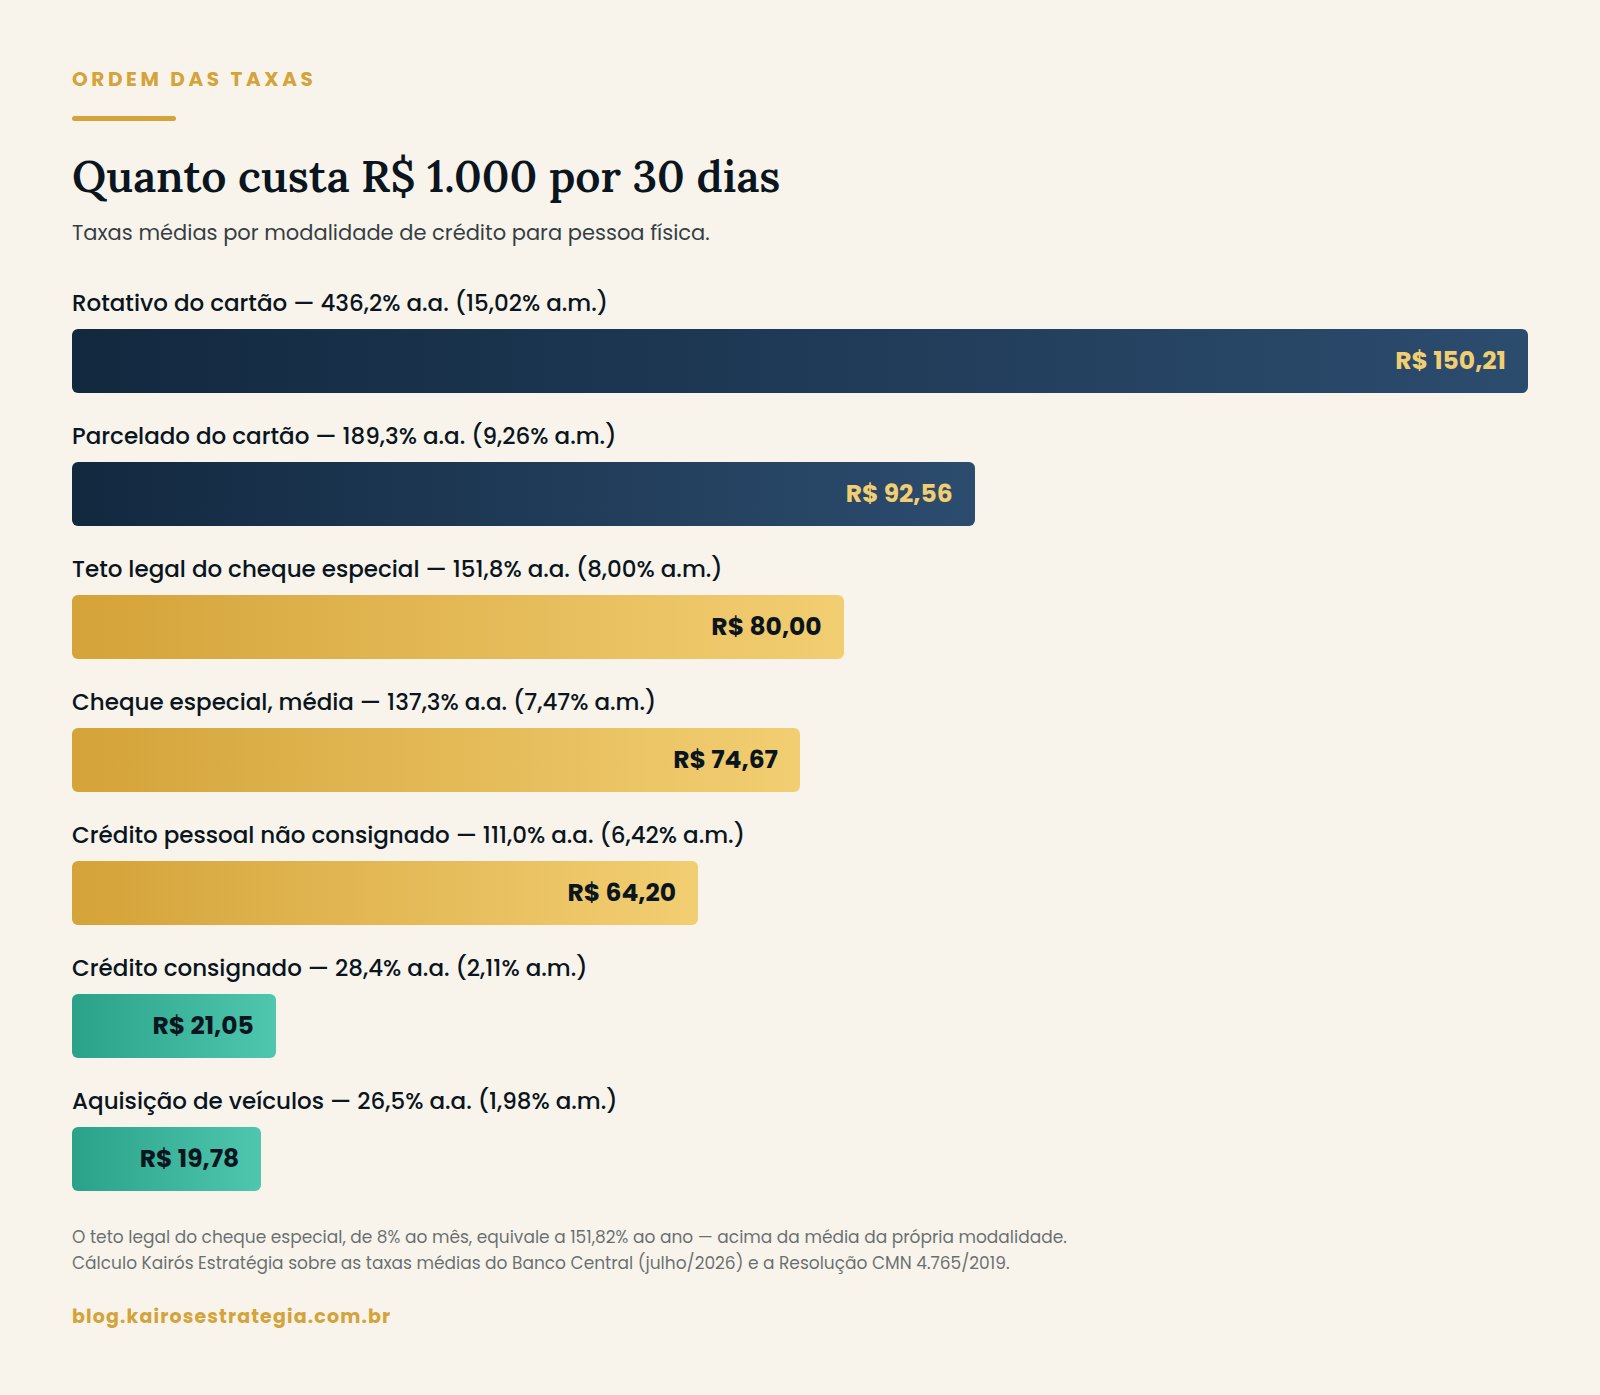
Faça a conta: 8% ao mês compostos dão 151,82% ao ano. O teto legal do cheque especial é mais caro do que a taxa média de qualquer outra modalidade de crédito para pessoa física no Brasil, com exceção do cartão. O limite existe para impedir o absurdo, não para tornar a modalidade barata.
Colocado ao lado das outras modalidades, com o custo de R$ 1.000 por 30 dias, o quadro fica assim:
| Modalidade | Taxa ao ano | Taxa ao mês | R$ 1.000 por 30 dias |
|---|---|---|---|
| Rotativo do cartão | 436,2% | 15,02% | R$ 150,21 |
| Parcelado do cartão | 189,3% | 9,26% | R$ 92,56 |
| Teto legal do cheque especial | 151,8% | 8,00% | R$ 80,00 |
| Cheque especial (média de mercado) | 137,3% | 7,47% | R$ 74,67 |
| Crédito pessoal não consignado | 111,0% | 6,42% | R$ 64,20 |
| Crédito consignado | 28,4% | 2,11% | R$ 21,05 |
| Aquisição de veículos | 26,5% | 1,98% | R$ 19,78 |
Cálculo Kairós Estratégia sobre as taxas médias por modalidade do Banco Central (julho/2026) e sobre o teto de 8% ao mês da Resolução CMN 4.765/2019.
Vale registrar o que sobrou dessa resolução: o Supremo Tribunal Federal declarou inconstitucional a tarifa de disponibilização do limite na ADI 6.407, em 2021. O teto de 8% continua valendo; a cobrança pela simples existência do limite, não.
Por que “eu só uso uns dias” não salva ninguém
A frase mais comum no diagnóstico é essa: “eu só fico negativo uns dez dias, até cair o salário”.
Dez dias por mês parecem pouco. Doze vezes por ano, não.
| Saldo médio nos dias negativos | Custo em 12 meses |
|---|---|
| R$ 800 | R$ 230,00 |
| R$ 1.500 | R$ 431,24 |
| R$ 2.500 | R$ 718,74 |
Cálculo Kairós Estratégia: dez dias de saldo negativo por mês, durante doze meses, à taxa média de 137,3% ao ano.
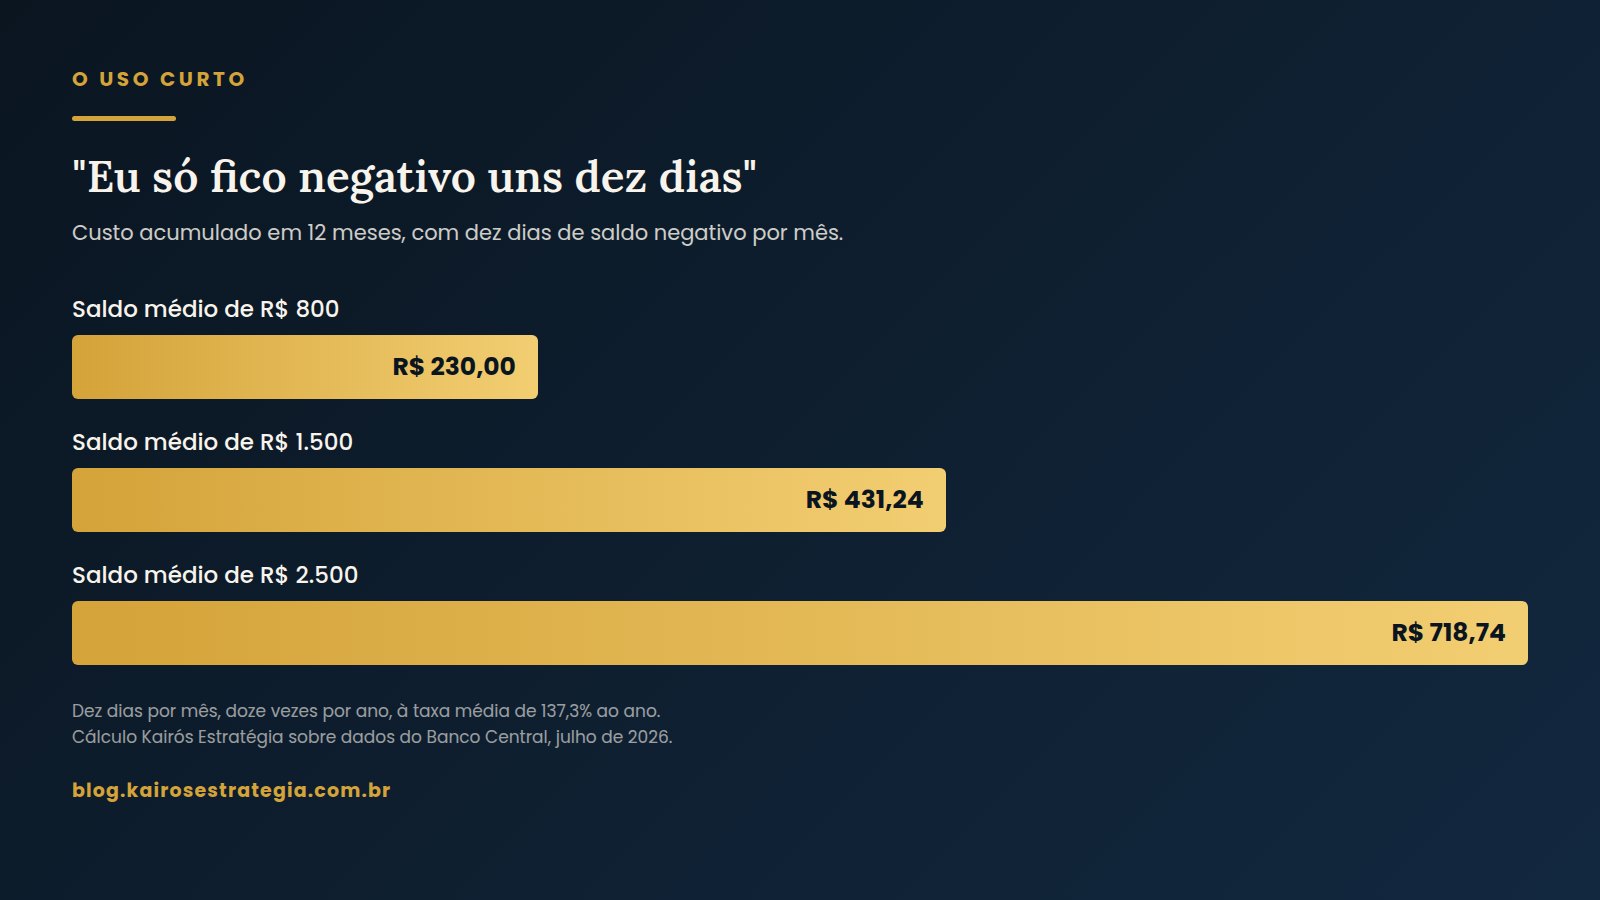
Setecentos reais por ano é uma parcela de alguma coisa que você queria e não comprou. E há um detalhe pior: quem fica negativo dez dias por mês não tem um problema de dez dias. Tem um orçamento que fecha no vermelho todo mês e é rolado pelo limite. O uso curto e repetido é o sintoma, não a doença.
Como sair do cheque especial sem pegar outro empréstimo: a conta que ninguém faz
Aqui está o coração do assunto.
Quando alguém pede ajuda ao gerente, a proposta padrão é migrar o saldo do cheque especial para um crédito parcelado, mais barato. Faz sentido no discurso. Vamos ver quanto vale em reais.
Cenário: R$ 3.000 no cheque especial e R$ 400 por mês que a pessoa consegue destinar à dívida.
| Caminho | Prazo | Juros pagos | Total pago |
|---|---|---|---|
| Fica no cheque especial, paga R$ 400/mês | 12 meses | R$ 1.563,89 | R$ 4.563,89 |
| Troca por crédito pessoal não consignado (111,0% a.a.), 12x | 12 meses | R$ 1.393,41 | R$ 4.393,41 |
| Troca por parcelamento de fatura do cartão (189,3% a.a.), 12x | 12 meses | R$ 2.092,47 | R$ 5.092,47 |
| Troca por crédito consignado (28,4% a.a.), 12x | 12 meses | R$ 426,14 | R$ 3.426,14 |
| Fica no cheque especial, mas paga R$ 600/mês | 7 meses | R$ 899,38 | R$ 3.899,38 |
Cálculo Kairós Estratégia. Taxas médias por modalidade divulgadas pelo Banco Central para julho de 2026. Parcelas calculadas pela Tabela Price; o cheque especial, por amortização livre sobre o saldo devedor. Sem IOF.
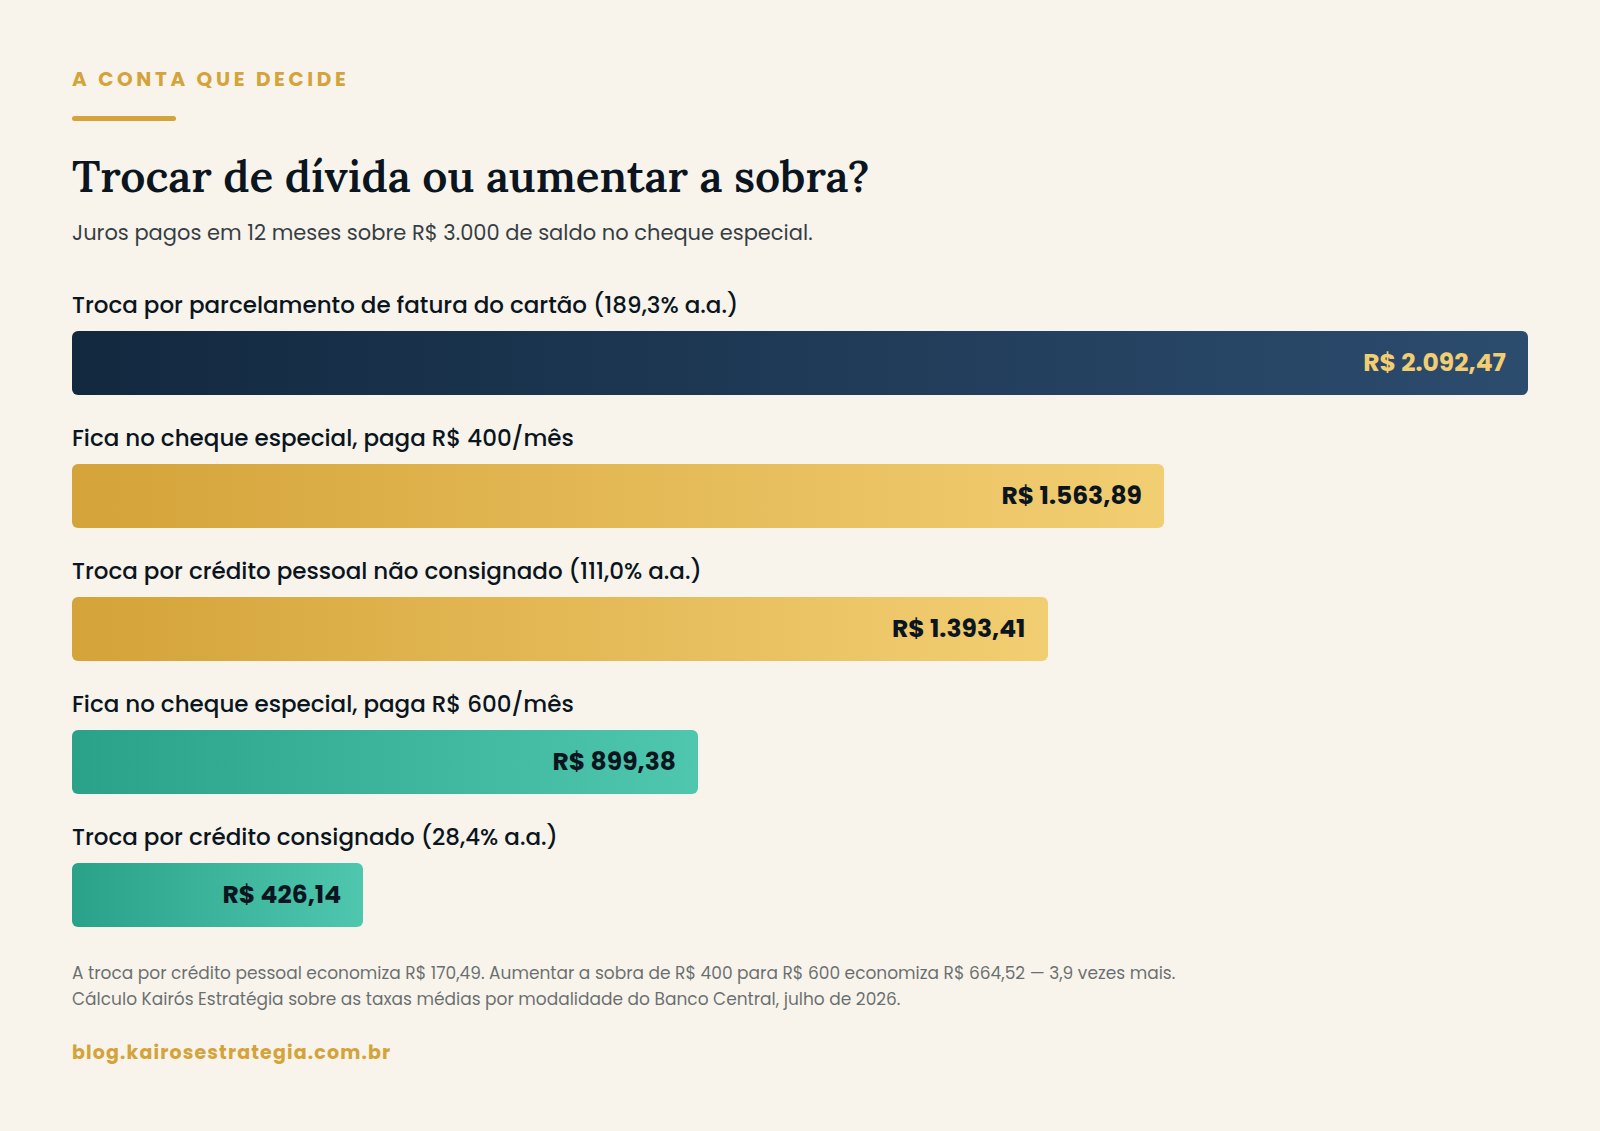
Duas linhas dessa tabela mudam a forma de pensar o problema.
Primeira: trocar o cheque especial por um crédito pessoal à taxa média economiza R$ 170,49 em um ano. Cento e setenta reais. É real, mas é 11% do custo total — não é a solução que o nome “empréstimo para quitar o cheque especial” sugere.
Segunda: aumentar a sobra mensal de R$ 400 para R$ 600, sem trocar de dívida nenhuma, economiza R$ 664,52 e encurta o prazo de doze para sete meses. Quase quatro vezes o ganho da troca.
É por isso que como sair do cheque especial sem pegar outro empréstimo não é uma restrição moral nem teimosia. É o que a aritmética indica: o que resolve é a sobra, não a modalidade. Encontrar R$ 200 a mais por mês vale mais do que qualquer renegociação de taxa que você vá conseguir.
E repare na terceira linha. Migrar o saldo para o parcelamento da fatura do cartão — proposta que aparece com frequência, porque é o crédito mais fácil de acessar — deixa a situação R$ 528,58 pior do que ficar onde estava.
O que acontece quando você troca e não fecha o limite
Existe um cenário que não está na tabela porque não é uma escolha: é o que acontece na prática quando a troca é feita sem mexer no orçamento.
A pessoa pega o crédito pessoal de R$ 3.000, quita o cheque especial, e a conta amanhece zerada. O limite continua lá, disponível. O orçamento continua fechando no vermelho — porque nada nele mudou. Em três ou quatro meses ela está negativa de novo, agora com uma parcela fixa de R$ 366,12 por cima.
Doze meses depois, com um saldo médio de R$ 1.500 no limite reaberto:
- Juros do empréstimo: R$ 1.393,41
- Juros do cheque especial novo: R$ 2.059,50
- Total de juros no ano: R$ 3.452,91
- E ainda deve R$ 3.559,50 no cheque especial
Cálculo Kairós Estratégia sobre as taxas médias do Banco Central de julho de 2026.
Ela começou devendo R$ 3.000, pagou R$ 4.393 em parcelas, e terminou devendo R$ 3.559. É o desfecho mais comum de todos, e é ele que torna a pergunta do título a pergunta certa.
O empréstimo não criou o problema. Ele apenas liberou o limite de novo, e o orçamento fez o resto.
Você sabe qual é o seu saldo médio negativo? Quase ninguém sabe. E é esse número — não o limite, não o pior dia do mês — que determina quanto o cheque especial custa. A Kairós Estratégia levanta suas operações de crédito pelo Registrato do Banco Central, calcula o custo real de cada uma e monta a ordem de quitação em um plano escrito de 90 dias, com acompanhamento quinzenal. Não vendemos produto, não recebemos comissão e não indicamos aplicação. Agende um diagnóstico.
A escada: o método que funciona
Na prática, como sair do cheque especial sem pegar outro empréstimo tem um caminho só, e ele tem nome simples. Você não sai de uma vez — desce em degraus, e fecha a porta atrás de cada um.
A regra é esta: todo mês em que o saldo devedor cai, você liga para o banco e reduz o limite para um pouco acima do saldo novo.
Isso importa porque o limite disponível é a fonte da recaída. Enquanto ele estiver alto, qualquer imprevisto desfaz o progresso do mês. Reduzindo o limite junto com a dívida, o progresso vira irreversível.
Simulação com R$ 3.000 de saldo e R$ 500 por mês:
| Mês | Juros do mês | Saldo ao fim | Limite a pedir |
|---|---|---|---|
| 1 | R$ 224,01 | R$ 2.724,01 | R$ 2.800 |
| 2 | R$ 203,40 | R$ 2.427,41 | R$ 2.500 |
| 3 | R$ 181,25 | R$ 2.108,66 | R$ 2.200 |
| 4 | R$ 157,45 | R$ 1.766,11 | R$ 1.800 |
| 5 | R$ 131,87 | R$ 1.397,99 | R$ 1.400 |
| 6 | R$ 104,39 | R$ 1.002,37 | R$ 1.100 |
| 7 | R$ 74,85 | R$ 577,22 | R$ 600 |
| 8 | R$ 43,10 | R$ 120,32 | R$ 200 |
| 9 | R$ 8,98 | R$ 0,00 | R$ 0 |
Cálculo Kairós Estratégia. Saldo inicial de R$ 3.000 a 7,47% ao mês, aporte fixo de R$ 500. Juros totais: R$ 1.129,30.
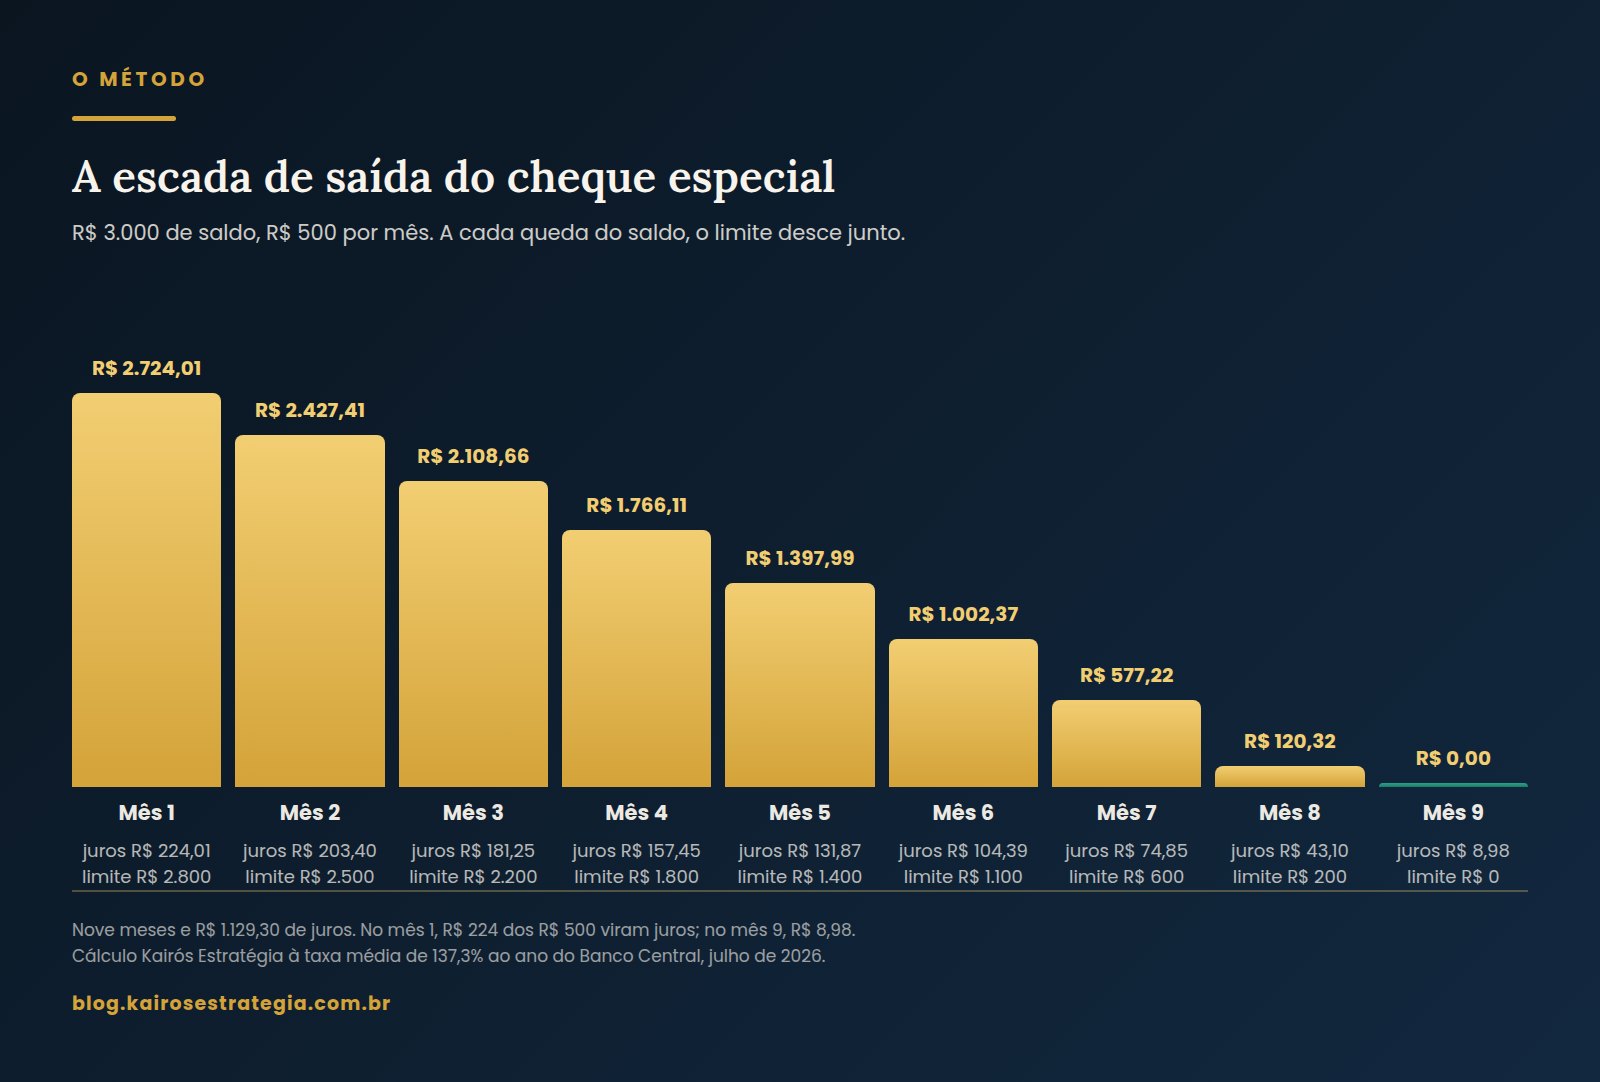
Repare no que a coluna dos juros faz. No primeiro mês, R$ 224 dos R$ 500 pagos viram juros — menos da metade do aporte amortiza. No sexto mês, os juros já caíram para R$ 104. No nono, R$ 8,98. A escada acelera sozinha, e é isso que sustenta a motivação de quem está no meio dela.
Você tem direito a pedir a redução. A Resolução 4.765 veda que a instituição imponha um limite maior do que o cliente quer contratar. Reduzir limite é um pedido, não um favor.
Os três degraus antes do primeiro degrau
Antes de começar a escada, três coisas precisam estar feitas, ou ela não sai do lugar.
1. Descubra o seu saldo médio negativo, não o pior. Pegue o extrato dos últimos três meses e some o saldo de cada dia negativo, dividido pelo número de dias do período. Esse é o número que gera juros. Quase todo mundo subestima.
2. Mude a data das contas fixas. Boa parte do vermelho não é falta de dinheiro — é descompasso de calendário. Contas que vencem no dia 28 com salário no dia 5 produzem sete dias de cheque especial todo mês, mesmo com orçamento equilibrado. Mudar vencimento é gratuito e resolve uma fatia real do problema.
3. Separe o dinheiro do mês da conta do limite. Enquanto o saldo disponível mostrar limite somado a dinheiro, o cérebro vai gastar o número que vê. Muita gente resolve isso movendo o dinheiro do mês para uma conta sem limite e usando a conta do cheque especial só para os débitos automáticos.
Como achar a sobra sem cortar o que importa
Como a tabela mostrou, a sobra vale quase quatro vezes mais que a troca de dívida. Então a pergunta prática vira: de onde ela sai?
Depois de muitos diagnósticos, a sobra quase nunca aparece onde as pessoas esperam. Ela costuma vir de quatro lugares:
- Assinaturas e recorrências esquecidas. É o item que mais aparece e o menos doloroso de cortar, porque em geral já não estava sendo usado.
- Tarifas de pacote de serviços bancários. Muitos pacotes cobram por serviços que existem gratuitos, e a mudança de cesta é um pedido de cinco minutos.
- Seguros embutidos que ninguém contratou conscientemente. Vale conferir a fatura linha a linha.
- Uma despesa grande com data ruim. Não é cortar; é reposicionar no calendário.
Isso não é frugalidade heroica. É achar R$ 150 ou R$ 250 estruturais — o suficiente para transformar doze meses de escada em sete.
Se o orçamento não tiver essa sobra em lugar nenhum, o problema deixou de ser cheque especial e passou a ser desequilíbrio de renda e despesa. Nesse caso, o próximo passo é a mesa de negociação, e vale ler o roteiro para negociar dívida com o banco antes de ligar.
O que a lei te garante nessa conversa
Três direitos que mudam o resultado da ligação, e quase ninguém usa.
Liquidação antecipada com desconto de juros. O artigo 52, §2º do Código de Defesa do Consumidor garante a quitação antecipada, total ou parcial, com redução proporcional dos juros e demais acréscimos. Se você tiver contratado um parcelamento e conseguir adiantar, o desconto não é cortesia — é obrigação.
Portabilidade de crédito. A Resolução CMN 4.292/2013 permite transferir uma operação de crédito para outra instituição, sem custo de transferência. Ela não se aplica ao cheque especial em si, mas se aplica a um parcelamento que você já tenha contratado — e a simples menção de portabilidade costuma reabrir a conversa sobre taxa no banco atual.
O extrato completo das suas operações. O Registrato, do Banco Central, é gratuito e mostra todas as operações de crédito registradas no seu CPF. É o único jeito de descobrir dívidas que você esqueceu, e de chegar na negociação com o mesmo mapa que o banco tem.
Quando pegar outro crédito é a decisão certa
O título deste artigo é uma preferência, não um dogma. Existem três situações em que trocar o cheque especial por crédito parcelado é claramente a melhor decisão — e todas as três exigem a mesma condição.
1. Quando a taxa nova é muito menor, não um pouco. A tabela mostrou a diferença: crédito pessoal à taxa média economiza R$ 170; consignado a 28,4% ao ano economiza R$ 1.137,75 sobre o mesmo saldo. Trocar por algo perto do custo atual não vale o esforço nem o risco.
2. Quando o saldo já é grande demais para a sobra. Se os juros do mês consomem quase todo o aporte possível, a escada não desce. Com R$ 3.000 a 7,47% ao mês, um aporte de R$ 200 não quita nunca — os juros são R$ 224. Nesse caso, converter em parcela fixa é o que devolve prazo e previsibilidade.
3. Quando a parcela fixa é o que garante a disciplina. Para algumas pessoas, débito automático de valor fixo funciona melhor do que a intenção mensal de depositar. É uma troca consciente de eficiência por continuidade, e é legítima.
A condição comum às três: o limite tem que ser reduzido a zero no mesmo dia da quitação. Não na semana seguinte, não “depois que estabilizar”. No mesmo dia. Sem isso, você não trocou de dívida — você contratou a segunda.
Os erros que mantêm as pessoas no limite
Achar que o limite é reserva de emergência. Não é. Reserva é dinheiro seu, disponível, que não cobra nada por existir. Limite é dívida pré-aprovada a 137,3% ao ano. Enquanto o limite ocupar o lugar da reserva no orçamento, toda emergência vira dívida.
Pagar o cheque especial antes de dívidas mais caras. O rotativo do cartão custava 436,2% ao ano em julho de 2026, quase o triplo. Se as duas existirem, a ordem correta é sempre da taxa maior para a menor. A lógica completa está em quitar dívida ou investir primeiro.
Comparar taxa mensal com taxa anual. 7,47% ao mês não são 89,6% ao ano; são 137,3%, porque juro compõe. O erro parece pequeno e distorce toda decisão de troca.
Zerar o saldo com o décimo terceiro e não mexer no limite. Sem redução de limite e sem mudança no orçamento, o vermelho volta em três meses — e o décimo terceiro foi embora.
Esperar “um mês melhor” para começar. O mês melhor não chega, porque o custo do limite piora o mês seguinte. Começar com R$ 200 hoje vale mais do que começar com R$ 600 em abril.
Perguntas frequentes
Vale a pena pegar empréstimo para quitar o cheque especial? Depende do tamanho da diferença de taxa. Trocar por crédito pessoal à taxa média de 111,0% ao ano economiza cerca de R$ 170 sobre um saldo de R$ 3.000 em doze meses — pouco. Trocar por uma modalidade próxima de 28% ao ano economiza mais de R$ 1.100. A regra prática: só compensa se a taxa nova for uma fração da atual, e só se o limite for zerado no mesmo dia.
Como sair do cheque especial sem pegar outro empréstimo se meu saldo é grande? Reduzindo o limite em degraus, na velocidade em que o saldo cai, e garantindo que o aporte mensal supere os juros do mês. Com R$ 3.000 a 7,47% ao mês, os juros são R$ 224 — qualquer aporte abaixo disso não amortiza nada. Acima disso, cada mês encurta o próximo.
O banco é obrigado a reduzir meu limite se eu pedir? A Resolução CMN 4.765/2019 veda à instituição impor limite superior ao que o cliente escolheu contratar. Na prática, o pedido é feito pelo aplicativo ou pela central, e vale registrar o protocolo. Reduções partindo do banco exigem aviso prévio de 30 dias; as que partem de você, não.
Existe teto para os juros do cheque especial? Sim: 8% ao mês, pela Resolução CMN 4.765/2019. Isso equivale a 151,82% ao ano, acima da média de mercado de 137,3% de julho de 2026. O teto impede o extremo, não torna a modalidade barata. A tarifa de disponibilização que acompanhava a regra foi declarada inconstitucional pelo STF em 2021.
É melhor quitar o cheque especial ou o cartão primeiro? O cartão, quase sempre. O rotativo custava 436,2% ao ano em julho de 2026 e o parcelamento de fatura, 189,3% — ambos acima do cheque especial. A ordem é pela taxa, não pelo valor da dívida nem pelo incômodo que ela causa.
Quanto tempo leva para sair do cheque especial? É função direta da sobra. Sobre R$ 3.000 à taxa média: R$ 300 por mês levam 20 meses e custam R$ 2.721 de juros; R$ 500 levam 9 meses e custam R$ 1.129; R$ 800 levam 5 meses e custam R$ 657. Dobrar o aporte não corta o prazo pela metade — corta muito mais, porque os juros caem junto.
O que fica
Como sair do cheque especial sem pegar outro empréstimo se resume a três movimentos, nesta ordem: descobrir o saldo médio negativo real, encontrar uma sobra mensal maior do que os juros do mês, e reduzir o limite todo mês junto com a dívida.
O que não funciona é trocar a dívida de lugar e deixar o limite aberto. A conta acima mostra o desfecho: R$ 3.452,91 de juros em um ano e uma dívida maior do que a original.
A troca economiza R$ 170. A sobra economiza R$ 664. E o limite fechado é o que impede a terceira temporada da mesma história.
A Kairós Estratégia não vende produto financeiro, não recebe comissão e não indica investimento. O que fazemos é organizar o orçamento, levantar cada dívida com a taxa real, calcular a ordem de quitação e acompanhar a execução de perto — um plano escrito de 90 dias, com revisão quinzenal. Se o cheque especial virou parte fixa do seu mês, é exatamente esse o tipo de problema que o diagnóstico resolve. Agende seu diagnóstico com a Kairós.
Fontes
- Banco Central do Brasil — estatísticas monetárias e de crédito: taxas médias de julho/2026 — cheque especial 137,3% a.a., crédito pessoal não consignado 111,0% a.a., consignado 28,4% a.a., rotativo do cartão 436,2% a.a., parcelado do cartão 189,3% a.a.
- Conselho Monetário Nacional — Resolução nº 4.765, de 27 de novembro de 2019: teto de 8% ao mês e regras de limite
- Supremo Tribunal Federal — ADI 6.407: tarifa de disponibilização do cheque especial é inconstitucional
- Conselho Monetário Nacional — Resolução nº 4.292, de 20 de dezembro de 2013: portabilidade de operações de crédito
- Presidência da República — Código de Defesa do Consumidor, art. 52, §2º: liquidação antecipada com redução proporcional dos juros
- Presidência da República — Decreto nº 12.499, de 11 de junho de 2025: alíquotas de IOF sobre operações de crédito
- Banco Central do Brasil — Registrato
Este conteúdo tem caráter exclusivamente educativo. Não constitui recomendação de investimento, análise de valores mobiliários nem consultoria tributária individualizada, e nenhuma aplicação específica é indicada aqui. Recomendação personalizada de investimentos é atividade privativa de profissionais registrados na CVM. Consulte um profissional habilitado antes de tomar decisões financeiras.