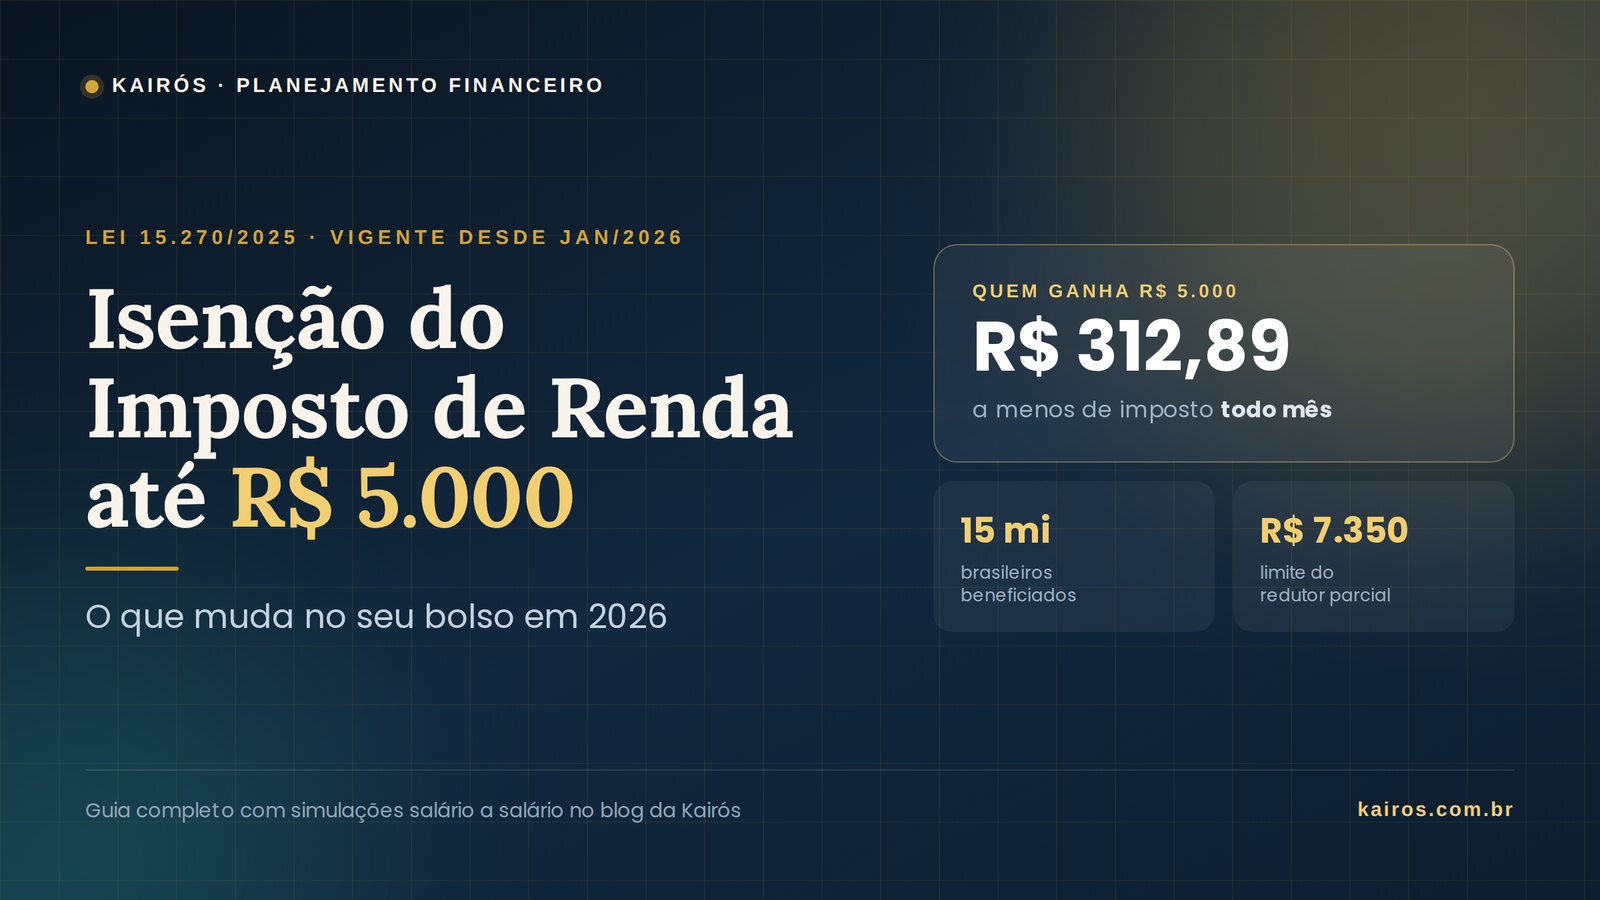
Desde 1º de janeiro de 2026, mais de 15 milhões de brasileiros deixaram de ver a linha “IRRF” no contracheque. A isenção do Imposto de Renda até R$ 5.000 é a maior mudança na tributação da pessoa física em mais de duas décadas — e, para boa parte de quem foi beneficiado, ela já virou dinheiro na conta há oito meses sem que ninguém percebesse exatamente quanto.
Esse é o problema. Um aumento de renda que chega diluído em doze parcelas mensais quase nunca é percebido como aumento: ele é absorvido pelo dia a dia e some. Quem ganha R$ 5.000 por mês parou de pagar R$ 312,89 de imposto todo mês — o equivalente a R$ 3.754,68 por ano, ou pouco mais de dois terços de um salário inteiro. A pergunta que quase ninguém fez é: para onde foi esse dinheiro?
É disso que trata este guia — Isenção do Imposto de Renda até R$ 5.000: o que muda no seu bolso em 2026 — com os números da sua faixa salarial, e não com a média nacional.
A seguir você vai encontrar as regras exatas da nova lei, a tabela vigente, a fórmula do redutor que quase ninguém explica direito, uma simulação de economia salário a salário, o que muda (e o que não muda) na sua declaração, o que acontece com quem ganha acima de R$ 50 mil por mês — e, principalmente, um plano concreto para transformar essa sobra em patrimônio antes que ela evapore.
O que é a isenção do Imposto de Renda até R$ 5.000 e desde quando ela vale
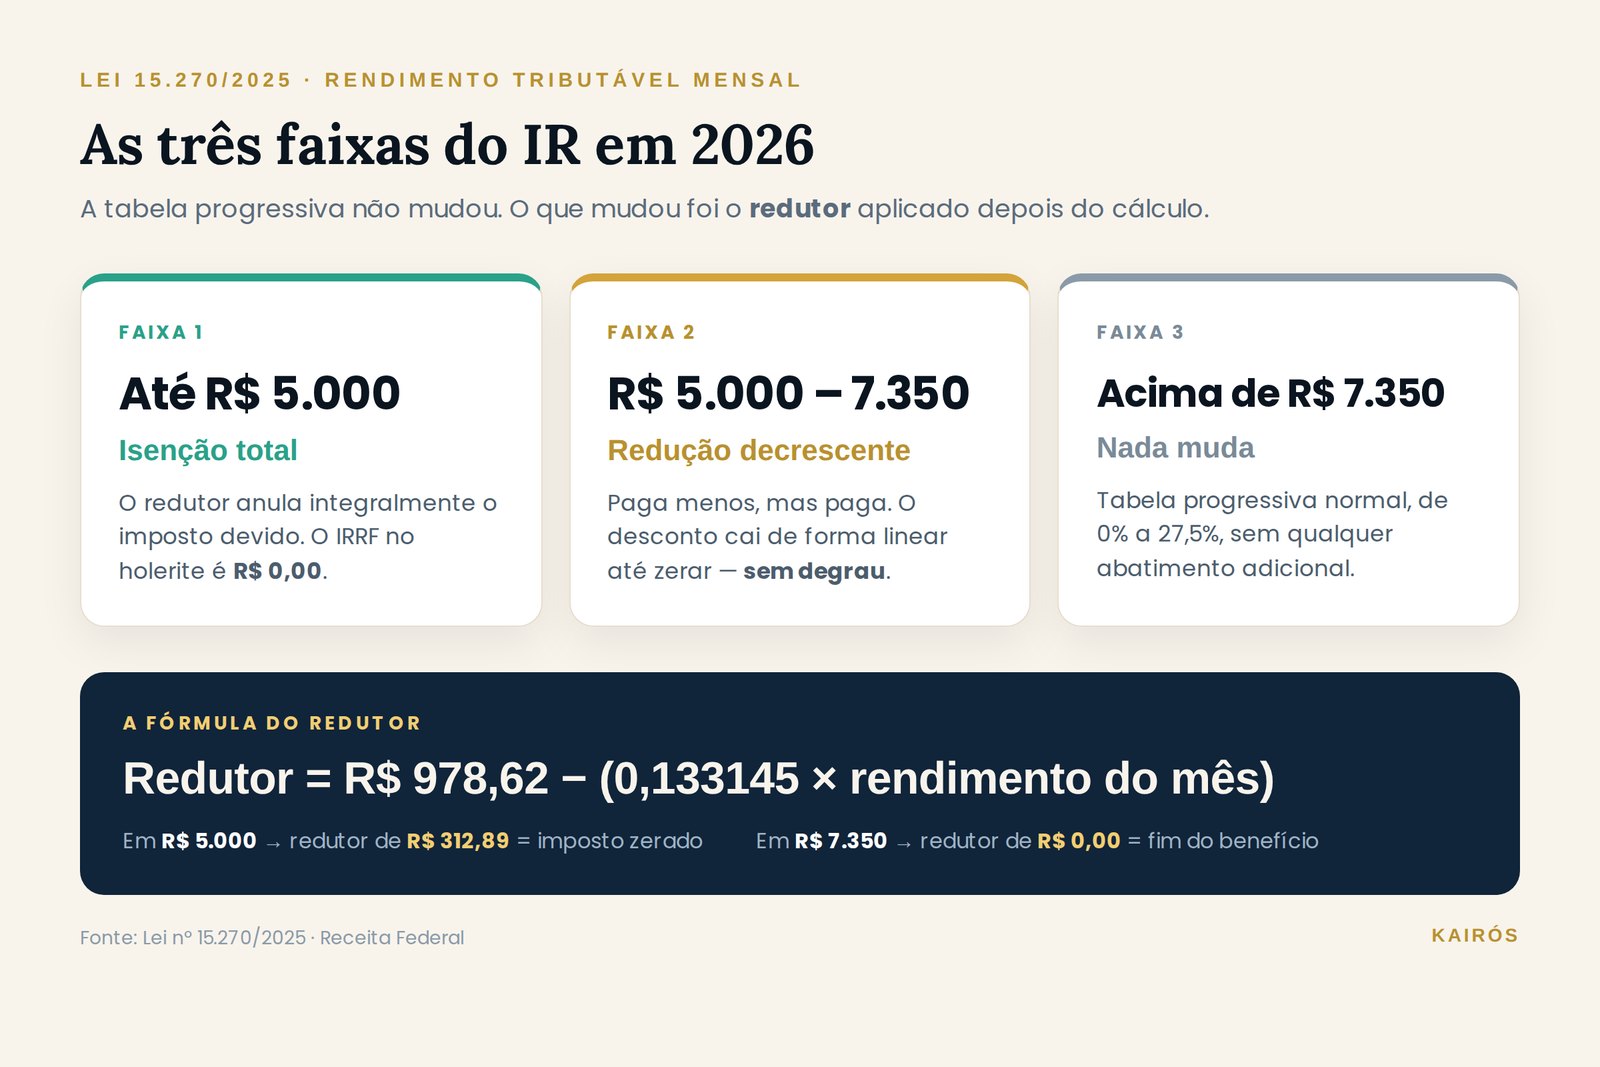
A regra vem da Lei nº 15.270/2025, sancionada em novembro de 2025 e em vigor desde 1º de janeiro de 2026. Ela criou três situações distintas:
| Rendimento tributável mensal | O que acontece |
|---|---|
| Até R$ 5.000,00 | Isenção total. IRRF zerado. |
| De R$ 5.000,01 a R$ 7.350,00 | Redução parcial e decrescente. Paga menos, mas paga. |
| Acima de R$ 7.350,00 | Nada muda. Tabela progressiva normal. |
Um detalhe técnico importa muito aqui: a tabela progressiva do IRRF não foi alterada. Ela continua com as mesmas cinco faixas e as mesmas alíquotas de 0% a 27,5%. O que a lei fez foi criar um redutor — um abatimento aplicado depois do cálculo tradicional. É por isso que a isenção não aparece como uma “nova faixa” nas tabelas oficiais: ela é uma segunda etapa da conta.
Essa arquitetura tem uma consequência prática elegante: não existe o chamado “degrau tributário”. Ninguém passa de isento para pagando R$ 300 ao ganhar R$ 1 a mais. A transição entre R$ 5.000 e R$ 7.350 é suave, centavo a centavo.
A tabela do IR em 2026 e a fórmula do redutor
A tabela progressiva mensal do IRRF (vigente em 2026)
| Base de cálculo mensal | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | Isento | — |
| De R$ 2.428,81 a R$ 2.826,65 | 7,5% | R$ 182,16 |
| De R$ 2.826,66 a R$ 3.751,05 | 15% | R$ 394,16 |
| De R$ 3.751,06 a R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
Desconto simplificado mensal: R$ 607,20 (usado quando é mais vantajoso que as deduções legais, como INSS e dependentes).
A fórmula do redutor
Para quem recebe entre R$ 5.000,01 e R$ 7.350,00, a Receita Federal aplica a fórmula abaixo — a própria Receita publicou exemplos oficiais de aplicação da lei para conferência:
Redutor = R$ 978,62 − (0,133145 × rendimento tributável do mês)O resultado é subtraído do IRRF calculado pela tabela. Repare na engenharia da conta:
- Em R$ 5.000, o redutor vale exatamente R$ 312,89 — que é precisamente o imposto devido nesse salário. Resultado: zero.
- Em R$ 7.350, o redutor vale R$ 0,00. A partir daí, a tabela normal volta a valer sem qualquer abatimento.
Ou seja: a isenção do Imposto de Renda até R$ 5.000 e a faixa de redução até R$ 7.350 são a mesma regra, expressa por uma única reta. Quem entende isso consegue conferir o próprio holerite em trinta segundos.
Isenção do Imposto de Renda até R$ 5.000: o que muda no seu bolso em 2026, salário a salário
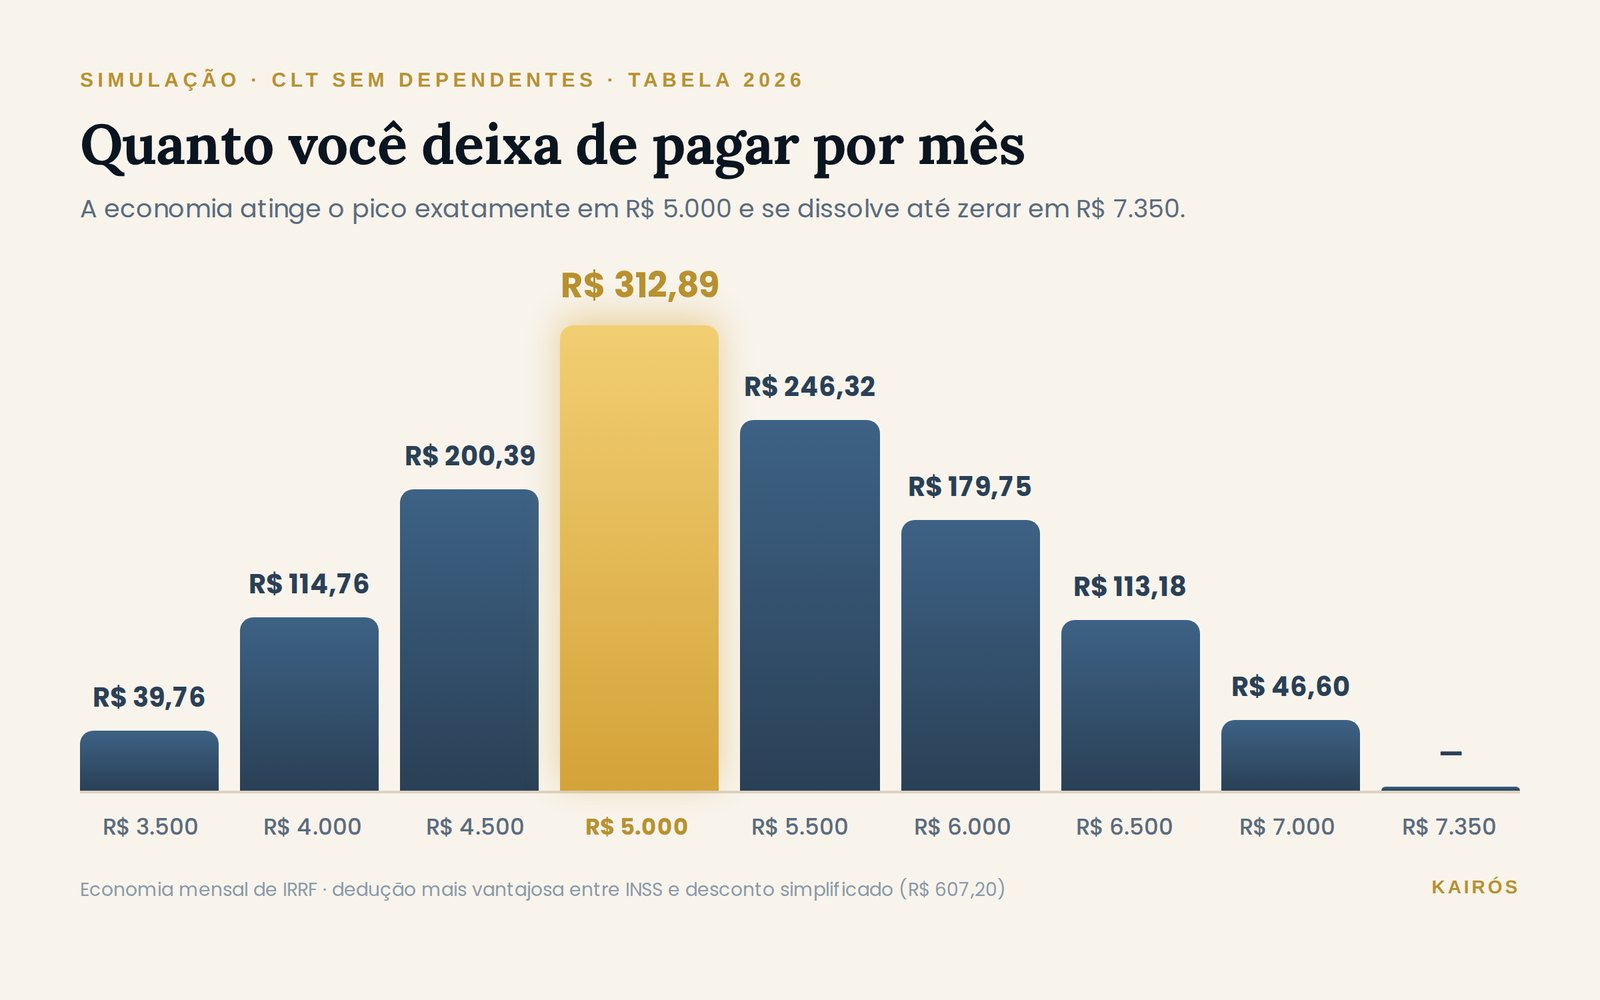
A tabela abaixo considera um trabalhador CLT sem dependentes, com desconto de INSS pela tabela de 2026 (teto de R$ 8.475,55 e contribuição máxima de R$ 988,09), usando sempre a dedução mais vantajosa entre INSS e desconto simplificado.
| Salário bruto | IRRF pelas regras antigas | IRRF em 2026 | Economia mensal | Economia em 12 meses |
|---|---|---|---|---|
| R$ 3.000,00 | R$ 0,00 | R$ 0,00 | R$ 0,00 | R$ 0,00 |
| R$ 3.500,00 | R$ 39,76 | R$ 0,00 | R$ 39,76 | R$ 477,12 |
| R$ 4.000,00 | R$ 114,76 | R$ 0,00 | R$ 114,76 | R$ 1.377,12 |
| R$ 4.500,00 | R$ 200,39 | R$ 0,00 | R$ 200,39 | R$ 2.404,68 |
| R$ 5.000,00 | R$ 312,89 | R$ 0,00 | R$ 312,89 | R$ 3.754,68 |
| R$ 5.500,00 | R$ 436,79 | R$ 190,47 | R$ 246,32 | R$ 2.955,84 |
| R$ 6.000,00 | R$ 564,85 | R$ 385,10 | R$ 179,75 | R$ 2.157,00 |
| R$ 6.500,00 | R$ 683,10 | R$ 569,92 | R$ 113,18 | R$ 1.358,16 |
| R$ 7.000,00 | R$ 801,35 | R$ 754,75 | R$ 46,60 | R$ 559,20 |
| R$ 7.350,00 | R$ 884,13 | R$ 884,13 | R$ 0,00 | R$ 0,00 |
| R$ 8.000,00 | R$ 1.037,85 | R$ 1.037,85 | R$ 0,00 | R$ 0,00 |
Três leituras que valem mais que os números:
- O pico está exatamente em R$ 5.000. Quem recebe esse valor é o maior beneficiado em termos absolutos: R$ 312,89 por mês.
- A economia cai rápido depois disso. Entre R$ 5.000 e R$ 7.350 o benefício se dissolve numa reta. Em R$ 7.000, sobram R$ 46,60 — menos de um almoço por semana.
- O 13º também entra. Como o décimo terceiro é tributado exclusivamente na fonte pela mesma tabela, o redutor incide sobre ele também. Na prática, a economia anual real fica próxima de treze parcelas, não doze.
O erro que faz metade das pessoas perderem esse dinheiro sem perceber
Existe um fenômeno bem documentado em finanças comportamentais chamado inflação do estilo de vida: quando a renda líquida sobe de forma silenciosa e gradual, o consumo sobe junto, na mesma velocidade, e o saldo do fim do mês continua igual.
A isenção é o caso perfeito para esse efeito acontecer. O aumento não veio com carta de promoção, não veio com conversa com o chefe, não veio com data marcada. Ele apareceu diluído — R$ 200, R$ 300 a mais na conta, todo mês, desde janeiro. Sem um destino definido, esse dinheiro tem um caminho quase certo: aplicativo de delivery, assinatura nova, parcela de algo.
O teste é simples e desconfortável. Some quanto entrou a mais na sua conta desde janeiro de 2026 — se você ganha R$ 5.000, são cerca de R$ 2.500 até agosto. Agora responda: seu patrimônio aumentou R$ 2.500 nesse período?
Se a resposta for não, o dinheiro não desapareceu. Ele foi gasto. E essa é exatamente a diferença entre ter uma renda maior e ficar mais rico.
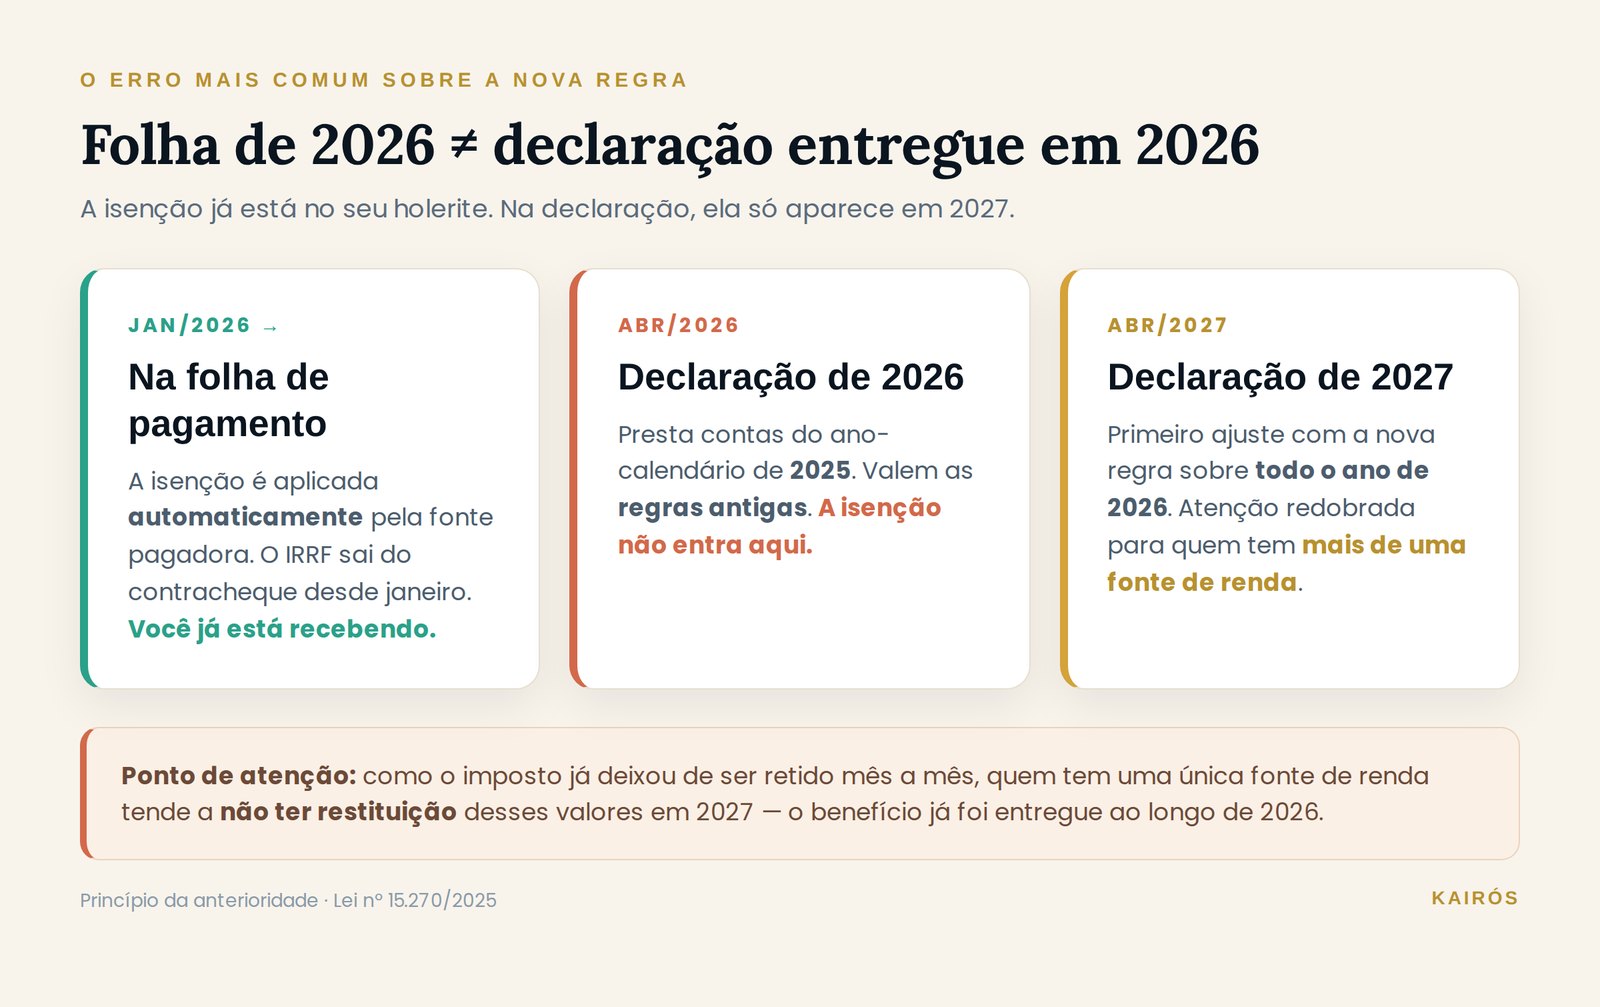
Atenção: a folha de 2026 ≠ a declaração entregue em 2026
Essa é a confusão mais comum — e a que mais gera frustração.
- A declaração entregue em 2026 presta contas dos rendimentos de 2025. Ou seja: as regras antigas. A isenção não se aplica a ela.
- A declaração entregue em 2027 é a primeira a refletir integralmente a isenção do Imposto de Renda até R$ 5.000, porque cobre o ano-calendário de 2026.
Isso acontece por causa do princípio da anterioridade: a lei rege fatos geradores a partir da sua vigência, não retroage sobre um ano já encerrado.
Há um ponto operacional relevante aqui. Como o imposto já deixou de ser retido mês a mês na fonte, quem tem apenas uma fonte de renda tende a não ter restituição relativa a esses valores em 2027 — o benefício já foi entregue ao longo de 2026. Em compensação, quem tem duas ou mais fontes de renda precisa redobrar a atenção: cada fonte aplica a isenção isoladamente sobre o que ela paga, e o ajuste anual soma tudo. É o cenário clássico em que o contribuinte se surpreende com imposto a pagar em 2027.
Quem ganha mais: o IRPFM e a tributação de dividendos
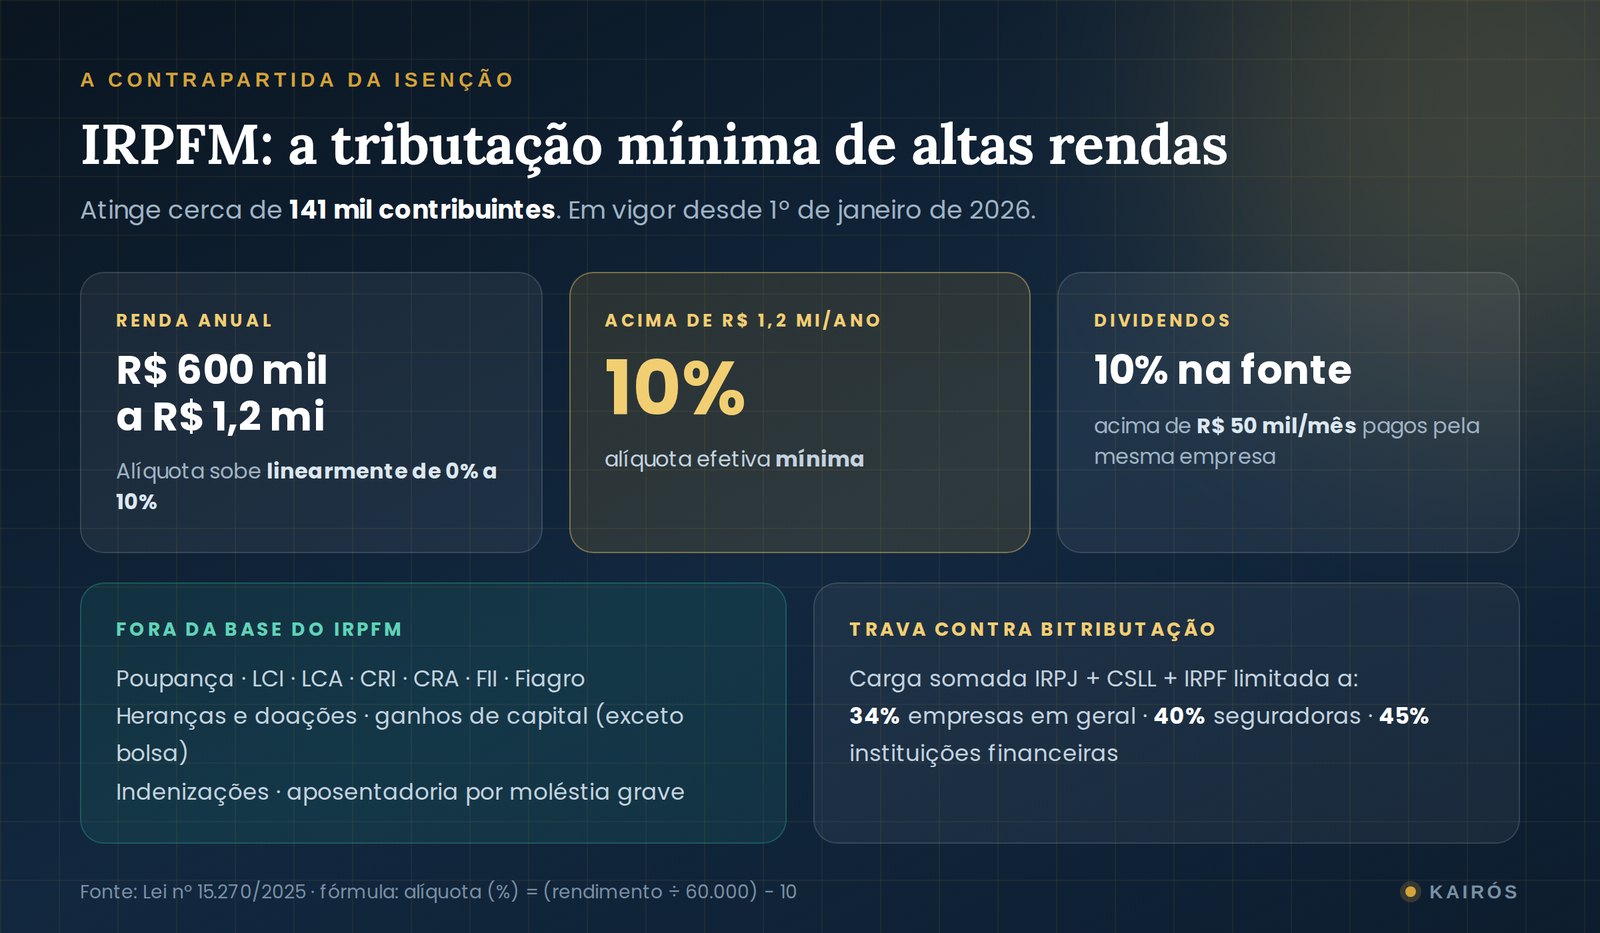
A isenção não foi um presente sem contrapartida. A mesma Lei 15.270/2025 criou o IRPFM — Imposto de Renda da Pessoa Física Mínimo, uma tributação mínima sobre altas rendas que atinge cerca de 141 mil contribuintes.
Como funciona:
- Aplica-se a quem tem rendimentos anuais acima de R$ 600.000 (R$ 50 mil/mês).
- A alíquota é progressiva: sobe linearmente de 0% a 10% entre R$ 600 mil e R$ 1,2 milhão, pela fórmula
alíquota (%) = (rendimento ÷ 60.000) − 10. - A partir de R$ 1,2 milhão por ano, a alíquota efetiva mínima é de 10%.
- A base inclui rendimentos isentos e tributados exclusivamente na fonte — inclusive lucros e dividendos.
Fora da base: poupança, LCI, LCA, CRI, CRA, FII e Fiagro mantêm a isenção; heranças e doações, ganhos de capital (exceto bolsa), indenizações e aposentadorias por moléstia grave também ficam de fora.
Dividendos: passam a ter retenção de 10% na fonte quando os pagamentos de uma mesma empresa a uma mesma pessoa física superarem R$ 50.000 em um único mês. O valor retido é compensável no ajuste anual. Há uma regra de transição relevante: lucros apurados até 2025, cuja distribuição tenha sido aprovada até 31/12/2025, seguem isentos mesmo se pagos em 2026, 2027 ou 2028.
Trava contra bitributação: existe um redutor que limita a carga somada (IRPJ + CSLL + IRPF) a 34% para empresas em geral, 40% para seguradoras e 45% para instituições financeiras.
Para sócios de empresas, profissionais liberais com PJ e investidores com renda concentrada em dividendos, isso muda o cálculo de pró-labore versus distribuição de lucros, o calendário de distribuições e a alocação entre ativos tributados e incentivados. Não é ajuste de planilha — é decisão de estrutura.
O que fazer com a sobra: um plano em quatro camadas
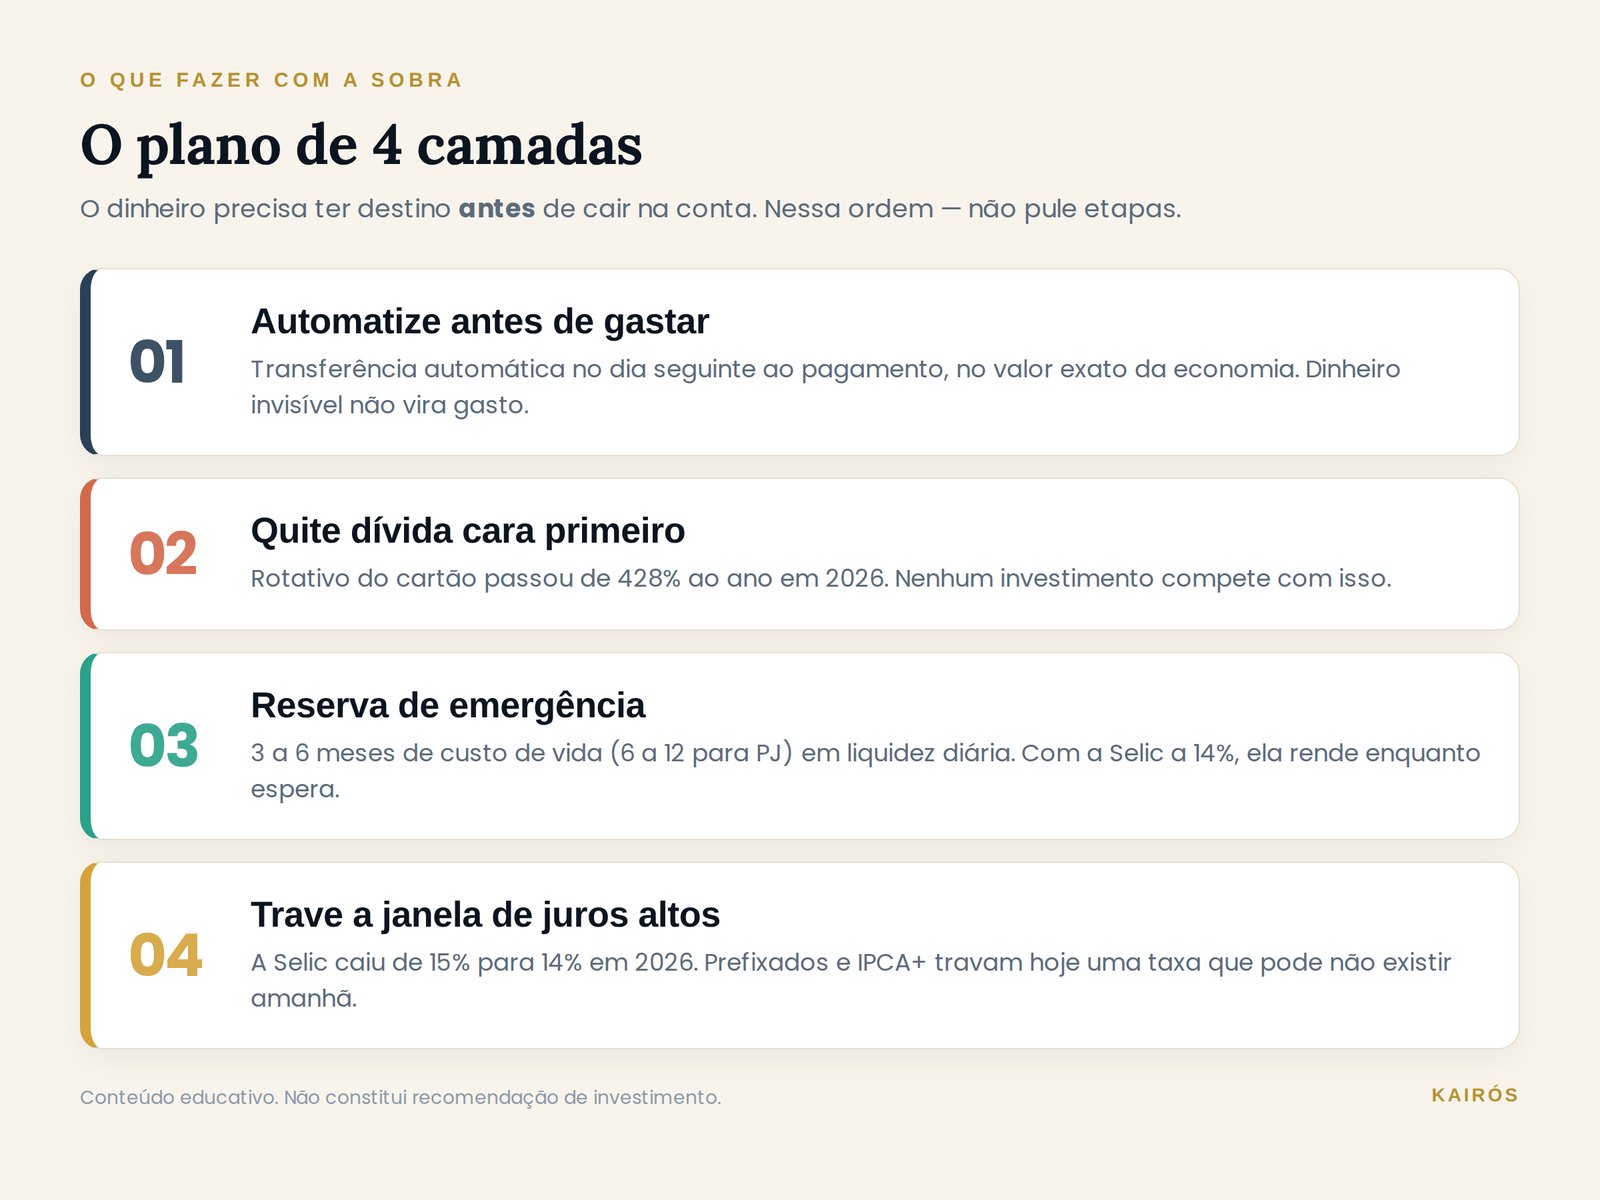
Até aqui, a pergunta foi Isenção do Imposto de Renda até R$ 5.000: o que muda no seu bolso em 2026. Desta seção em diante, a pergunta muda: o que fazer com o dinheiro que sobrou. É essa segunda resposta que você ainda vai sentir daqui a dez anos. A lógica é simples: o dinheiro tem que ter destino antes de cair na conta. Quatro camadas, nessa ordem.
Camada 1 — Automatize antes de gastar
A decisão mais importante não é onde investir; é quando separar — e isso começa por ter o orçamento organizado. Programe uma transferência automática no dia seguinte ao pagamento, no valor exato da sua economia com o imposto (consulte a tabela acima). Dinheiro que nunca fica visível na conta corrente não entra na conta mental do que “dá para gastar”.
Camada 2 — Quite dívida cara antes de investir qualquer coisa
Não existe investimento no Brasil que compita com o rotativo do cartão de crédito, cuja taxa média rondou os 428% ao ano em 2026, segundo o Banco Central. Se há saldo rotativo, cheque especial ou parcelamento de fatura em aberto, direcionar a sobra para lá é matematicamente imbatível: cada real amortizado é um retorno garantido e livre de imposto na mesma taxa da dívida.
Camada 3 — Reserva de emergência primeiro, sempre
Antes de qualquer aporte de longo prazo, o objetivo é acumular de 3 a 6 meses de custo de vida (autônomos e PJ: de 6 a 12). O que define onde esse dinheiro fica não é o nome da aplicação, são três critérios: resgate disponível no mesmo dia, oscilação próxima de zero e rendimento que acompanhe os juros básicos. Com a Selic a 14% ao ano, uma reserva que cumpra esses três critérios rende de forma relevante enquanto espera. E ela é o que impede que a próxima emergência vire dívida de cartão, desfazendo a Camada 2.
Camada 4 — Aproveite a janela de juros altos antes que ela feche
Este é o ponto sensível ao momento. A Selic caiu para 14% ao ano em 5 de agosto de 2026, vindo de 15% em janeiro — o quinto corte consecutivo do ciclo. E é aqui que vale entender uma diferença que quase ninguém explica: aplicações de renda fixa se comportam de três formas distintas conforme o juro cai.
As pós-fixadas acompanham a Selic — quando ela desce, o rendimento desce junto. As prefixadas travam hoje uma taxa fixa até o vencimento, independentemente do que aconteça depois. E as indexadas à inflação garantem um ganho acima do IPCA, protegendo o poder de compra do dinheiro.
A consequência prática é direta: em ciclo de queda, o que é pós-fixado rende cada vez menos, enquanto prefixado e indexado à inflação preservam a taxa do momento em que foram contratados. Uma janela de juros altos não fica aberta indefinidamente.
Isso não significa que travar taxa seja sempre a decisão certa. Prefixado só faz sentido para dinheiro que você não vai precisar antes do vencimento, porque resgate antecipado pode sair com perda. E existem ainda dois fatores que mudam a conta e costumam ser ignorados: a tributação, que varia conforme o prazo e o tipo de aplicação, e os mecanismos de garantia, que protegem o investidor até certos limites em algumas modalidades e em outras não.
Para quem declara no modelo completo, há também categorias de previdência com tratamento tributário próprio, que permitem abater parte da renda tributável — regra que vale a pena conhecer antes de decidir onde os aportes de longo prazo vão ficar.
Uma ressalva que vale mais que tudo escrito acima: nada aqui é indicação de onde investir. O que este texto faz é explicar como as categorias funcionam, para você conseguir fazer perguntas melhores. Qual aplicação específica cabe no seu caso depende do seu horizonte, da sua tolerância a oscilação, da sua situação tributária e do que você já tem — e essa escolha deve ser feita com um profissional habilitado para recomendá-la, o que é uma atividade regulada pela CVM.
O efeito de dez anos: quanto valem R$ 312,89 por mês
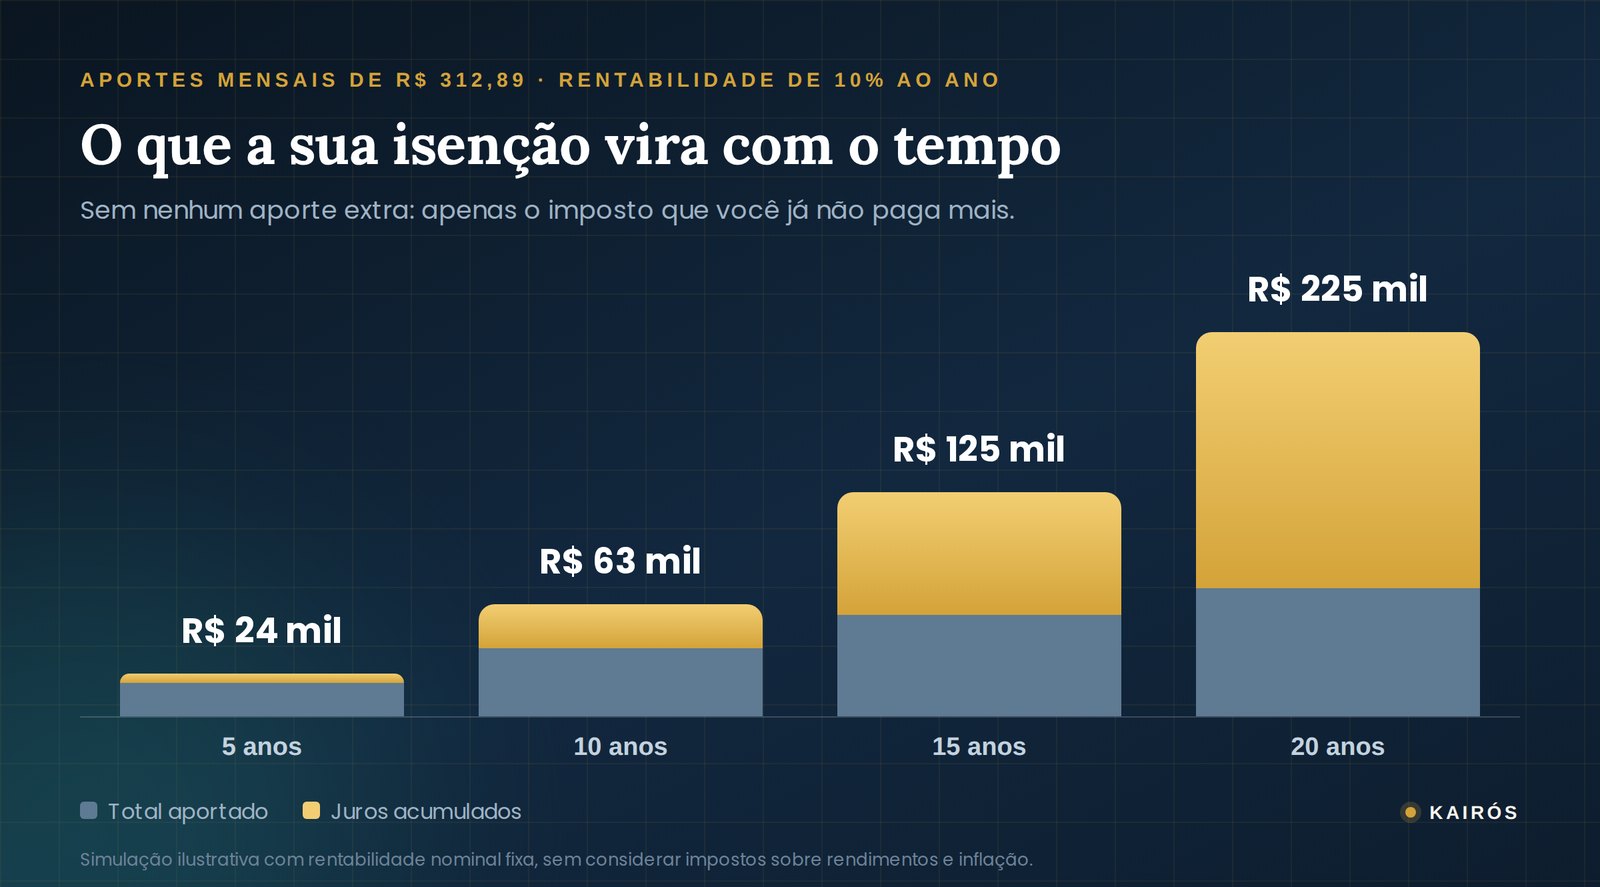
Números pequenos por mês viram números grandes por década. Considere alguém que ganha R$ 5.000 e passou a investir integralmente os R$ 312,89 que deixou de pagar de imposto:
| Prazo | Total aportado | A 8% ao ano | A 10% ao ano | A 12% ao ano |
|---|---|---|---|---|
| 5 anos | R$ 18.773 | R$ 22.824 | R$ 23.955 | R$ 25.138 |
| 10 anos | R$ 37.547 | R$ 56.359 | R$ 62.535 | R$ 69.440 |
| 15 anos | R$ 56.320 | R$ 105.634 | R$ 124.669 | R$ 147.514 |
| 20 anos | R$ 75.094 | R$ 178.034 | R$ 224.736 | R$ 285.109 |
Simulações com aportes mensais constantes e rentabilidade nominal fixa, sem considerar impostos sobre os rendimentos e inflação. Servem para ilustrar a ordem de grandeza dos juros compostos, não como projeção de retorno.
Em vinte anos, a 10% ao ano, R$ 75 mil aportados viram cerca de R$ 225 mil — e aproximadamente dois terços disso são juros, não seu esforço. Esse é o valor real da isenção do Imposto de Renda até R$ 5.000 para quem toma uma decisão em vez de deixar o dinheiro escorrer.
Quem recebe R$ 5.500 e investe os R$ 246,32 chega a cerca de R$ 177 mil no mesmo cenário. Quem recebe R$ 6.000 e investe R$ 179,75 chega a aproximadamente R$ 129 mil. Nenhum desses valores exige aporte extra: é apenas o imposto que você já não paga mais.
Checklist: 6 ações para fazer ainda este mês
- Confira seu holerite. Localize a linha de IRRF e compare com a tabela de simulação acima. Divergências acontecem, principalmente em quem tem múltiplas fontes.
- Calcule sua economia anual exata e escreva o número. O que não é medido não é gerenciado.
- Some o que entrou a mais desde janeiro e verifique se esse valor está em algum lugar do seu patrimônio.
- Programe a transferência automática do valor da economia para o dia seguinte ao pagamento.
- Se você tem mais de uma fonte de renda, simule agora o ajuste de 2027. É melhor descobrir um imposto a pagar em agosto de 2026 do que em abril de 2027.
- Se você é sócio de PJ ou recebe dividendos relevantes, revise a divisão entre pró-labore e distribuição de lucros à luz do IRPFM.
Perguntas frequentes
A isenção do Imposto de Renda até R$ 5.000 vale para aposentados e pensionistas do INSS? Sim. A regra vale para rendimentos tributáveis da pessoa física de forma geral, incluindo aposentadorias e pensões. Aposentados com 65 anos ou mais continuam somando a parcela isenta específica prevista em lei.
E se eu ganho R$ 5.100? Perco tudo? Não. É esse justamente o ponto do redutor. Em R$ 5.100 você paga uma quantia pequena, e o valor sobe gradualmente até zerar o benefício em R$ 7.350. Não existe degrau.
A isenção vale sobre o salário bruto ou sobre a base de cálculo? O corte de R$ 5.000 considera o rendimento tributável mensal — o que a fonte pagadora paga, antes das deduções de INSS e do desconto simplificado. Já a tabela progressiva incide sobre a base de cálculo (depois das deduções).
Autônomo e MEI também têm direito? A isenção alcança os rendimentos tributáveis da pessoa física, inclusive de autônomos sujeitos ao carnê-leão. Para o MEI, o que muda é o tratamento do lucro distribuído — vale uma análise individual, porque depende de escrituração contábil regular.
Isenção do Imposto de Renda até R$ 5.000: o que muda no seu bolso em 2026 se eu já era isento antes? Se o seu rendimento tributável já ficava abaixo da primeira faixa da tabela (R$ 2.428,80 de base de cálculo), nada muda: você já não pagava e continua não pagando. O benefício começa a existir a partir de cerca de R$ 3.036 de rendimento mensal e se esgota em R$ 7.350.
Preciso fazer alguma coisa para receber a isenção? Não. A aplicação é automática pela fonte pagadora desde janeiro de 2026. O que você precisa fazer é decidir o destino do dinheiro.
Sou isento do imposto. Fico isento também de declarar? São coisas diferentes. Os critérios de obrigatoriedade da declaração (bens, rendimentos isentos, operações em bolsa, atividade rural, entre outros) são independentes de você pagar imposto ou não.
Conclusão: a diferença entre ganhar mais e ficar mais rico
Isenção do Imposto de Renda até R$ 5.000: o que muda no seu bolso em 2026? A resposta, em uma frase: ela entregou a milhões de brasileiros algo raro — um aumento de renda real, garantido por lei, sem contrapartida de trabalho. De pouco menos de R$ 500 a R$ 3.754,68 por ano, dependendo do salário.
O que a lei não faz — e não tem como fazer — é decidir o destino desse dinheiro. Esse aumento pode virar reserva de emergência, quitação de dívida cara, aposentadoria antecipada ou um extrato bancário que continua igual ao de dezembro de 2025. A regra tributária é a mesma para todos; o resultado, em dez anos, será radicalmente diferente.
Na Kairós, é exatamente esse trabalho que fazemos: transformar mudanças de cenário em decisões concretas, com nome, valor e data. Um diagnóstico financeiro começa por três perguntas simples — quanto entra, quanto sai e para onde vai o que sobra — e termina com um plano que você consegue executar.
Dê um destino à sua isenção
[Agende um diagnóstico financeiro gratuito de 30 minutos com a Kairós.] Vamos calcular sua economia exata com a nova regra, revisar sua situação tributária e desenhar o melhor destino para essa sobra — do seu perfil, do seu prazo, do seu objetivo.
📩 [Quero meu diagnóstico gratuito →]
Este conteúdo tem caráter exclusivamente educativo. Não constitui recomendação de investimento, análise de valores mobiliários nem consultoria tributária individualizada, e nenhuma aplicação específica é indicada aqui. Recomendação personalizada de investimentos é atividade privativa de profissionais registrados na CVM. Valores e alíquotas referem-se à legislação vigente em agosto de 2026 (Lei nº 15.270/2025). Consulte um profissional habilitado antes de tomar decisões financeiras.