Quem ganha mais acha que já está pagando demais. Quem ganha menos termina o mês no zero e não consegue explicar por quê. Os dois estão certos, e nenhum dos dois está brigando pelo motivo real.
O motivo real é que o casal nunca decidiu um método. Decidiu um hábito — “a gente vai dividindo” — e hábito não tem conta. Sem conta, cada discussão sobre a fatura do cartão vira uma discussão sobre quem está contribuindo mais para a relação. É aí que o assunto deixa de ser dinheiro.
Este texto resolve a parte que tem solução aritmética. Como dividir as contas quando os salários do casal são diferentes não é uma questão de generosidade: é uma escolha entre três métodos, cada um com um resultado numérico diferente e previsível. Você vai ver os três aplicados ao mesmo casal, com os números calculados, e vai poder escolher sabendo exatamente o que está escolhendo.
Por que a diferença de salário trava a conversa
A diferença não é exceção, é regra. Pelo 5º Relatório de Transparência Salarial do Ministério do Trabalho e Emprego, divulgado em abril de 2026 com dados de 53,5 mil empresas de mais de cem empregados, mulheres recebem em média 21,3% menos que homens. Na mediana do salário de contratação, a distância é de 14,3%. Num casal de sexos diferentes com formação e carreira parecidas, a chance de os dois salários baterem é baixa.
Some a isso a estrutura de quem toma as decisões em casa. O Censo 2022 do IBGE mostrou que 49,1% dos domicílios brasileiros — 36 milhões — têm uma mulher como responsável, contra 38,7% em 2010. Arranjos de casal com filhos caíram de 41,3% para 30,7% no mesmo período, e casais sem filhos subiram de 16,1% para 20,2%. Ou seja: mais casais negociando orçamento sem o roteiro pronto que a geração anterior tinha, em que um provia e o outro administrava.
E o orçamento chegou apertado. O Peic da Confederação Nacional do Comércio apontou 82% das famílias endividadas em julho de 2026, sexto mês consecutivo em recorde, com 29,5% da renda comprometida com dívidas e prazo médio de 7,2 meses — segundo a Agência Brasil. Quando quase um terço da renda já saiu antes de qualquer decisão, o método de divisão deixa de ser detalhe. Passa a definir quem fica no vermelho.
A referência de renda ajuda a calibrar: o rendimento médio real habitual de todos os trabalhos no Brasil foi de R$ 3.738 no segundo trimestre de 2026, pela PNAD Contínua do IBGE. Em Belo Horizonte, o mesmo indicador marcou R$ 5.305 no primeiro trimestre do ano. Os exemplos deste texto ficam propositalmente nessa faixa.
O que é comum, o que é individual e quantas contas isso exige
Antes de escolher método, separe a despesa. Essa etapa resolve mais brigas do que a aritmética inteira, porque metade dos conflitos não é sobre proporção — é sobre uma pessoa achando que a academia do outro entrou na divisão.
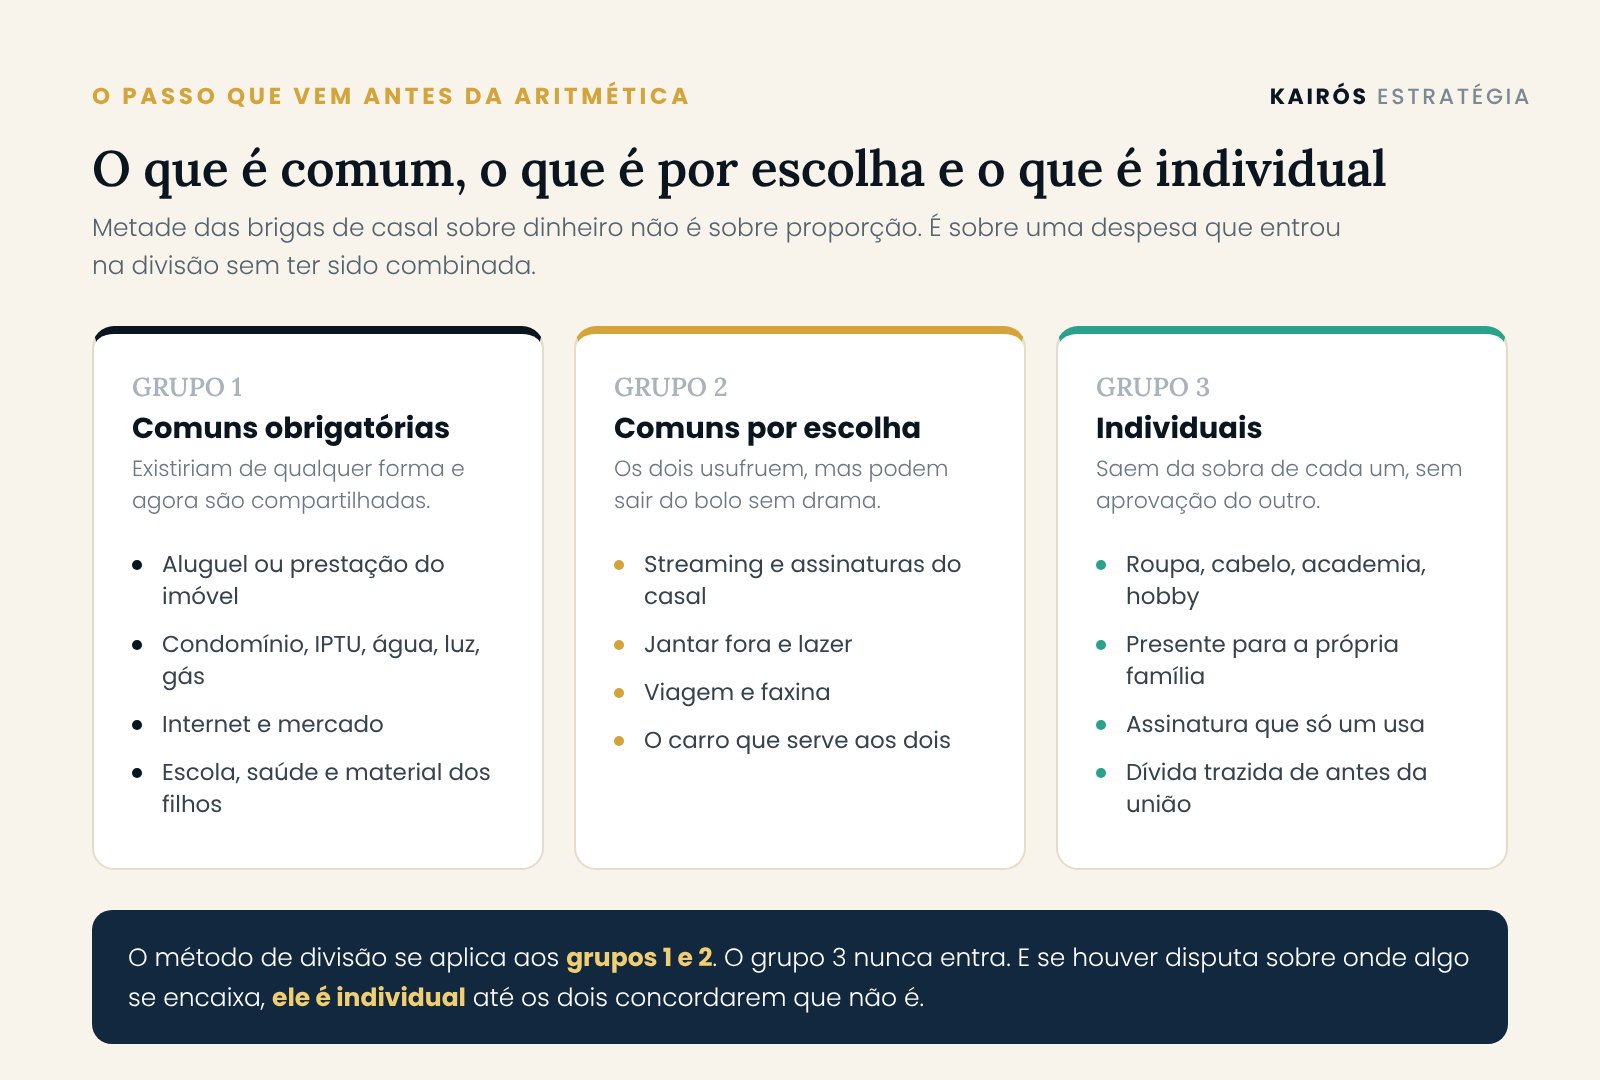
Grupo 1 — comuns obrigatórias. O que existiria mesmo que um dos dois morasse sozinho, mas que agora é compartilhado: aluguel ou prestação do imóvel, condomínio, IPTU, água, luz, gás, internet, mercado, produtos de limpeza, transporte do que é de casa. Se tem filho, acrescente escola, saúde e material.
Grupo 2 — comuns por escolha. Entram no bolo porque os dois usufruem, mas podem sair sem drama: streaming, jantar fora, viagem, faxina, o carro que serve aos dois. É o grupo que você corta primeiro quando aperta — e é também o grupo em que a diferença de renda aparece como diferença de expectativa. Quem ganha mais quer o restaurante; quem ganha menos quer o restaurante também, mas não quer pagar metade dele.
Grupo 3 — individuais. Roupa, cabelo, academia, hobby, presente para a própria família, assinatura que só um usa, dívida que um dos dois trouxe de antes. Isso sai da sobra de cada um, sem precisar de aprovação do outro.
A regra prática: o método de divisão se aplica aos grupos 1 e 2. O grupo 3 nunca entra. E se houver disputa sobre onde algo se encaixa, ele é individual até os dois concordarem que não é.
Para isso funcionar, a estrutura mínima é de três contas: uma conjunta, que recebe o aporte de cada um e paga tudo dos grupos 1 e 2, e uma individual para cada pessoa, que recebe a sobra. Não é formalidade bancária — é o que impede a conversa de virar auditoria. Com conta conjunta, ninguém precisa perguntar quem pagou a luz. Com duas contas só, alguém sempre está prestando contas ao outro.
Método 1 — Metade a metade: simples e o único que pode dar negativo
Cada um deposita a mesma quantia na conta conjunta. É o método que casais adotam sem discutir, porque parece neutro.
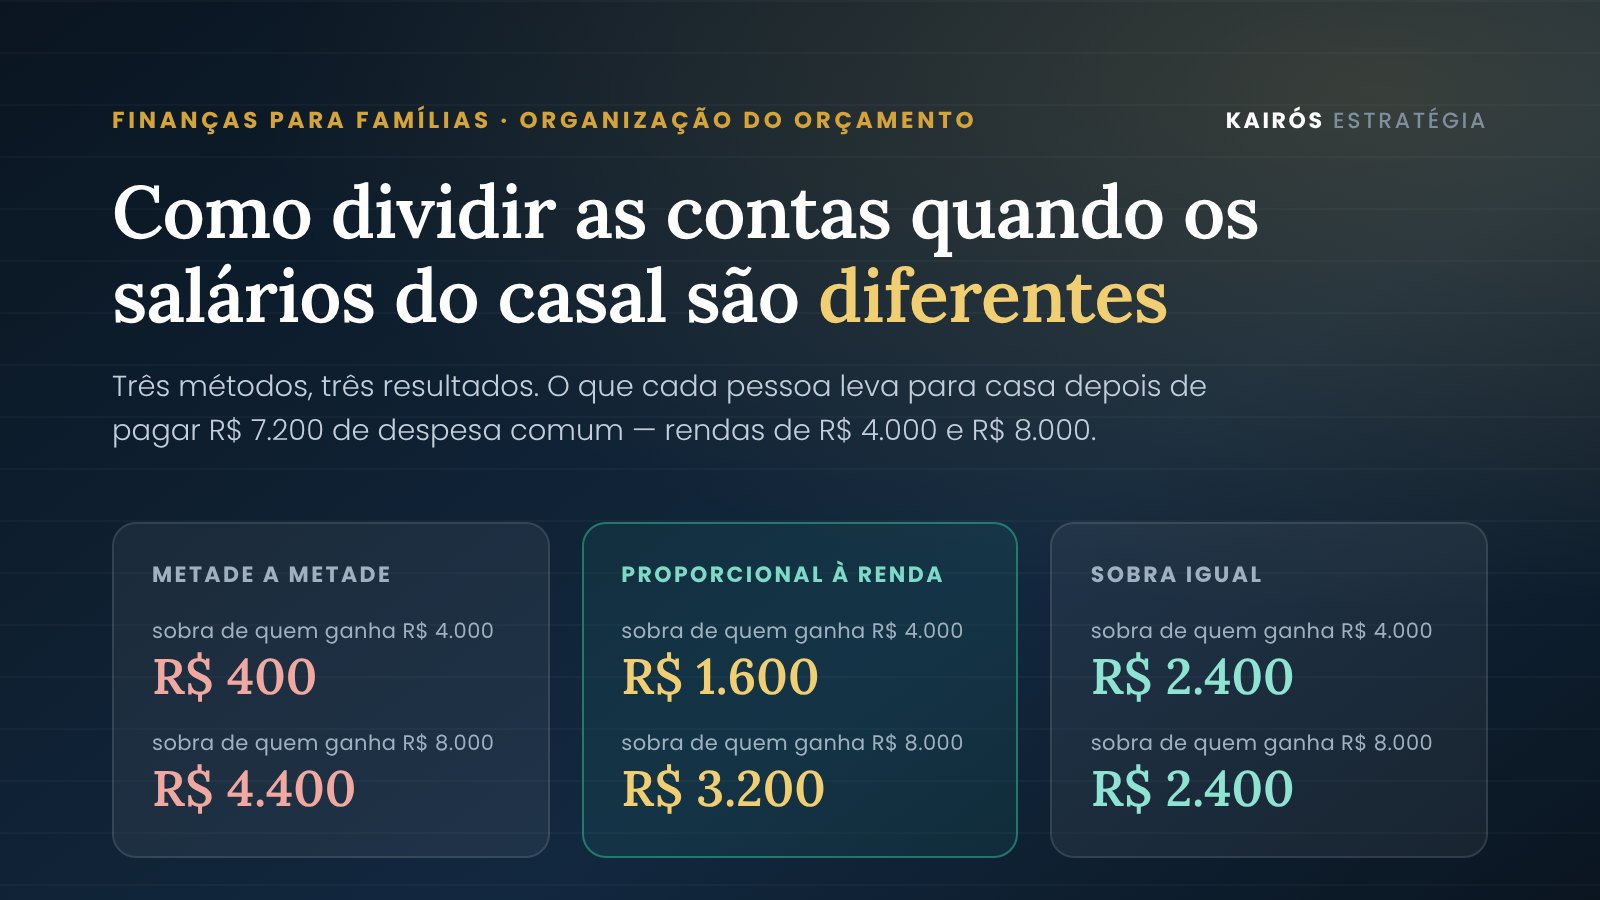
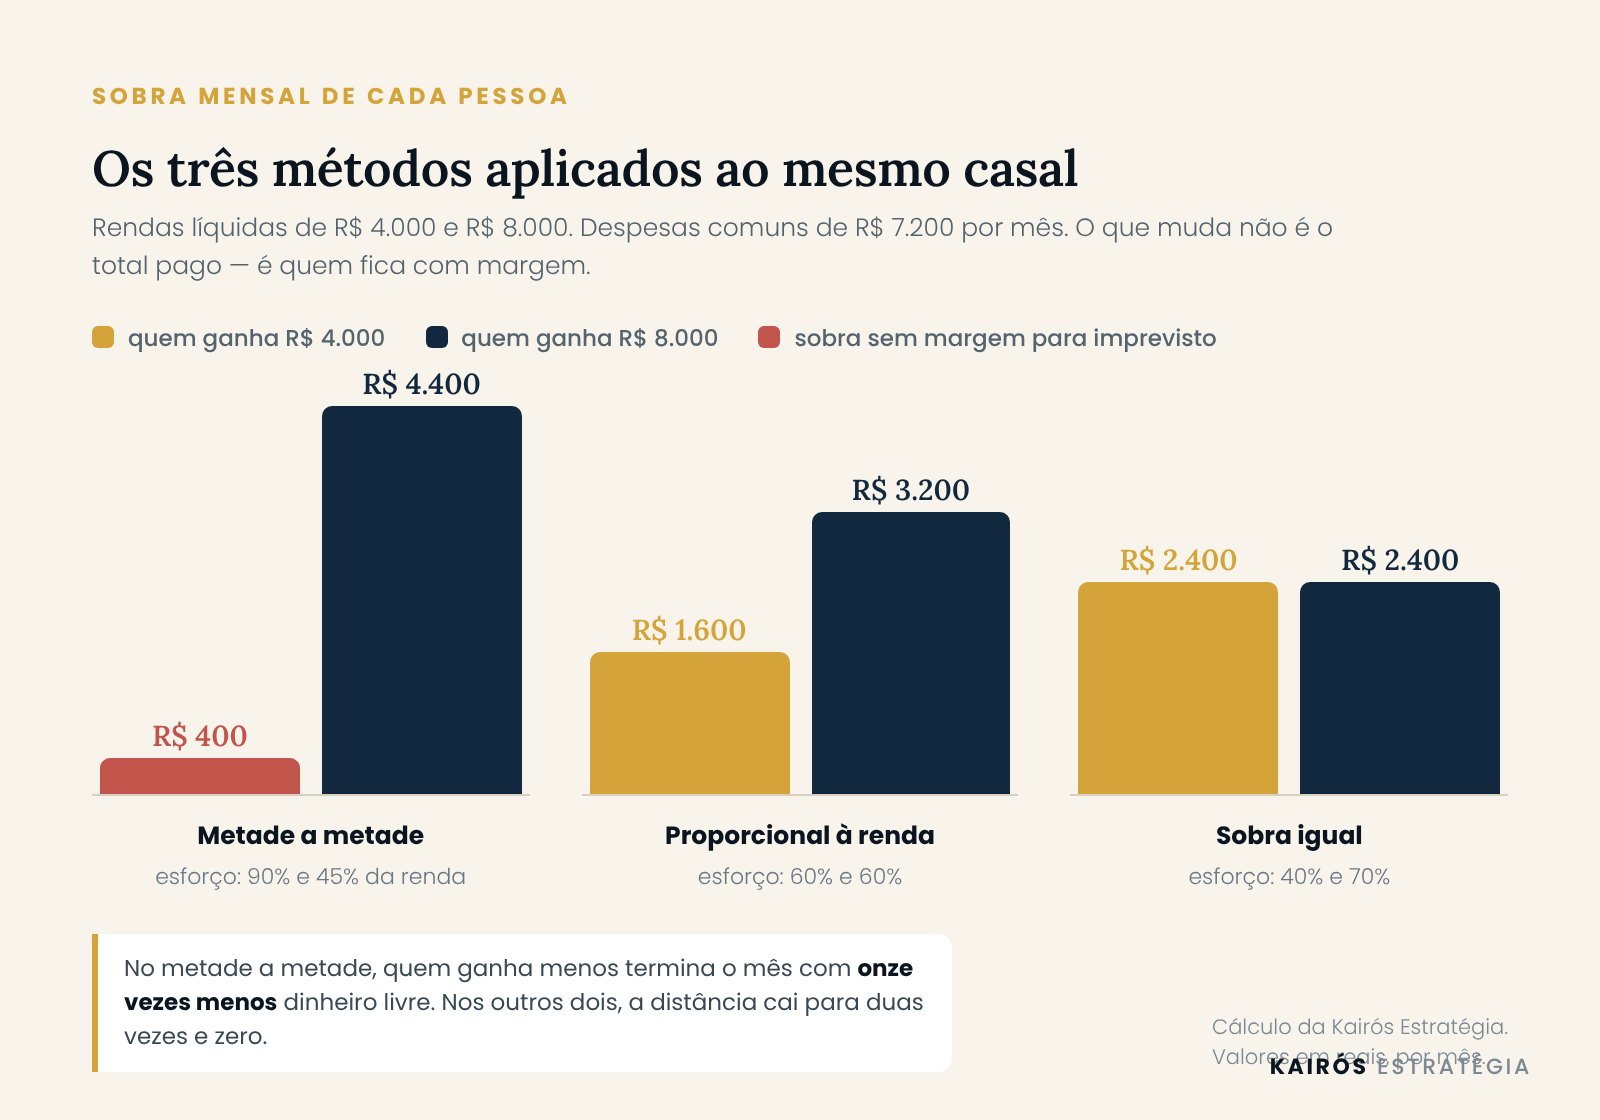
Não é. Ele é neutro em reais e profundamente desigual em esforço. Pegue um casal com renda de R$ 4.000 e R$ 8.000 e despesas comuns de R$ 7.200 no mês. Cada um põe R$ 3.600. Quem ganha R$ 4.000 entregou 90% do próprio salário. Quem ganha R$ 8.000 entregou 45%. No fim do mês, um tem R$ 400 e o outro tem R$ 4.400 — onze vezes mais dinheiro livre, morando na mesma casa, comendo a mesma comida.
A versão grave do problema é que o método tem um piso. Se a despesa comum dividida por dois for maior que a renda de alguém, o 50/50 é matematicamente impossível: a pessoa tem que se endividar para cumprir a sua parte. Num casal de R$ 2.500 e R$ 9.500 com as mesmas despesas de R$ 7.200, a cota de R$ 3.600 deixa quem ganha menos R$ 1.100 no vermelho todo mês, enquanto o outro sobra R$ 5.900.
O 50/50 funciona bem em uma situação só: salários parecidos e sobra confortável nos dois lados. Fora disso, ele transfere o aperto inteiro para quem tem menos margem.
Método 2 — Proporcional à renda: cada um paga a mesma fatia do que ganha
Aqui você calcula um percentual único e aplica aos dois salários. A conta tem dois passos:
- Some as duas rendas líquidas.
- Divida a despesa comum por essa soma. O resultado é o percentual que cada um contribui da própria renda.
No casal de R$ 4.000 e R$ 8.000: renda somada de R$ 12.000, despesa de R$ 7.200, logo 60%. Quem ganha R$ 4.000 deposita R$ 2.400 e fica com R$ 1.600. Quem ganha R$ 8.000 deposita R$ 4.800 e fica com R$ 3.200. O esforço é idêntico — 60% para cada — e a sobra guarda exatamente a mesma proporção dos salários: o dobro para quem ganha o dobro.
É o método com a melhor relação entre justiça e aceitação, e por um motivo simples: ninguém precisa abrir mão de hierarquia. Quem ganha mais continua com mais dinheiro livre, só não continua com onze vezes mais. Também é o método mais fácil de recalcular, porque basta uma divisão quando a renda ou a despesa muda.
O ponto fraco aparece nas rendas muito baixas. Com 60% de comprometimento, quem ganha R$ 2.500 fica com R$ 1.000 — proporcionalmente justo, concretamente insuficiente para qualquer imprevisto. Proporcionalidade não cria dinheiro.
Método 3 — Sobra igual: o mais justo na matemática, o mais desconfortável na conversa
O terceiro método inverte a pergunta. Em vez de decidir quanto cada um paga, ele decide quanto cada um fica. Some as rendas, subtraia a despesa comum, divida a sobra por dois. Cada pessoa deposita o que exceder a sua metade da sobra.
No casal de R$ 4.000 e R$ 8.000: sobra total de R$ 4.800, R$ 2.400 para cada. Logo quem ganha R$ 4.000 deposita R$ 1.600 e quem ganha R$ 8.000 deposita R$ 5.600 — 40% e 70% das respectivas rendas. Os dois terminam o mês com exatamente o mesmo dinheiro livre.
É o método que trata a renda do casal como um recurso único, e é coerente com a vida que os dois efetivamente levam: mesma casa, mesmo padrão, mesma mesa. Também é o que mais desconforto gera, porque a pessoa de maior renda vê o próprio salário perder qualquer relação com o próprio bolso. Na prática ele costuma funcionar em casais de longa união, com patrimônio junto e filhos, e costuma travar em uniões recentes ou em que um dos dois tem dívida anterior.
Vale uma observação honesta: no casal de R$ 2.500 e R$ 9.500, esse método faria quem ganha menos depositar R$ 100 e quem ganha mais depositar R$ 7.100. A matemática está certa. Se os dois conseguem conversar sobre isso sem que vire placar, é um ótimo método. Se não conseguem, é uma bomba.
Os três métodos no mesmo casal
Aqui está a tabela que fecha a discussão. Casal com renda líquida de R$ 4.000 e R$ 8.000, despesas comuns (grupos 1 e 2) de R$ 7.200 no mês. Números calculados pela Kairós, não estimados.
| Método | Deposita quem ganha R$ 4.000 | Deposita quem ganha R$ 8.000 | Esforço de cada um | Sobra de quem ganha R$ 4.000 | Sobra de quem ganha R$ 8.000 |
|---|---|---|---|---|---|
| Metade a metade | R$ 3.600,00 | R$ 3.600,00 | 90% e 45% | R$ 400,00 | R$ 4.400,00 |
| Proporcional à renda | R$ 2.400,00 | R$ 4.800,00 | 60% e 60% | R$ 1.600,00 | R$ 3.200,00 |
| Sobra igual | R$ 1.600,00 | R$ 5.600,00 | 40% e 70% | R$ 2.400,00 | R$ 2.400,00 |
E o mesmo exercício com uma diferença de renda maior — R$ 2.500 e R$ 9.500, somando os mesmos R$ 12.000, com a mesma despesa de R$ 7.200:
| Método | Deposita quem ganha R$ 2.500 | Deposita quem ganha R$ 9.500 | Sobra de quem ganha R$ 2.500 | Sobra de quem ganha R$ 9.500 |
|---|---|---|---|---|
| Metade a metade | R$ 3.600,00 | R$ 3.600,00 | –R$ 1.100,00 | R$ 5.900,00 |
| Proporcional à renda | R$ 1.500,00 | R$ 5.700,00 | R$ 1.000,00 | R$ 3.800,00 |
| Sobra igual | R$ 100,00 | R$ 7.100,00 | R$ 2.400,00 | R$ 2.400,00 |
Repare no que aconteceu com a primeira linha. A mesma despesa, o mesmo casal, a mesma renda somada — e o método metade a metade produz um déficit mensal de R$ 1.100 que não existe em nenhum dos outros dois. O dinheiro não desapareceu: ele está sobrando no lado de quem ganha mais, R$ 5.900 contra um saldo negativo. É o retrato de como dividir as contas quando os salários do casal são diferentes deixa de ser filosofia e passa a ser causa de dívida.
O ponto de ruptura do 50/50
Dá para calcular com precisão quando o método metade a metade para de ser viável. Se a despesa comum é D, cada um paga D ÷ 2. Para ninguém ficar negativo, a renda menor precisa ser pelo menos D ÷ 2. E para que ainda sobre 20% do salário — margem mínima para imprevisto, sem a qual qualquer susto vai para o crédito —, a renda menor precisa ser de pelo menos D ÷ 1,6.
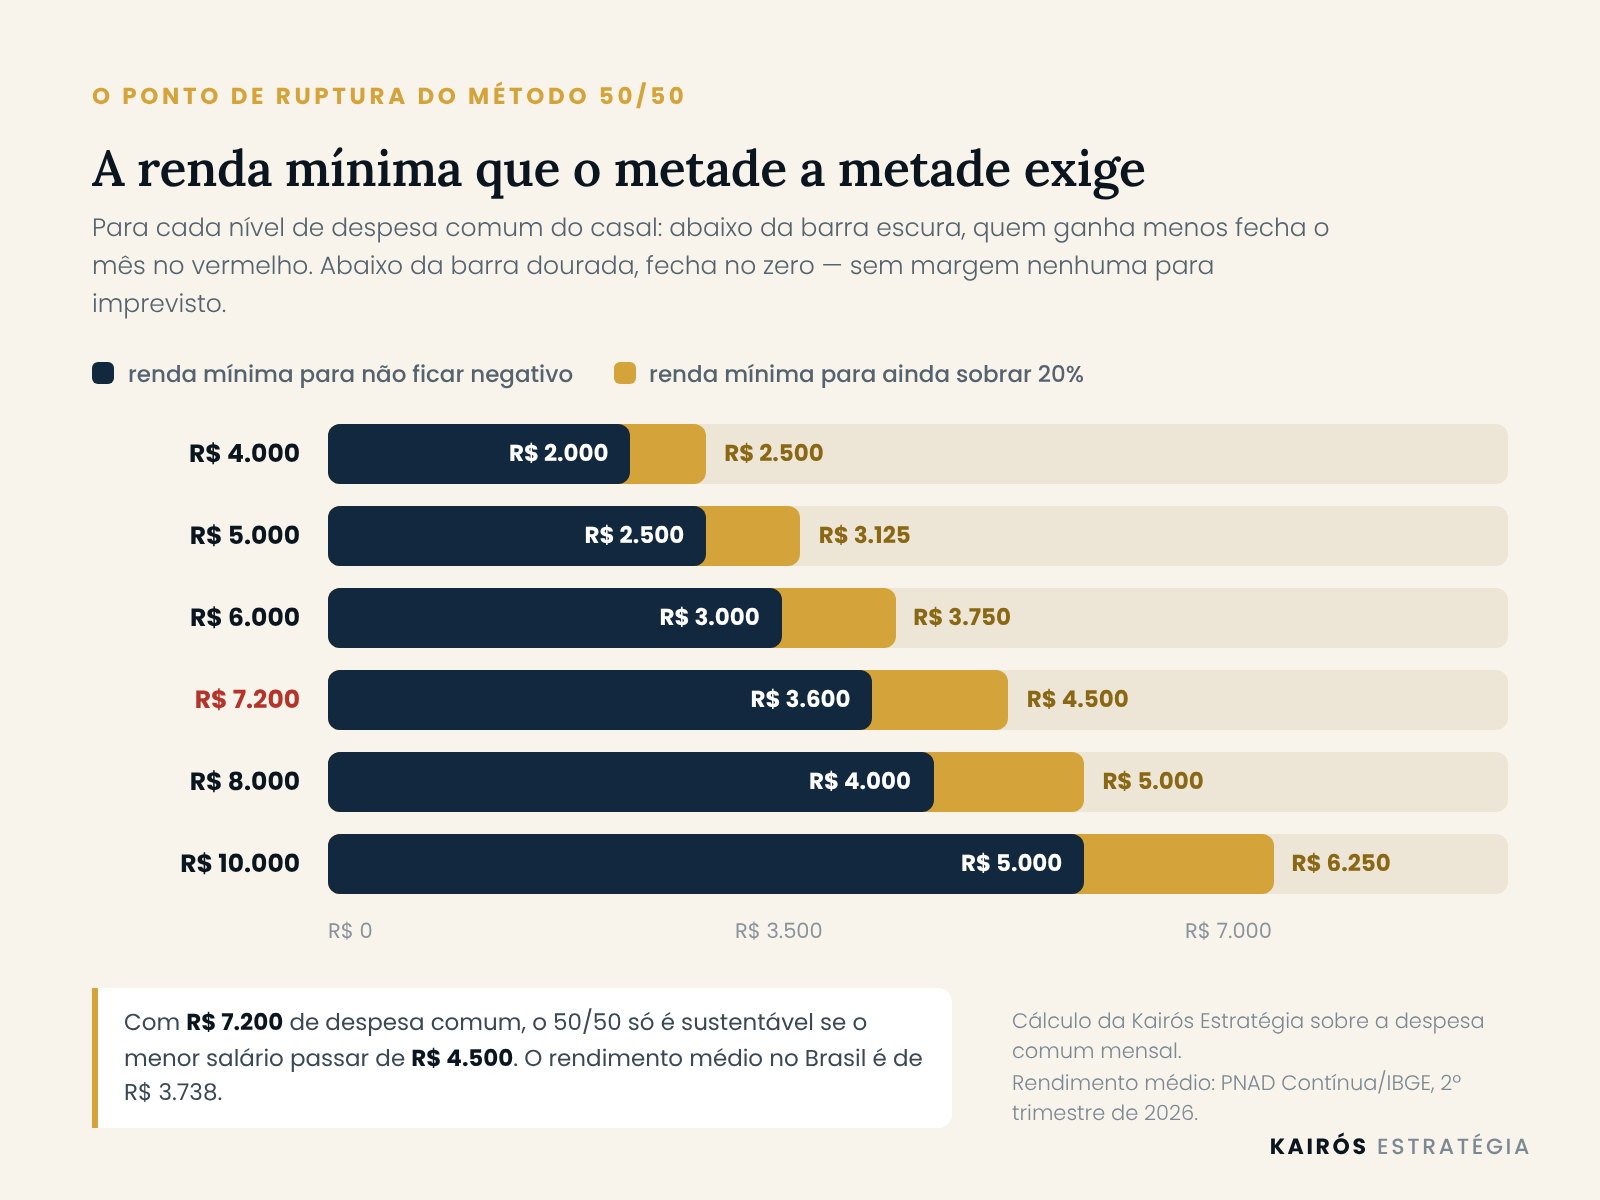
| Despesa comum do casal | Cota de cada um no 50/50 | Renda mínima para não ficar negativo | Renda mínima para sobrar 20% |
|---|---|---|---|
| R$ 4.000,00 | R$ 2.000,00 | R$ 2.000,00 | R$ 2.500,00 |
| R$ 5.000,00 | R$ 2.500,00 | R$ 2.500,00 | R$ 3.125,00 |
| R$ 6.000,00 | R$ 3.000,00 | R$ 3.000,00 | R$ 3.750,00 |
| R$ 7.200,00 | R$ 3.600,00 | R$ 3.600,00 | R$ 4.500,00 |
| R$ 8.000,00 | R$ 4.000,00 | R$ 4.000,00 | R$ 5.000,00 |
| R$ 10.000,00 | R$ 5.000,00 | R$ 5.000,00 | R$ 6.250,00 |
Use a tabela de trás para frente. Pegue a sua despesa comum, olhe a última coluna e compare com o menor dos dois salários. Se o salário for menor que aquele valor, o metade a metade está cobrando de alguém uma margem que essa pessoa não tem — e a conversa sobre método deixa de ser opcional.
Com R$ 7.200 de despesa comum, por exemplo, o 50/50 só é sustentável se o menor salário passar de R$ 4.500. Lembrando que o rendimento médio no país é de R$ 3.738: para boa parte dos casais brasileiros, o método que parece mais justo é justamente o que não cabe.
Quer sair da discussão e ter um número?
O Plano Kairós de 90 dias começa com um diagnóstico do orçamento do casal: as duas rendas, a despesa comum real (não a estimada), o método que faz sentido para a sua situação e a planilha de divisão já calculada. Você sai com um documento escrito, não com uma boa intenção. Agende um diagnóstico e pare de refazer a mesma conversa todo mês.
A desigualdade que o método constrói em cinco anos
Esta é a parte que quase nenhum casal calcula, e é a mais importante. O método de divisão não decide só o mês. Ele decide quem acumula patrimônio ao longo da união.
Volte ao casal de R$ 4.000 e R$ 8.000. Projetando a sobra mensal por cinco anos — 60 meses, sem considerar nenhum rendimento sobre o valor, para não misturar as coisas — eis a capacidade de acumulação que cada método produz:
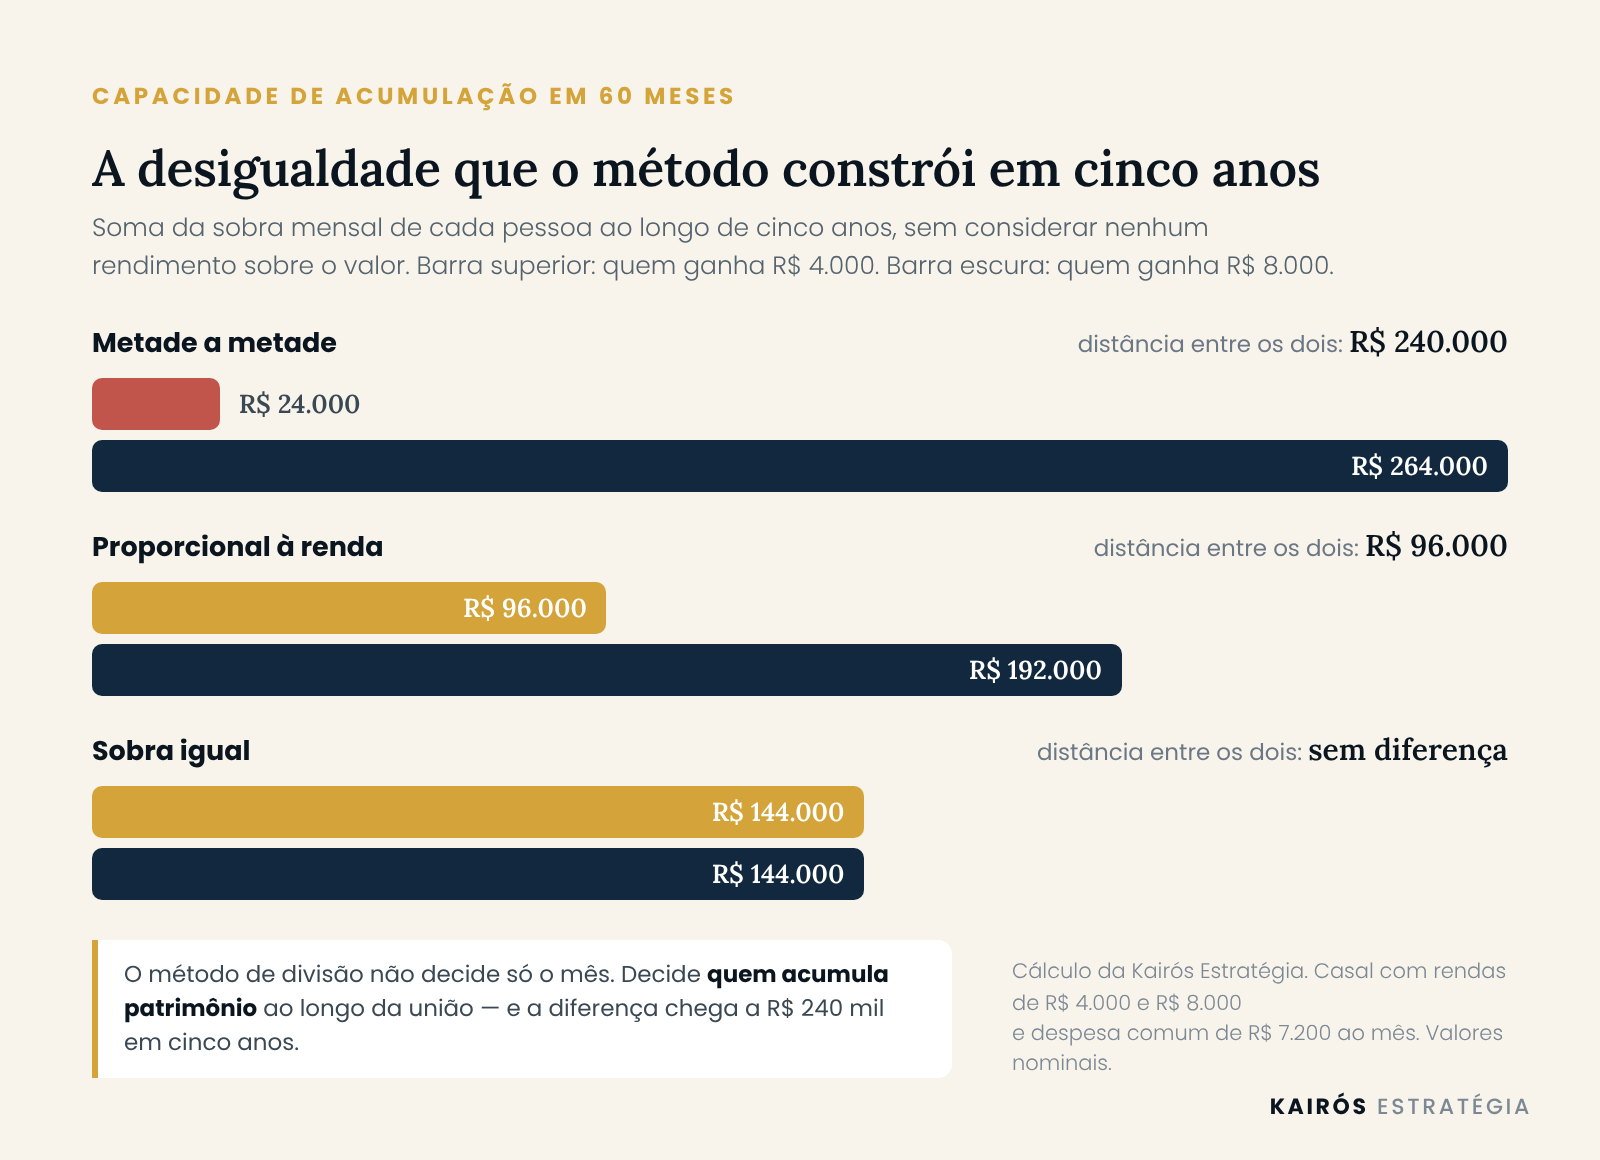
| Método | Capacidade acumulada em 60 meses — quem ganha R$ 4.000 | Quem ganha R$ 8.000 | Distância entre os dois |
|---|---|---|---|
| Metade a metade | R$ 24.000,00 | R$ 264.000,00 | R$ 240.000,00 |
| Proporcional à renda | R$ 96.000,00 | R$ 192.000,00 | R$ 96.000,00 |
| Sobra igual | R$ 144.000,00 | R$ 144.000,00 | R$ 0,00 |
Cinco anos de metade a metade abrem uma distância de R$ 240 mil na capacidade de guardar dinheiro entre duas pessoas que dividem a mesma casa e os mesmos gastos. O proporcional reduz essa distância a R$ 96 mil — ainda desigual, mas desigual na mesma medida em que os salários são.
Isso tem consequência prática. Quem fica com R$ 400 por mês não constrói reserva, não consegue bancar um curso, não tem como atravessar três meses de desemprego. Não por falta de disciplina, mas porque o método retirou a margem. E a decisão de para onde vai essa sobra — quitar dívida, formar reserva, poupar para um objetivo — é um assunto à parte, que tratamos em quitar dívida ou investir primeiro. A sobra é a condição para que exista decisão.
Quando a divisão errada empurra um dos dois para o rotativo
O déficit de R$ 1.100 do segundo exemplo não fica parado. Ele vai para o cartão — e o cartão é a modalidade mais cara do mercado brasileiro.
Pelas estatísticas de crédito do Banco Central divulgadas em 29 de setembro de 2026, o juro médio do rotativo do cartão chegou a 444,9% ao ano em agosto, contra 436,2% em julho. Isso equivale a 15,18% ao mês. O parcelado do cartão ficou em 192,1% ao ano. No mesmo levantamento, o cartão de crédito como um todo marcou 97,8% ao ano, encostando no limite da Lei 14.690/2023, que proíbe que juros e encargos do rotativo superem 100% do valor original da dívida.
Veja o que um déficit de R$ 1.100 por mês faz em seis meses, rolando no rotativo a 15,18% mensais. Cálculo da Kairós:
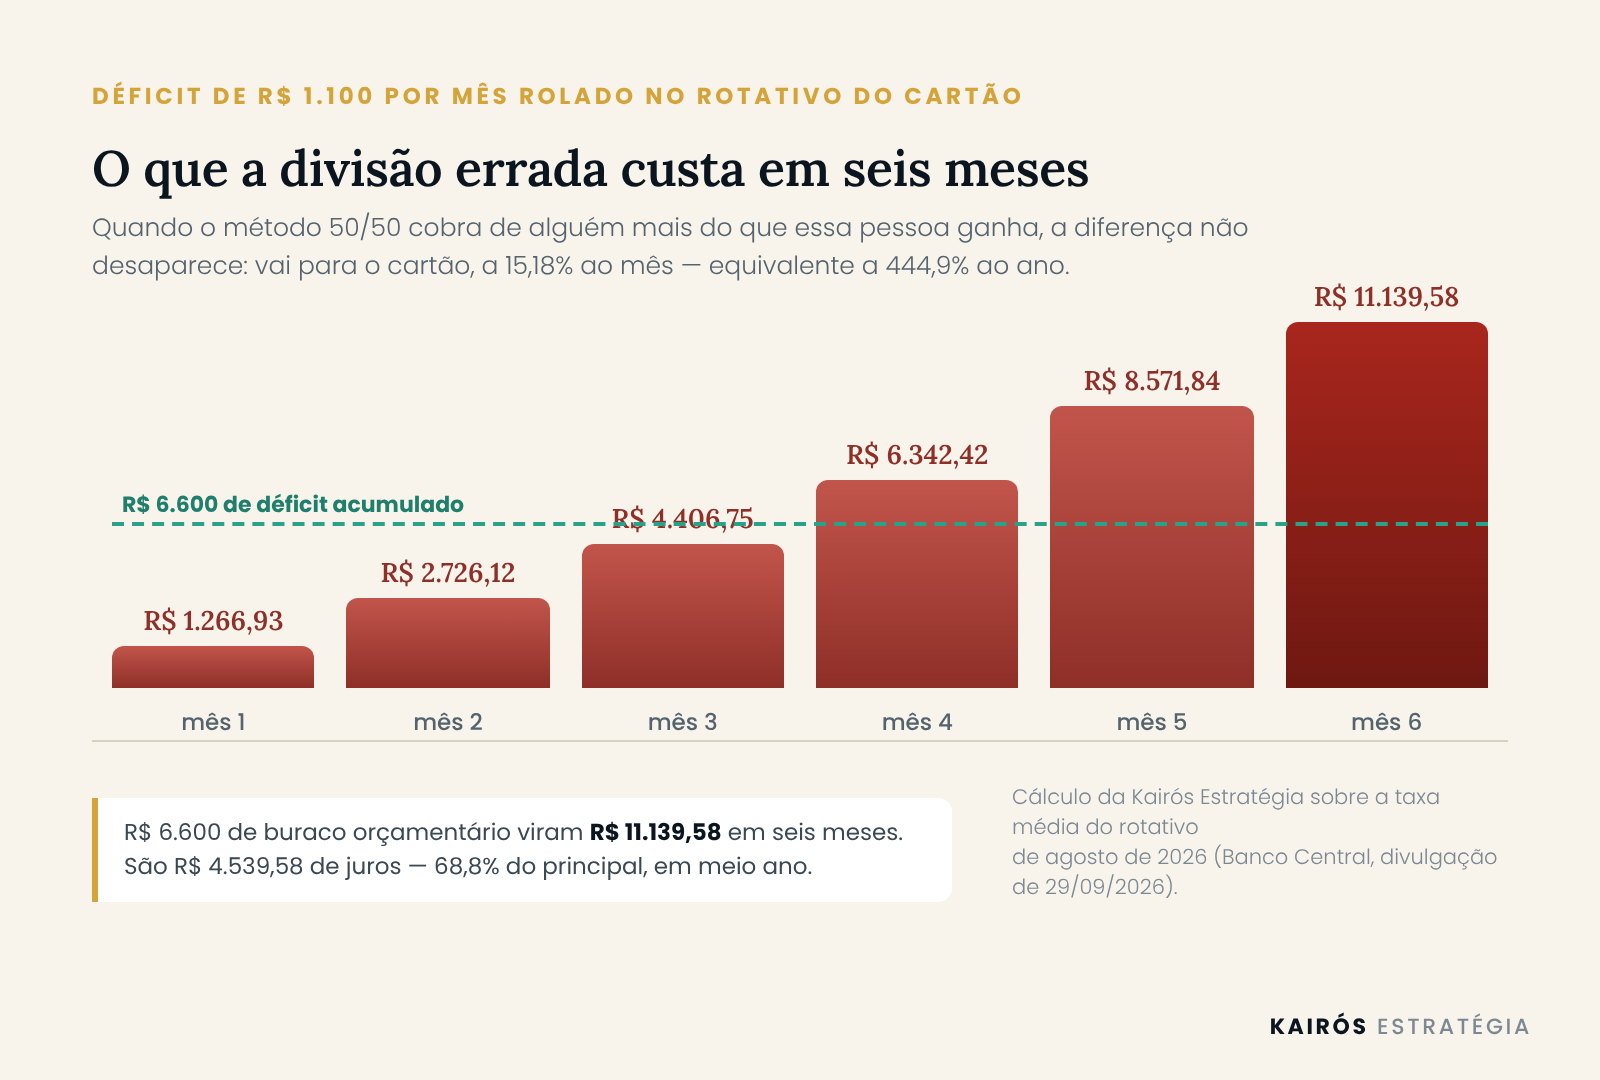
| Mês | Déficit do mês | Saldo devedor no fim do mês |
|---|---|---|
| 1 | R$ 1.100,00 | R$ 1.266,93 |
| 2 | R$ 1.100,00 | R$ 2.726,12 |
| 3 | R$ 1.100,00 | R$ 4.406,75 |
| 4 | R$ 1.100,00 | R$ 6.342,42 |
| 5 | R$ 1.100,00 | R$ 8.571,84 |
| 6 | R$ 1.100,00 | R$ 11.139,58 |
Seis mil e seiscentos reais de buraco orçamentário viraram R$ 11.139,58 em seis meses. R$ 4.539,58 de juros — 68,8% do principal, em meio ano. E note o que isso significa dentro do casal: o dinheiro para cobrir esse déficit existia, sobrando na conta individual do outro. A dívida foi criada pelo método, não pela falta de renda.
Se é aí que você já está, o caminho é organizar o orçamento e tratar a dívida ao mesmo tempo — nunca só um dos dois. Vale ler o roteiro para negociar dívida com o banco e, se o buraco for de conta corrente, como sair do cheque especial sem pegar outro empréstimo.
O que a lei diz e o que o regime de bens muda
Existe uma regra escrita sobre isso, e ela é mais clara do que a maioria dos casais imagina. O artigo 1.568 do Código Civil determina:
“Os cônjuges são obrigados a concorrer, na proporção de seus bens e dos rendimentos do trabalho, para o sustento da família e a educação dos filhos, qualquer que seja o regime patrimonial.”
Leia a expressão central: na proporção de seus bens e dos rendimentos do trabalho. A lei brasileira não adota o metade a metade. Ela adota a proporcionalidade — e deixa explícito que isso vale qualquer que seja o regime de bens. O método 2 deste texto é, portanto, o único dos três que coincide com o que o Código Civil estabelece como dever dos cônjuges.
Duas ressalvas importantes. A primeira: o dispositivo trata de cônjuges casados, e a união estável tem regramento próprio, com efeitos patrimoniais que dependem de contrato e de prova da convivência. A segunda: isso define a obrigação de contribuir para o sustento da família, não a liberdade do casal de organizar as suas contas como preferir. Ninguém vai ser cobrado judicialmente por usar o 50/50 numa casa onde os dois concordam com ele.
O que o regime de bens muda é o destino do que sobra. Na comunhão parcial — o regime padrão de quem casa sem pacto —, bens adquiridos onerosamente durante o casamento integram o patrimônio comum, independentemente de em nome de quem estejam. Na separação total, não. Na comunhão universal, praticamente tudo é comum. Essa diferença importa muito na hora de decidir se a sobra de cada um fica realmente “de cada um” ou se vai formar patrimônio conjunto. Como isso tem efeito jurídico real e varia caso a caso, é conversa para um advogado de família, não para um artigo.
O combinado de revisão: a cláusula que evita a próxima briga
Nenhum método sobrevive sem data de revisão, porque as duas variáveis da conta mudam. Renda muda com promoção, demissão, bônus, licença e abertura de CNPJ. Despesa muda com inflação, mudança de casa, chegada de filho e aquele reajuste de plano de saúde que ninguém viu chegar.
Para calibrar: o IPCA acumulado em doze meses até agosto de 2026 ficou em 4,22%, com a Selic em 13,75% ao ano após o corte de 16 de setembro, o quinto consecutivo. Num cenário desses, uma despesa comum de R$ 7.200 vira cerca de R$ 7.504 em um ano sem que nada tenha sido acrescentado. Se o percentual de contribuição não for recalculado, ele silenciosamente corrói a sobra dos dois.
O combinado mínimo tem quatro itens:
- Revisão trimestral da despesa comum. Puxe os extratos dos três meses e calcule a média real dos grupos 1 e 2. Não use o valor que vocês acham que gastam.
- Recálculo imediato quando qualquer renda mudar mais de 10%. O percentual é uma divisão de dez segundos. Não há motivo para deixar desatualizado.
- Regra para o extraordinário. Décimo terceiro, férias, bônus e restituição entram na divisão proporcional ou ficam individuais? Decida antes de o dinheiro cair, não depois.
- Uma conversa de orçamento por mês, com data marcada. Trinta minutos, com os números na mesa. O assunto só vira briga quando aparece junto com a fatura.
E um item que não é aritmético, mas sustenta todo o resto: ninguém precisa justificar o que faz com a própria sobra. Essa é a função do grupo 3 e das contas individuais. É o que transforma como dividir as contas quando os salários do casal são diferentes de uma vigilância mútua em um acordo administrativo.
Perguntas frequentes
Qual é o método mais justo para dividir as contas quando os salários do casal são diferentes?
O proporcional à renda, na maioria dos casos. Ele iguala o esforço de cada um — a mesma fatia do salário — e é o único dos três que coincide com o que o artigo 1.568 do Código Civil estabelece como dever dos cônjuges: contribuir na proporção dos bens e dos rendimentos do trabalho. O método de sobra igual é defensável e mais igualitário no resultado, mas exige um nível de integração que não existe em toda união.
E se um dos dois não trabalha ou está desempregado?
Com uma renda só, não existe divisão a fazer: existe orçamento familiar único e uma decisão sobre quanto dinheiro individual cada pessoa terá. Esse valor precisa ser explícito e igual, inclusive para quem não tem renda própria. Cuidar da casa e dos filhos é trabalho; depender de pedir dinheiro é o que corrói a relação, não a ausência de salário.
Como dividir uma dívida que um dos dois trouxe de antes do casamento?
Ela é individual e sai da sobra de quem a contraiu. O que o casal pode decidir em conjunto é dar a essa dívida prioridade — aceitando temporariamente uma divisão em que a pessoa endividada contribui menos para a despesa comum, para acelerar a quitação. Isso é um acordo com prazo e valor definidos, registrado por escrito, não um favor indefinido.
Precisamos de conta conjunta para fazer isso funcionar?
Ajuda muito e não é obrigatório. A conta conjunta tira a necessidade de alguém controlar quem pagou o quê, o que por si só reduz atrito. Dá para obter o mesmo efeito com uma conta de um dos dois recebendo o aporte do outro por transferência fixa no dia do pagamento — mas aí alguém vira administrador, e esse papel precisa ser rotativo ou explicitamente aceito.
Com quanto de diferença salarial o método metade a metade deixa de servir?
Não é a diferença que define, é a margem. Faça a conta: pegue a despesa comum, divida por 1,6 e compare com o menor dos dois salários. Se o salário for menor que esse resultado, o 50/50 deixa quem ganha menos sem os 20% de margem mínima para imprevistos. Com R$ 7.200 de despesa comum, o piso é R$ 4.500.
Quem ganha mais tem direito a mais voz nas decisões de gasto?
Não, e tratar o orçamento assim é o caminho mais rápido para transformar renda em poder dentro de casa. O que a diferença de renda justifica é contribuição maior em reais, não peso maior no voto. Decisões sobre despesa comum são decisões dos dois, independentemente de quem depositou quanto na conta conjunta.
Em resumo
Três métodos, três resultados. O metade a metade é simples e cobra o aperto todo de quem tem menos margem — e, abaixo de um certo piso de renda, é aritmeticamente impossível. O proporcional à renda iguala o esforço, é fácil de recalcular e é o que a lei brasileira adota. O de sobra igual é o mais igualitário no resultado e o que exige mais da conversa.
Escolher entre eles é uma decisão de dez minutos quando os números estão na mesa, e uma discussão de anos quando não estão. Como dividir as contas quando os salários do casal são diferentes não se resolve com boa vontade: resolve-se com um método escrito, uma despesa comum medida de verdade e uma data de revisão no calendário.
O próximo passo
A Kairós não vende produto e não recebe comissão de ninguém. O que fazemos é sentar com o casal, medir o orçamento real, calcular a divisão e deixar por escrito o plano dos 90 dias seguintes, com acompanhamento quinzenal. Agende um diagnóstico com a Kairós Estratégia e saia da próxima conversa sobre dinheiro com um número em vez de uma impressão.
Este conteúdo tem caráter exclusivamente educativo. Não constitui recomendação de investimento, análise de valores mobiliários nem consultoria tributária individualizada, e nenhuma aplicação específica é indicada aqui. Recomendação personalizada de investimentos é atividade privativa de profissionais registrados na CVM. Consulte um profissional habilitado antes de tomar decisões financeiras.
1 comentário em “Como dividir as contas quando os salários do casal são diferentes”