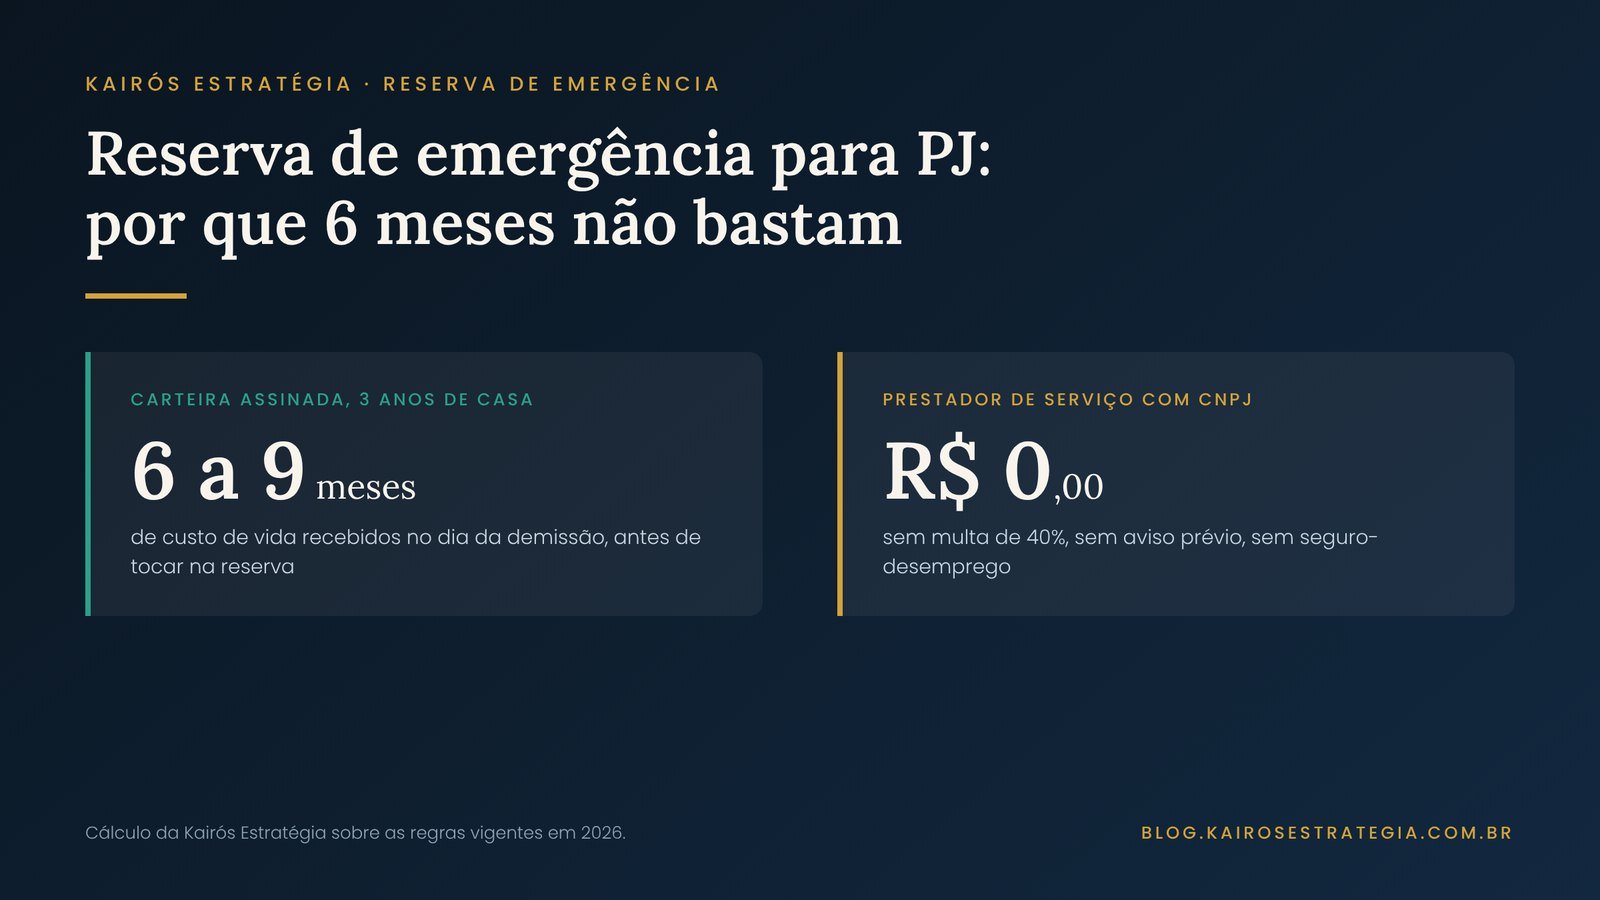
O contrato acabou numa sexta-feira, por e-mail, com trinta dias de aviso que ninguém cumpriu. Na segunda seguinte o faturamento era zero, a mensalidade da contabilidade continuava vencendo, o pró-labore precisava sair para não derrubar o enquadramento tributário da empresa, e não havia aviso prévio, nem multa de 40%, nem seguro-desemprego. Havia o saldo da conta.
Essa é a diferença que a regra dos seis meses não enxerga. Ela foi escrita para quem tem carteira assinada — e quem tem carteira assinada carrega um seguro embutido que ninguém soma. Quando você soma, o número muda de patamar.
O dia em que o faturamento para
Comece pelo tamanho do problema. Segundo a pesquisa Demografia das Empresas e Estatísticas de Empreendedorismo do IBGE, de cada cem empresas abertas em 2012, 78,9 estavam vivas um ano depois, 64,5 dois anos depois, 55 em três anos, 47,2 em quatro e 39,8 em cinco. Seis em cada dez fecharam dentro de um lustro. Na edição de referência 2022, a taxa de mortalidade das empresas empregadoras ficou em 9% ao ano, e 94,9% das mortes se concentraram nas empresas de 1 a 9 funcionários — exatamente a faixa onde está o profissional que abriu CNPJ para prestar serviço.
Do outro lado, a reserva não existe. A nona edição do Raio X do Investidor Brasileiro, da Anbima com o Datafolha, ouviu 5.832 pessoas e encontrou 31% sem nenhum dinheiro guardado para emergências e outros 20% com recursos que durariam no máximo um mês. Só 26% da população teria dinheiro para mais de seis meses. Entre quem não investe — 64% dos brasileiros —, 42% não têm absolutamente nada reservado.
Quem é PJ está no pior cruzamento possível desses dois dados: a probabilidade de interrupção é alta e a proteção automática é zero.
Reserva de emergência para PJ: por que 6 meses não bastam
A regra dos seis meses não é arbitrária. Ela aproxima razoavelmente o tempo de recolocação de um assalariado — e foi calibrada para alguém que, no dia da demissão, também recebe um pacote em dinheiro. O erro é copiar o número sem copiar a premissa.
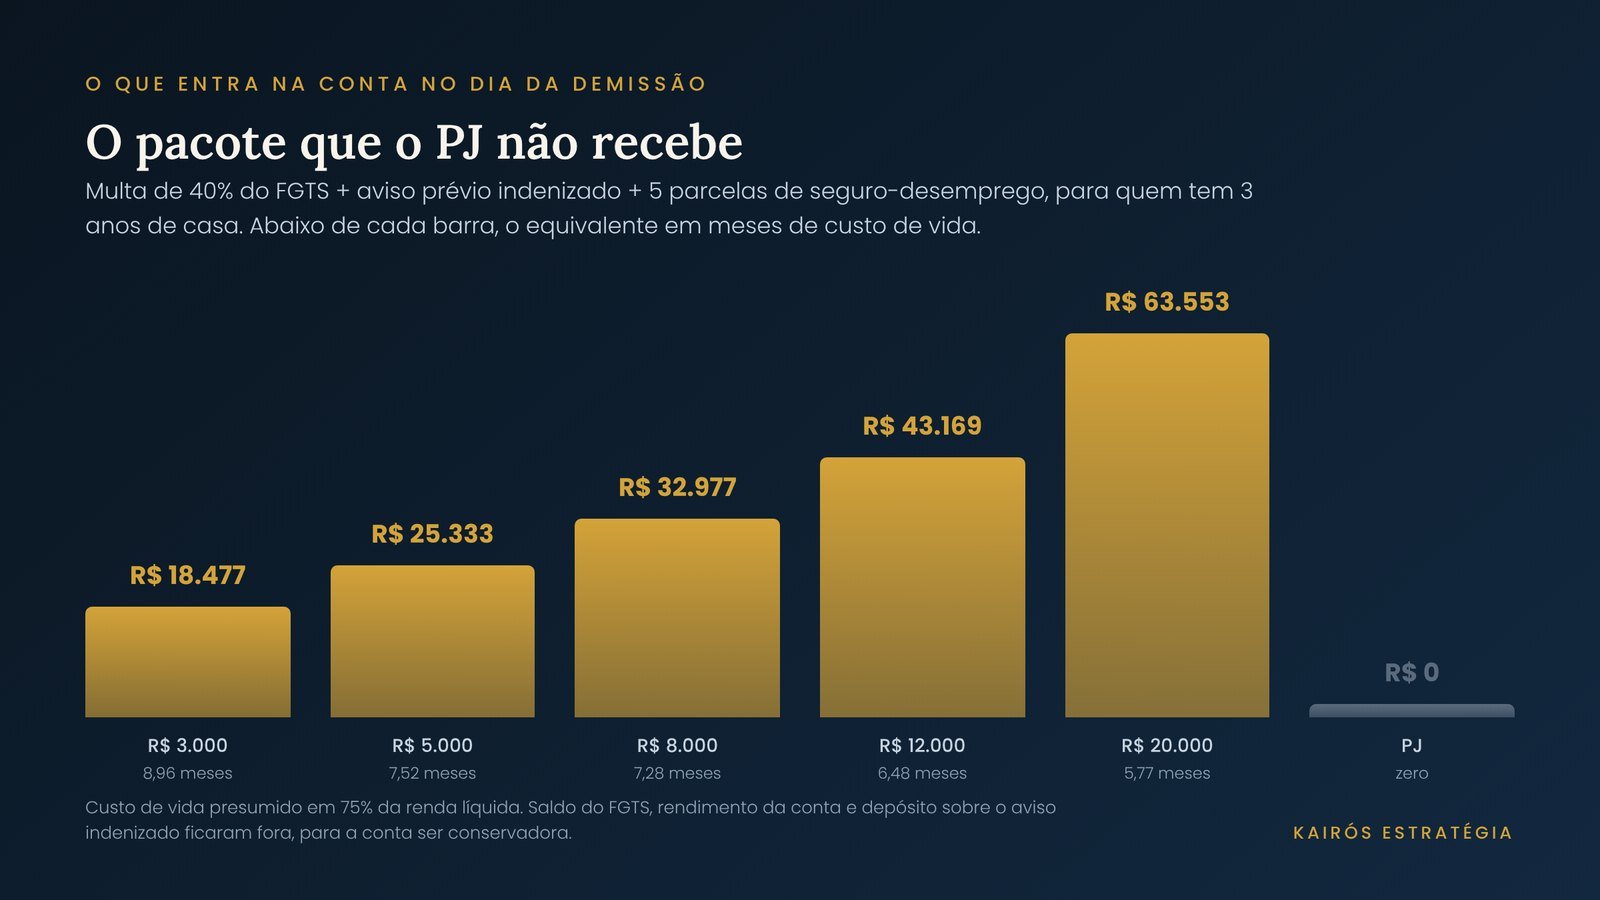
Calculamos o que um trabalhador com carteira assinada e três anos de casa recebe no dia de uma demissão sem justa causa, considerando apenas o que é indenização ou seguro — multa de 40% do FGTS, aviso prévio indenizado e seguro-desemprego. Deixamos de fora o saldo do FGTS em si, porque aquilo é dinheiro guardado de forma compulsória pelo próprio trabalhador, não indenização, e o PJ pode construir o equivalente. Também ignoramos o rendimento da conta do FGTS e o depósito sobre o aviso indenizado, para a conta ficar conservadora.
| Salário bruto | Líquido/mês | Multa de 40% | Aviso prévio | Seguro-desemprego (5x) | Total recebido | Meses de custo de vida |
|---|---|---|---|---|---|---|
| R$ 3.000 | R$ 2.748,13 | R$ 3.744,00 | R$ 3.900,00 | R$ 10.833,25 | R$ 18.477,25 | 8,96 |
| R$ 5.000 | R$ 4.491,95 | R$ 6.240,00 | R$ 6.500,00 | R$ 12.593,25 | R$ 25.333,25 | 7,52 |
| R$ 8.000 | R$ 6.035,89 | R$ 9.984,00 | R$ 10.400,00 | R$ 12.593,25 | R$ 32.977,25 | 7,28 |
| R$ 12.000 | R$ 8.887,62 | R$ 14.976,00 | R$ 15.600,00 | R$ 12.593,25 | R$ 43.169,25 | 6,48 |
| R$ 20.000 | R$ 14.687,62 | R$ 24.960,00 | R$ 26.000,00 | R$ 12.593,25 | R$ 63.553,25 | 5,77 |
Três anos de casa, cinco parcelas de seguro-desemprego, custo de vida presumido em 75% da renda líquida. Líquido calculado com INSS progressivo, tabela mensal de 2026 e o redutor da Lei 15.270/2025.
Leia a última coluna como ela é: o trabalhador com carteira assinada chega ao primeiro dia de desemprego com seis a nove meses de custo de vida no bolso, antes de mexer na reserva dele. Se a regra dos seis meses faz sentido para esse trabalhador, então o número correto para quem não recebe nada disso é seis mais aquilo — algo entre 12 e 15 meses. Com cinco anos de casa, o pacote sozinho passa de nove meses, e a conta vai para 15.
É por isso que a reserva de emergência para PJ precisa ser maior, e é por isso que seis meses não bastam. Não é prudência exagerada. É aritmética de reposição.
O seguro embutido na carteira assinada — e a fórmula que não depende do seu salário
Há uma regularidade escondida nessa conta que vale guardar.
A multa rescisória é 40% do saldo do FGTS, e o saldo do FGTS é 8% depositados sobre treze remunerações por ano (doze salários mais o 13º) — ou seja, 1,04 salário por ano de casa. Logo a multa vale 0,416 salário por ano trabalhado. O aviso prévio indenizado, pela Lei nº 12.506/2011, é de 30 dias mais 3 dias por ano de serviço, limitado a 90 dias — ou seja, 1 salário mais 0,1 salário por ano.
Somando:
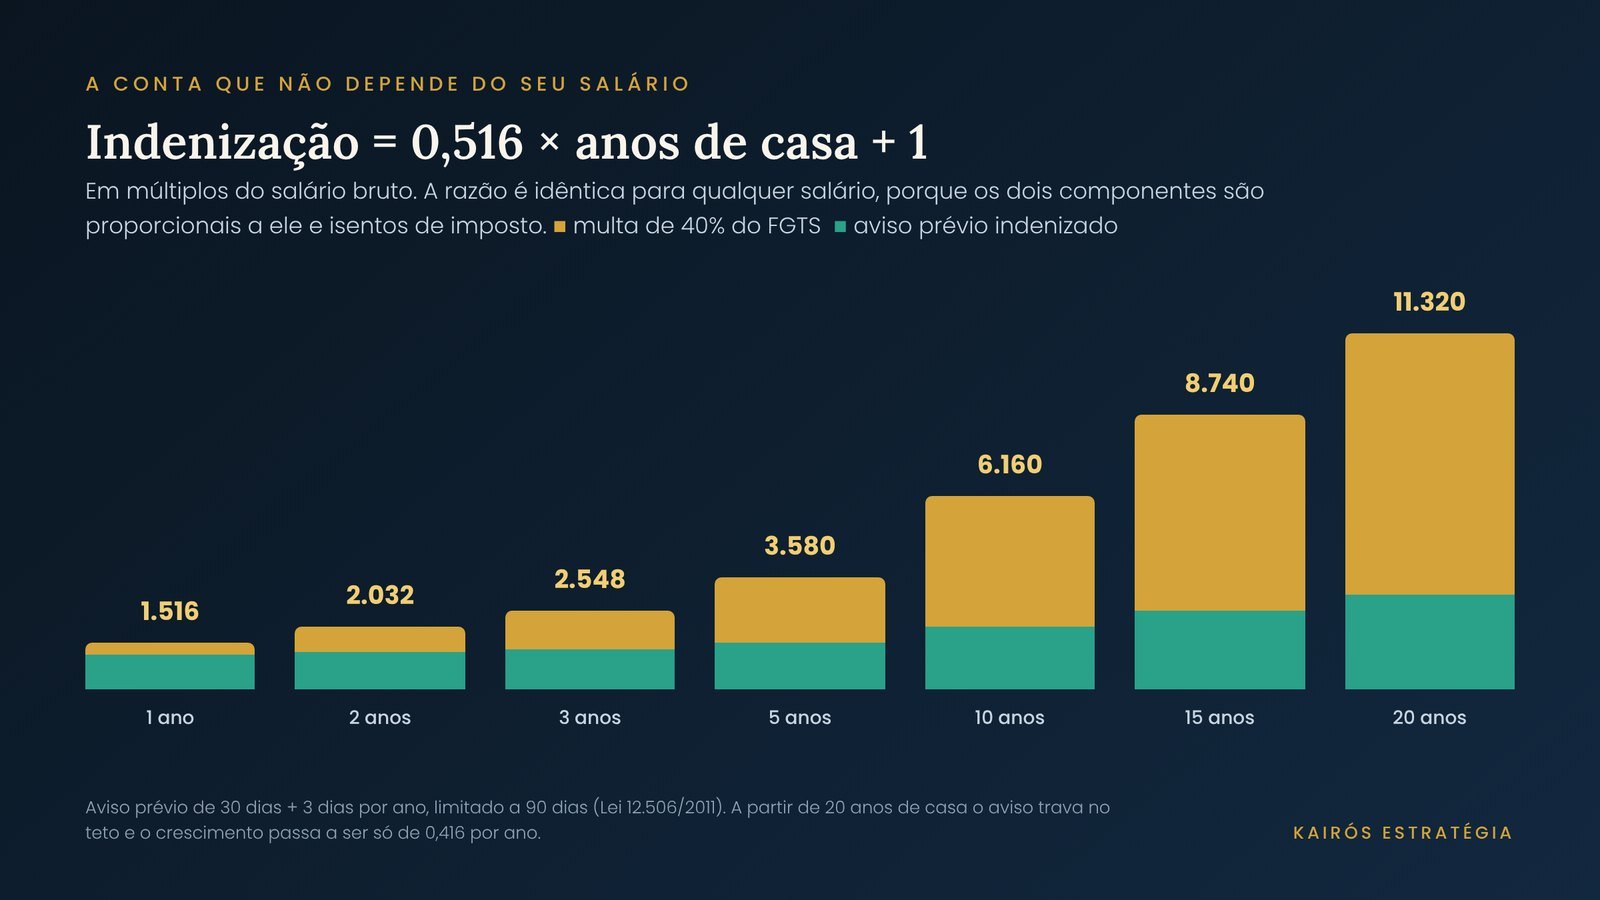
Indenização = 0,516 × (anos de casa) + 1, medida em salários brutos.
O salário desaparece da conta. Não importa se a pessoa ganha R$ 2.000 ou R$ 60.000: a razão é exatamente a mesma, porque os dois componentes são proporcionais ao salário e isentos de imposto. Conferimos para cinco faixas diferentes e o resultado é idêntico até a sexta casa decimal.
| Anos de casa | Multa de 40% | Aviso prévio | Indenização total |
|---|---|---|---|
| 1 ano | 0,416 salário | 1,100 salário | 1,516 salário |
| 2 anos | 0,832 | 1,200 | 2,032 |
| 3 anos | 1,248 | 1,300 | 2,548 |
| 5 anos | 2,080 | 1,500 | 3,580 |
| 10 anos | 4,160 | 2,000 | 6,160 |
| 15 anos | 6,240 | 2,500 | 8,740 |
| 20 anos | 8,320 | 3,000 | 11,320 |
A fórmula vale até 20 anos de casa; a partir daí o aviso prévio travou no teto de 90 dias e o crescimento passa a ser só de 0,416 por ano.
Serve de régua para qualquer conversa sobre pejotização: cada ano de carteira assinada compra meio salário de indenização, mais um salário fixo de aviso prévio. Quem troca o vínculo por um contrato de prestação de serviço está vendendo esse estoque. Se o aumento de faturamento não cobre a reposição, foi um mau negócio — e a reposição é justamente a reserva de que este texto trata.
O seguro-desemprego cobre menos quanto mais você ganha
A terceira peça do pacote tem um comportamento diferente das outras duas: ela é teto, não proporção. Pela Lei nº 7.998/1990 e pela tabela vigente desde janeiro de 2026, a parcela do seguro-desemprego vai de um piso de R$ 1.621,00 a um teto de R$ 2.518,65. Quem tinha média salarial de R$ 3.704 ou mais recebe o teto, e ponto.
| Salário bruto | Parcela | % do salário bruto | 5 parcelas | Meses de custo de vida |
|---|---|---|---|---|
| R$ 3.000 | R$ 2.166,65 | 72,2% | R$ 10.833,25 | 5,26 |
| R$ 5.000 | R$ 2.518,65 | 50,4% | R$ 12.593,25 | 3,74 |
| R$ 8.000 | R$ 2.518,65 | 31,5% | R$ 12.593,25 | 2,78 |
| R$ 12.000 | R$ 2.518,65 | 21,0% | R$ 12.593,25 | 1,89 |
| R$ 20.000 | R$ 2.518,65 | 12,6% | R$ 12.593,25 | 1,14 |
Na faixa de R$ 3.000 o seguro-desemprego vale mais de cinco meses de custo de vida. Na faixa de R$ 20.000, pouco mais de um. A proteção pública é regressiva por construção, e isso tem uma consequência prática pouco comentada: quanto mais alta a renda, menor a parte do colchão que vem de fora e maior a parte que precisa vir de você. O profissional de renda alta que vira PJ perde proporcionalmente menos seguro-desemprego — mas também é quem tinha menos a perder ali, e quem mais depende da própria disciplina.

O custo fixo que não para quando o faturamento para
Para o assalariado, desemprego significa despesa pessoal apenas. Para quem tem CNPJ, existe uma segunda conta que continua respirando com faturamento zero.
O DAS, de fato, zera: sem receita no mês, não há imposto sobre receita. Mas a contabilidade cobra, o certificado digital vence, a conta da empresa tem tarifa, e o pró-labore — se você quiser manter cobertura previdenciária e, como se verá adiante, o enquadramento tributário — continua gerando 11% de INSS.
| Estrutura | Contabilidade | Certificado | Conta PJ | INSS s/ pró-labore | Total/mês | Em 14 meses |
|---|---|---|---|---|---|---|
| Enxuta (pró-labore no mínimo) | R$ 150,00 | R$ 15,00 | R$ 0,00 | R$ 178,31 | R$ 343,31 | R$ 4.806,34 |
| Média (pró-labore de R$ 3.000) | R$ 350,00 | R$ 18,00 | R$ 30,00 | R$ 330,00 | R$ 728,00 | R$ 10.192,00 |
| Pesada (pró-labore no teto) | R$ 700,00 | R$ 22,00 | R$ 80,00 | R$ 932,31 | R$ 1.734,31 | R$ 24.280,34 |
Honorários contábeis e tarifas em faixas de mercado praticadas em 2026; INSS de 11% sobre o pró-labore, com o salário mínimo de R$ 1.621,00 e o teto de R$ 8.475,55 do mesmo ano. Não inclui taxas municipais, que variam por cidade.
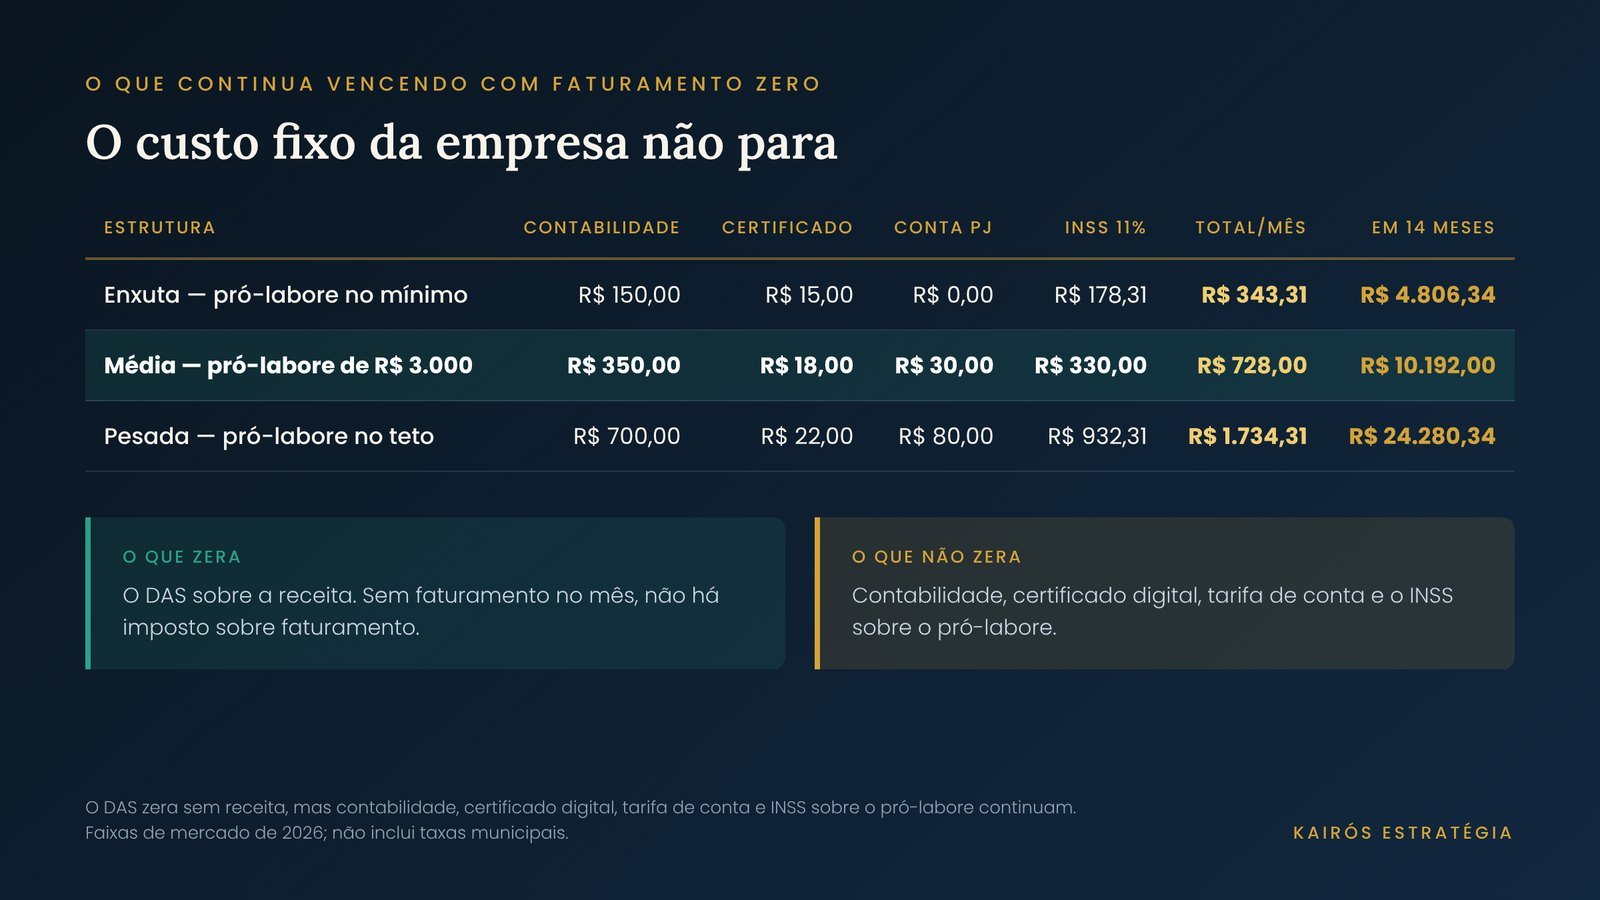
De R$ 4.800 a R$ 24.300 ao longo de quatorze meses, só para a empresa não virar um problema. Esse valor não é custo de vida — é uma linha separada, que precisa estar dentro da reserva e fora do orçamento doméstico. É o erro mais comum que vemos: a pessoa dimensiona a reserva pelo aluguel e pelo mercado e esquece que existe uma pessoa jurídica com obrigações próprias dependendo do mesmo saldo.
Seu caso cabe nessa conta?
O número de meses não é universal: depende do seu custo fixo pessoal, da estrutura da empresa, de quantos clientes respondem pela sua receita e de quanto tempo seu mercado leva para repor um contrato. O Plano Kairós de 90 dias dimensiona isso com os seus números, em plano escrito e acompanhamento quinzenal. Não vendemos produto, não recebemos comissão e não indicamos ativo — vendemos clareza e método. Agende um diagnóstico.
O Fator R: o pró-labore que a seca não deixa você cortar
Aqui está a armadilha que quase nenhum texto sobre reserva de emergência para PJ menciona, e que pode custar mais do que todo o custo fixo somado.
Muitas atividades de serviço no Simples Nacional são tributadas pelo Anexo III ou pelo Anexo V dependendo do Fator R — a razão entre a folha dos últimos doze meses (salários, pró-labore, FGTS e contribuição patronal) e a receita bruta dos últimos doze meses, com corte em 28%. Acima do corte, Anexo III. Abaixo, Anexo V. Na primeira faixa de receita, a diferença entre os dois é de 6% para 15,5% — 9,5 pontos percentuais da receita.
Agora o problema de caixa. Imagine um faturamento normal de R$ 20.000 por mês que cai para R$ 8.000 durante seis meses. A receita de doze meses fecha em R$ 168.000, e manter o Fator R em 28% exige uma folha de R$ 47.040 no período. Nos seis meses bons, com pró-labore em 28% do faturamento, saíram R$ 33.600. Faltam R$ 13.440 — o que significa R$ 2.240 de pró-labore por mês nos meses de seca, sobre um faturamento de R$ 8.000.
| Item | Valor |
|---|---|
| Receita de 12 meses (RBT12) | R$ 168.000,00 |
| Folha mínima para Fator R de 28% | R$ 47.040,00 |
| Folha já paga nos 6 meses bons | R$ 33.600,00 |
| Pró-labore necessário na seca | R$ 2.240,00/mês |
| INSS de 11% sobre esse pró-labore (6 meses) | R$ 1.478,40 |
| Alíquota efetiva no Anexo III | 6,0000% |
| Alíquota efetiva no Anexo V | 15,5000% |
| Custo de perder o Fator R em 12 meses | R$ 15.960,00 |
Quinze mil e novecentos reais é o preço de ter cortado o pró-labore no mês em que o dinheiro apertou. Esse é um dos trabalhos silenciosos da reserva de emergência para PJ: financiar a decisão tributária correta num mês de caixa ruim. Sem reserva, a escolha se faz sozinha e pelo lado errado.
E, para calibrar o medo no tamanho certo, medimos também a defasagem do RBT12 — a ideia de que a receita cai mas o imposto continua alto porque a alíquota olha doze meses para trás. É verdade, e é pequena. Com queda de 50% no faturamento, o excedente de DAS ao longo de doze meses é de R$ 491,24; com queda de 30%, R$ 1.087,14; com queda de 70%, R$ 223,75. Menos de um décimo de um mês de receita nova em qualquer dos cenários. A defasagem incomoda, mas quem está planejando a reserva deve gastar atenção com o Fator R, não com ela.
Quanto custa repor R$ 1.000 de reserva sendo PJ
Mais um detalhe que a regra dos seis meses não captura: para o PJ, cada real de reserva é mais caro de produzir.
Simulamos uma empresa de serviços no Anexo III, com pró-labore calibrado em 28% da receita para preservar o Fator R, R$ 400 de custo fixo mensal e distribuição do excedente como lucro.
| Faturamento/mês | Alíquota efetiva | DAS | Pró-labore | Líquido pessoal | Faturamento para repor R$ 1.000 |
|---|---|---|---|---|---|
| R$ 10.000 | 6,00% | R$ 600,00 | R$ 2.800,00 | R$ 8.692,00 | R$ 1.150,48 |
| R$ 20.000 | 7,30% | R$ 1.460,00 | R$ 5.600,00 | R$ 17.295,14 | R$ 1.156,39 |
| R$ 30.000 | 8,60% | R$ 2.580,00 | R$ 8.400,00 | R$ 24.948,83 | R$ 1.202,46 |
Entre R$ 1.150 e R$ 1.200 de faturamento por cada R$ 1.000 que entra na reserva. Parece pouco, mas a reserva de catorze meses de um custo de vida de R$ 6.000 são R$ 84.000 — o que exige entre R$ 96.600 e R$ 101.000 de faturamento dedicado só a isso. É o que transforma a reserva em projeto de anos, não de meses.
Quantos meses leva para reconstruir — e por que não depende da sua renda
Esta é a conta que mais muda a conversa, e ela tem uma propriedade curiosa: o resultado não depende de quanto você ganha.
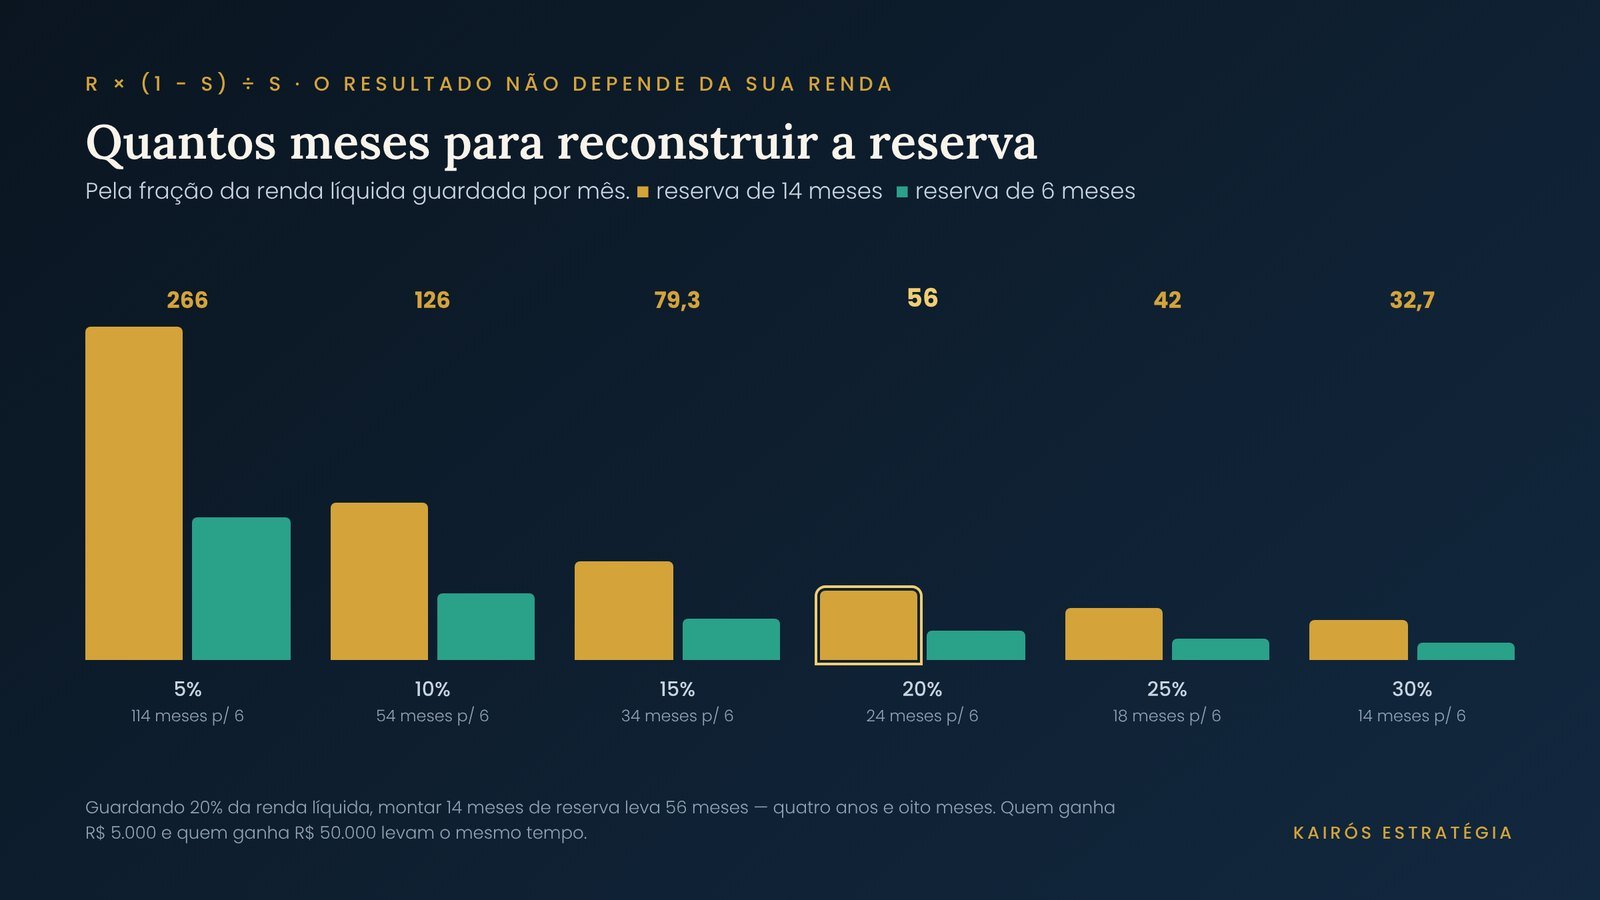
Se o custo de vida consome a fração (1 − s) da sua renda líquida e você guarda a fração s, então R meses de custo de vida equivalem a R × (1 − s) meses de renda, e juntar isso guardando s por mês leva:
Meses para reconstruir = R × (1 − s) ÷ s
A renda se cancela. Quem ganha R$ 5.000 e quem ganha R$ 50.000, guardando a mesma fração, levam exatamente o mesmo número de meses.
| Fração guardada por mês | Reserva de 6 meses | Reserva de 12 meses | Reserva de 14 meses |
|---|---|---|---|
| 5% | 114 meses | 228 meses | 266 meses |
| 10% | 54 meses | 108 meses | 126 meses (10,5 anos) |
| 15% | 34 meses | 68 meses | 79 meses |
| 20% | 24 meses | 48 meses | 56 meses (4,7 anos) |
| 25% | 18 meses | 36 meses | 42 meses |
| 30% | 14 meses | 28 meses | 33 meses (2,7 anos) |
Guardando 20% da renda líquida, um PJ leva quatro anos e oito meses para montar os catorze meses de reserva. É um prazo que assusta, e é justamente por isso que ele precisa ser dito: quem gasta a reserva inteira numa reforma não está adiando a reserva por três meses, está adiando por anos.
A mesma álgebra responde ao contrário. Para montar R meses de reserva em n meses, a fração que você precisa guardar por mês é s = R ÷ (R + n) — também independente da renda:
| Prazo | Fração da renda líquida a guardar por mês |
|---|---|
| 2 anos | 36,84% da renda líquida |
| 3 anos | 28,00% |
| 4 anos | 22,58% |
| 5 anos | 18,92% |
| 7 anos | 14,29% |
| 10 anos | 10,45% |
Cinco anos a 19% da renda líquida é uma meta realista para quem está organizado. Dez anos a 10% é o que acontece com quem não decide.
Onde deixar: critérios, não produtos
Dimensionada a reserva, resta decidir onde ela fica. Aqui a Kairós fala de critério, nunca de produto — e a razão está no rodapé deste texto.
Quatro critérios, em ordem de importância:
- Resgate imediato. Reserva que demora a chegar é crédito, não reserva. Se o dinheiro não está disponível no dia em que a conta vence, ele não cumpre a função.
- Sem risco de resgatar por menos do que entrou. Qualquer coisa cujo preço oscile pode ser resgatada no pior momento, que é exatamente quando a emergência acontece.
- Separada da conta do dia a dia. Reserva visível no app do cartão é orçamento disfarçado. Em outra instituição, de preferência.
- Fora de instituição onde você tem dívida. Bancos podem compensar saldo contra débito vencido. Reserva e dívida no mesmo lugar é reserva que pode desaparecer sozinha.
Vale ainda separar o que é reserva pessoal do que é caixa da empresa. São duas funções diferentes, e misturar as duas é o que faz o empresário achar que tem dinheiro quando tem obrigação.
Sobre a dúvida mais frequente — “a reserva parada perde valor?” — a resposta hoje é não. Com o juro básico da economia em 13,75% ao ano e o IPCA acumulado em 4,58% em doze meses até setembro, um rendimento bruto equivalente ao juro básico, descontado o imposto de renda pela tabela regressiva na faixa mais curta (22,5%), equivale a 10,66% líquidos ao ano, o que dá um ganho real de 5,81% ao ano. Catorze meses de reserva parados por um ano viram o equivalente a 14,81 meses em poder de compra. A combinação de juro alto com inflação em desaceleração torna este um momento historicamente barato para manter liquidez — e isso é uma observação sobre taxas, não uma indicação de aplicação.
Qual aplicação atende a esses critérios é decisão para profissional registrado na CVM, não para este blog.
A conta de não ter: o que o crédito cobra pelo mesmo buraco
Para fechar o argumento, vale medir a alternativa. Sem reserva, o buraco de R$ 30.000 que uma interrupção de alguns meses abre é coberto com crédito. As taxas médias abaixo são as do Banco Central para setembro de 2026, divulgadas em 29 de outubro.
| Linha de crédito | Taxa média | 12 parcelas | Juros em 12x | 24 parcelas | Juros em 24x |
|---|---|---|---|---|---|
| Crédito livre a empresas | 24,4% a.a. | R$ 2.808,31 | R$ 3.699,70 | R$ 1.556,83 | R$ 7.364,02 |
| Crédito livre a pessoas físicas | 62,4% a.a. | R$ 3.219,52 | R$ 8.634,20 | R$ 1.992,57 | R$ 17.821,60 |
| Crédito pessoal não consignado | 110,9% a.a. | R$ 3.660,34 | R$ 13.924,09 | R$ 2.483,00 | R$ 29.592,09 |
| Cheque especial | 139,0% a.a. | R$ 3.884,63 | R$ 16.615,54 | R$ 2.738,72 | R$ 35.729,29 |
No cheque especial em 24 meses, os juros somam R$ 35.729 — mais do que o buraco original. No crédito pessoal, R$ 29.592, quase o dobro do valor tomado contando o principal. O crédito a empresas é o mais barato da lista, e mesmo ele cobra R$ 7.364 em dois anos.
Não é coincidência que o endividamento das famílias com o sistema financeiro tenha batido recorde em agosto de 2026, com 50,1% da renda comprometida em estoque de dívida e 29% da renda mensal indo para parcelas, segundo as estatísticas de crédito do Banco Central. O caminho para esse número passa por buracos de caixa cobertos com crédito caro. Se você está nesse ponto, a ordem muda: antes de montar reserva, há uma conta a fazer sobre quitar dívida ou investir primeiro.

Como montar os 14 meses sem travar a empresa
Catorze meses de reserva não se constroem decidindo construir. Três movimentos, na ordem:
A resposta curta à pergunta do título — reserva de emergência para PJ: por que 6 meses não bastam — é que seis meses cobrem o tempo de recolocação, mas não cobrem a indenização que você deixou de receber. Resolver isso tem três movimentos, nesta ordem:
Primeiro, separe as duas reservas. Custo de vida pessoal numa linha, custo fixo da empresa em outra. O custo da empresa é pequeno em termos absolutos — de R$ 343 a R$ 1.734 por mês — e é a parte mais barata e mais urgente de cobrir. Comece por ela: seis meses de custo fixo da empresa custam entre R$ 2.060 e R$ 10.406, e protegem o enquadramento tributário, que vale R$ 15.960.
Segundo, dimensione pelo piso, não pela média. Quem tem renda que oscila precisa de um método específico de organização, e o mesmo vale aqui: a reserva se calcula sobre o custo de vida real em mês magro, não sobre a média de doze meses.
Terceiro, fixe a fração, não o valor. Pela tabela acima, 19% da renda líquida entregam catorze meses em cinco anos, qualquer que seja a sua renda. Fixar um percentual atravessa os meses bons e os ruins; fixar um valor em reais quebra no primeiro trimestre difícil. O método 50-30-20 e seus ajustes para a realidade brasileira ajudam a encontrar essa fração sem estrangular o orçamento.
Da conta ao plano
Se a leitura até aqui mostrou que a sua reserva é menor do que você pensava, o próximo passo é transformar o diagnóstico em um plano com prazo. O Plano Kairós de 90 dias monta o orçamento, separa as duas reservas, define a fração da renda que o seu caso suporta guardar e acompanha a execução a cada quinze dias, com plano escrito. Agende um diagnóstico com a Kairós Estratégia.
Perguntas frequentes
Se eu tenho vários clientes, ainda preciso de catorze meses?
Não necessariamente. O número de catorze meses responde ao caso de interrupção total da receita, que é o cenário do PJ com um ou dois contratos concentrados. Com uma carteira pulverizada, a perda de um cliente não zera o faturamento, e o dimensionamento correto deixa de ser “quantos meses sem receita” e passa a ser “quantos meses com o faturamento caindo X%”. A conta muda; a lógica de somar o que você não recebe de indenização, não.
Essa conta vale para MEI?
A estrutura vale, os valores mudam. O MEI tem custo fixo menor — o DAS de 2026 fica entre R$ 82,05 e R$ 87,05 por mês — e não tem Fator R, porque não está sujeito aos anexos do Simples. Em troca, não tem seguro-desemprego, não tem multa de 40% e não tem aviso prévio, exatamente como qualquer outro PJ. O custo fixo da empresa cai; a necessidade de reserva pessoal, não.
A reserva da empresa pode ser a mesma do pessoal?
Operacionalmente dá; na prática é o erro mais caro que vemos. Dinheiro em conta da empresa que sai para despesa pessoal sem pró-labore ou distribuição formal cria problema contábil, e dinheiro pessoal que entra na empresa para pagar conta vira aporte de sócio. Manter duas linhas separadas custa um pouco de disciplina e evita confundir obrigação com patrimônio.
Vale manter o pró-labore no mínimo para economizar INSS?
É uma escolha com três efeitos, não um. O pró-labore no mínimo reduz o INSS a R$ 178,31 por mês, mas também reduz a base de benefícios previdenciários e pode derrubar o Fator R, levando a atividade do Anexo III para o Anexo V — o que, no exemplo deste texto, custou R$ 15.960 em doze meses. A economia de INSS raramente paga essa diferença. Conte com o seu contador antes de decidir, porque a resposta depende da sua atividade e do seu faturamento.
Seis meses nunca servem para PJ?
Servem como primeira etapa, não como destino. Seis meses de custo de vida mais seis meses de custo fixo da empresa já é um patamar muito melhor do que a média brasileira, onde 31% não têm nada. Quando dizemos, no título deste artigo, reserva de emergência para PJ: por que 6 meses não bastam, o sentido é esse — esse patamar não equivale ao do assalariado, e parar ali é parar no meio do caminho.
Por que você não incluiu o saldo do FGTS na comparação?
Porque o saldo do FGTS é dinheiro do próprio trabalhador, depositada pelo empregador sobre a remuneração dele. Incluir inflaria a conta e tornaria a comparação injusta: o PJ pode construir o equivalente guardando por conta própria. O que o PJ não pode construir é a multa de 40%, o aviso prévio e o seguro-desemprego, e foi exatamente isso que entrou na conta. Se o saldo do FGTS fosse somado, o pacote do trabalhador com três anos de casa passaria de dez meses de renda líquida.
Este conteúdo tem caráter exclusivamente educativo. Não constitui recomendação de investimento, análise de valores mobiliários nem consultoria tributária individualizada, e nenhuma aplicação específica é indicada aqui. Recomendação personalizada de investimentos é atividade privativa de profissionais registrados na CVM. Consulte um profissional habilitado antes de tomar decisões financeiras.