Você abriu uma planilha, dividiu a renda em três fatias — metade para as contas, 30% para o que dá prazer, 20% para guardar — e no dia 12 a primeira fatia já tinha acabado. Não foi falta de disciplina. Foi aritmética.
O método 50-30-20 é o conselho de orçamento mais repetido da internet brasileira. Aparece em blog de banco, em vídeo de dez minutos, em carrossel de rede social. Quase nunca aparece acompanhado da informação mais relevante sobre ele: foi desenhado para outro país, com outra estrutura de preços, outra carga tributária e outro custo de moradia. Transplantado sem ajuste, ele não organiza nada — produz culpa.
A pergunta que dá título a este texto — o método 50-30-20 funciona no Brasil? O que precisa ser ajustado — tem resposta em duas partes. A primeira mostra, com dados oficiais, por que a divisão original não fecha na renda da maioria dos brasileiros. A segunda apresenta uma versão ajustada, com percentuais calculados a partir da estrutura de consumo que o IBGE mediu no país, e com uma ordem de prioridade que a regra original ignora.
De onde vem o método 50-30-20 — e o que ele assume sem dizer
A divisão nasceu em 2005, no livro All Your Worth: The Ultimate Lifetime Money Plan, escrito por Elizabeth Warren e Amelia Warren Tyagi. As autoras chamaram a proposta de balanced money formula: 50% da renda para o que é necessidade, 30% para o que é desejo, 20% para guardar e amortizar dívida.
A formulação original tem duas premissas explícitas que desaparecem nas traduções.
A primeira é que os 100% se referem à renda depois dos impostos — nos Estados Unidos, o valor que cai na conta depois da retenção federal, estadual e da previdência. A segunda é que moradia deveria caber em torno de 30% dessa renda líquida, parâmetro que vem da política habitacional americana e não de uma lei da natureza. Guarde as duas: é exatamente aí que o transplante falha.
O método 50-30-20 funciona no Brasil? O que precisa ser ajustado começa na base de cálculo
Antes de discutir percentuais, é preciso decidir sobre o que eles incidem. E aqui o Brasil cria um problema que o método original não previu.
Renda bruta, renda líquida e a parte que nunca foi sua
Quem é assalariado tem uma base relativamente limpa: o salário líquido, depois de INSS e imposto de renda. Com o salário mínimo em R$ 1.621,00 e a isenção de imposto de renda valendo até R$ 5.000 por mês desde janeiro de 2026, a maior parte dos trabalhadores formais tem desconto apenas previdenciário.
Quem é autônomo ou PJ não tem base pronta. O dinheiro entra bruto, e dentro dele estão o imposto do mês seguinte, a contribuição previdenciária, o contador e o custo de operar. Aplicar 50-30-20 sobre o faturamento é garantia de déficit. E há um terceiro grupo, numeroso: quem tem renda que oscila. Aí não existe “a renda” — existe uma faixa, e percentual fixo sobre número variável produz orçamento que funciona nos meses bons e explode nos ruins.
Primeiro ajuste, então: a base é a renda líquida recorrente, não o faturamento e não o melhor mês. Para quem tem renda que oscila, a base é a média dos doze meses anteriores menos 15% — e o que vier acima disso num mês bom não entra na divisão, entra na reserva.
O que a família brasileira gasta de verdade, segundo o IBGE
A Pesquisa de Orçamentos Familiares é o retrato mais completo do consumo das famílias brasileiras. A edição mais recente com resultados publicados é a de 2017-2018, que mediu uma despesa total média mensal de R$ 4.649,03 por domicílio. A edição 2024-2025 está em campo e ainda não tem divulgação.
Quando se agrupam as categorias da POF naquilo que a regra chamaria de “necessidades” — moradia, alimentação, transporte, saúde e educação —, o resultado é este. Os totais são somas nossas sobre os percentuais publicados pelo IBGE na divulgação da POF 2017-2018.
| Faixa de renda | Habitação | Alimentação | Transporte | Saúde | Educação | Essenciais | Sobra para desejos + futuro |
|---|---|---|---|---|---|---|---|
| Até R$ 1.908 | 39,2% | 22,0% | 9,4% | 5,9% | 1,9% | 78,4% | 21,6% |
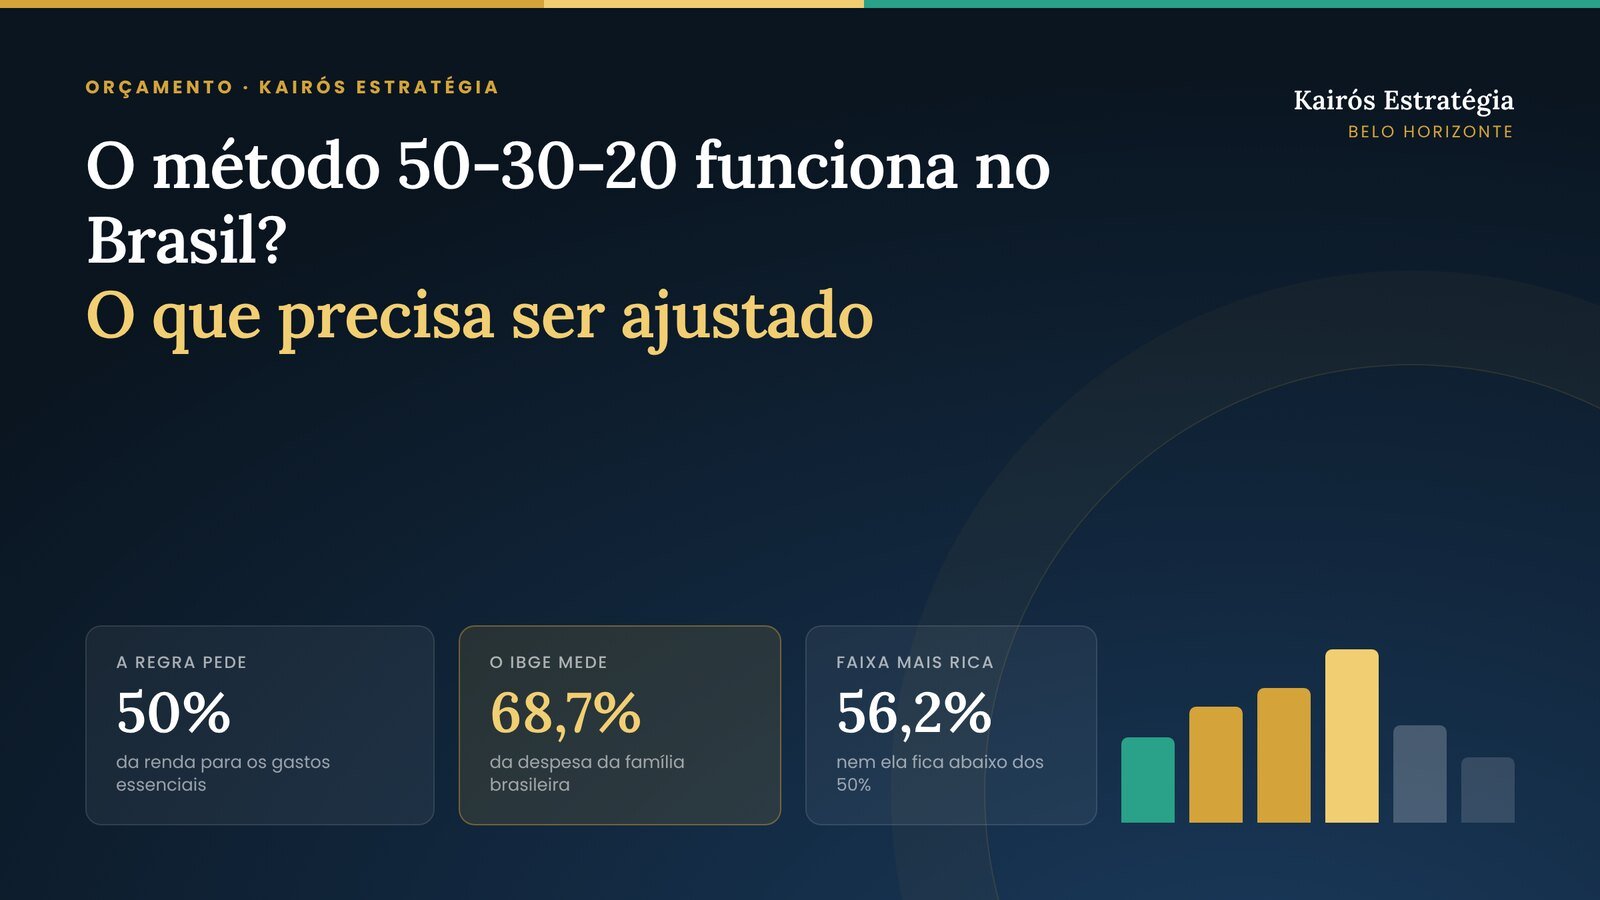
| Média do Brasil | 29,6% | 14,2% | 14,6% | 6,5% | 3,8% | 68,7% | 31,3% |
| Acima de R$ 23.850 | 22,6% | 7,6% | 15,3% | 5,6% | 5,1% | 56,2% | 43,8% |
Percentuais da despesa total média mensal (POF 2017-2018/IBGE). A coluna “Essenciais” e a última coluna são somas calculadas pela Kairós.
Leia a última linha com atenção. Mesmo a faixa de renda mais alta do país gasta 56,2% com essenciais. Não existe, na estrutura de consumo brasileira medida pelo IBGE, nenhum grupo que caiba nos 50%. A regra, como está escrita, não descreve nenhum brasileiro.

E a diferença não é decorativa. Aplicada à renda média real habitual de R$ 3.777 medida pela PNAD Contínua do IBGE no trimestre encerrado em agosto de 2026, a distância entre o que a regra reserva e o que a estrutura brasileira consome fica assim:
| Renda líquida mensal | 50% pela regra | 68,7% pela estrutura do IBGE | Falta |
|---|---|---|---|
| R$ 1.621 (salário mínimo) | R$ 810,50 | R$ 1.113,63 | −R$ 303,13 |
| R$ 3.777 (média nacional) | R$ 1.888,50 | R$ 2.594,80 | −R$ 706,30 |
| R$ 5.305 (média de Belo Horizonte) | R$ 2.652,50 | R$ 3.644,54 | −R$ 992,04 |
| R$ 9.000 | R$ 4.500,00 | R$ 6.183,00 | −R$ 1.683,00 |
| R$ 14.000 | R$ 7.000,00 | R$ 9.618,00 | −R$ 2.618,00 |
Cálculo da Kairós aplicando os percentuais da POF a cinco níveis de renda. Rendimento médio nacional: PNAD Contínua, trimestre jun-ago/2026. Belo Horizonte: R$ 5.305 no 1º trimestre de 2026.
Essa coluna final é o buraco que aparece no dia 12. Ele não é moral. É contábil.
A conta que derruba os 50%: alimentação sozinha
Existe um segundo caminho para chegar à mesma conclusão, e ele é mais concreto.
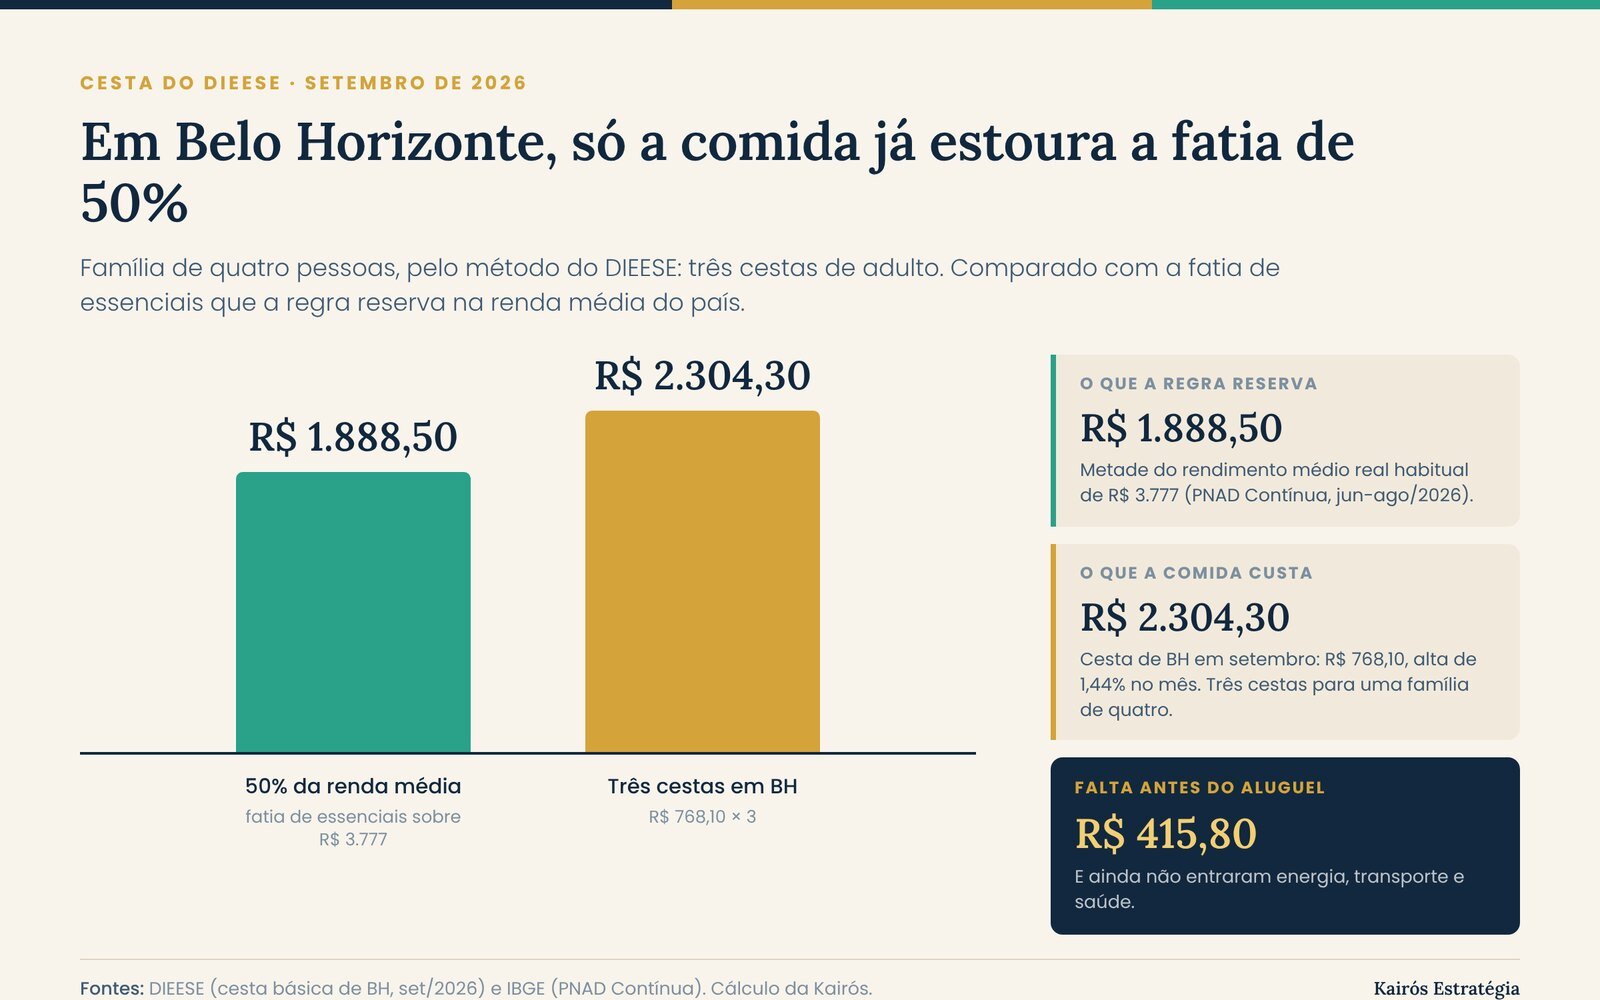
O DIEESE calcula todo mês o custo de uma cesta de alimentos para um trabalhador adulto em cada capital. Pela pesquisa da cesta básica do DIEESE, em Belo Horizonte, em setembro de 2026, a cesta ficou em R$ 768,10, alta de 1,44% no mês e de 3,93% em doze meses, puxada por tomate, batata e carne — o valor consome 47,38% do salário mínimo.
O método do DIEESE para o salário mínimo necessário parte de uma premissa oficial antiga: uma família de quatro pessoas consome o equivalente a três cestas de adulto, e a alimentação deveria representar 35,71% do orçamento familiar. Aplicando essa mesma aritmética ao valor de Belo Horizonte:
- Três cestas: R$ 768,10 × 3 = R$ 2.304,30 só de comida
- Renda necessária para que isso seja 35,71% do orçamento: R$ 2.304,30 ÷ 0,3571 = R$ 6.452,81
Cálculo da Kairós pelo método do DIEESE aplicado à cesta de Belo Horizonte. A mesma fórmula aplicada à cesta de São Paulo de agosto (R$ 900,59) devolve R$ 7.565,86, exatamente o salário mínimo necessário publicado pelo instituto no mês — o que confirma o método.
Agora compare. Na renda média nacional de R$ 3.777, a fatia de 50% vale R$ 1.888,50. A comida de uma família de quatro em Belo Horizonte, pela cesta do DIEESE, custa R$ 2.304,30 — R$ 415,80 mais que toda a fatia de necessidades. Antes do aluguel. Antes da energia. Antes do transporte.
Não há disciplina que resolva isso, porque não é um problema de comportamento.
Quanto tempo leva para formar seis meses de reserva em cada proporção
Aqui está o cálculo que, na nossa experiência, mais muda a conversa num diagnóstico. Ele responde sozinho à pergunta deste artigo: o método 50-30-20 funciona no Brasil? O que precisa ser ajustado fica evidente quando se olha para o prazo, e não para o percentual.
Se os essenciais consomem uma fração E da renda e você guarda uma fração P, o tempo para acumular seis meses de essenciais é simplesmente 6 × E ÷ P. A renda sai da conta: o que determina o prazo é a proporção, não o valor. Quem ganha R$ 3.000 e quem ganha R$ 30.000, mantidas as mesmas fatias, levam o mesmo número de meses.
| Cenário | Essenciais | Guardado | Meses para 6 meses de reserva | Equivale a |
|---|---|---|---|---|
| Regra original, como está escrita | 50,0% | 20,0% | 15,0 | 1 ano e 3 meses |
| Média brasileira, se conseguisse guardar 20% | 68,7% | 20,0% | 20,6 | 1 ano e 9 meses |
| Faixa acima de R$ 23.850, comportamento observado | 56,2% | 13,1% | 25,7 | 2 anos e 2 meses |
| Média brasileira, comportamento observado | 68,7% | 7,3% | 56,5 | 4 anos e 8 meses |
| Faixa até R$ 1.908, comportamento observado | 78,4% | 3,4% | 138,4 | 11 anos e 6 meses |
Cálculo da Kairós. “Comportamento observado” soma as rubricas “aumento do ativo” e “diminuição do passivo” da POF 2017-2018 — que é o que o IBGE registra como acúmulo de patrimônio e amortização de dívida. Valores nominais, sem considerar remuneração sobre o dinheiro guardado: qualquer remuneração encurta o prazo, e não entra nesta conta porque o tema deste texto é orçamento.
A promessa implícita do método é a primeira linha: quinze meses até a segurança. O que a família brasileira média efetivamente faz é a quarta: quatro anos e oito meses. A distância entre as duas não é a regra funcionando mal — é a regra sendo aplicada sobre uma estrutura de custos que ela não previu.
E note o que a tabela também diz: a linha da faixa de renda alta, com 13,1% guardados, chega mais rápido que a média nacional com 20% hipotéticos. Porque o que pesa não é só quanto você guarda. É quanto custa o seu mês.

Quer saber qual proporção cabe na sua renda de verdade? No Diagnóstico Kairós, de 30 minutos e sem custo, a gente levanta seus números reais, calcula a sua divisão possível — não a do livro — e mostra em quanto tempo a reserva fica de pé no seu caso. Sem venda de produto, sem indicação de aplicação: só a conta. Agende seu diagnóstico.
Por que os 20% não funcionam para quem tem dívida de cartão
A regra original junta o que se guarda e o que se amortiza de dívida na mesma fatia de 20%, como se fossem a mesma coisa. No Brasil, com as taxas que temos, não são.
Pela divulgação de estatísticas de crédito do Banco Central, o rotativo do cartão estava em 444,9% ao ano em agosto de 2026 — equivalente a 15,18% ao mês — e subiu em relação aos 436,15% de julho. O parcelado do cartão ficou em 192,1% ao ano, cerca de 9,34% ao mês.
Pegue uma dívida de R$ 5.000 no rotativo e uma renda líquida de R$ 3.777. A fatia de 20% vale R$ 755,40.
- Juros do primeiro mês no rotativo: R$ 5.000 × 15,18% = R$ 759,00
- Fatia disponível: R$ 755,40
A fatia de 20% não cobre nem os juros do mês. Pagando exatamente 20% da renda, o saldo cresce — devagar, mas cresce. Não existe prazo em que essa dívida se resolva com 20%: o piso para começar a amortizar é qualquer valor acima de R$ 759,00, ou seja, 20,1% da renda. A regra erra por três reais e sessenta centavos, e esses três reais e sessenta são a diferença entre uma dívida que diminui e uma que não termina nunca.
| Para quitar R$ 5.000 em… | No rotativo (15,18% a.m.) | % da renda de R$ 3.777 | No parcelado (9,34% a.m.) | % da renda |
|---|---|---|---|---|
| 12 meses | R$ 929,50 | 24,6% | R$ 710,39 | 18,8% |
| 18 meses | R$ 823,71 | 21,8% | R$ 584,22 | 15,5% |
| 24 meses | R$ 785,43 | 20,8% | R$ 529,22 | 14,0% |
| 36 meses | R$ 763,71 | 20,2% | R$ 486,72 | 12,9% |
| Total pago em 12 meses | R$ 11.154,00 | — | R$ 8.524,73 | — |
Cálculo da Kairós com a fórmula de prestação constante, sobre as taxas médias de agosto de 2026 divulgadas pelo Banco Central. Taxas médias de mercado, não ofertas de instituição alguma.
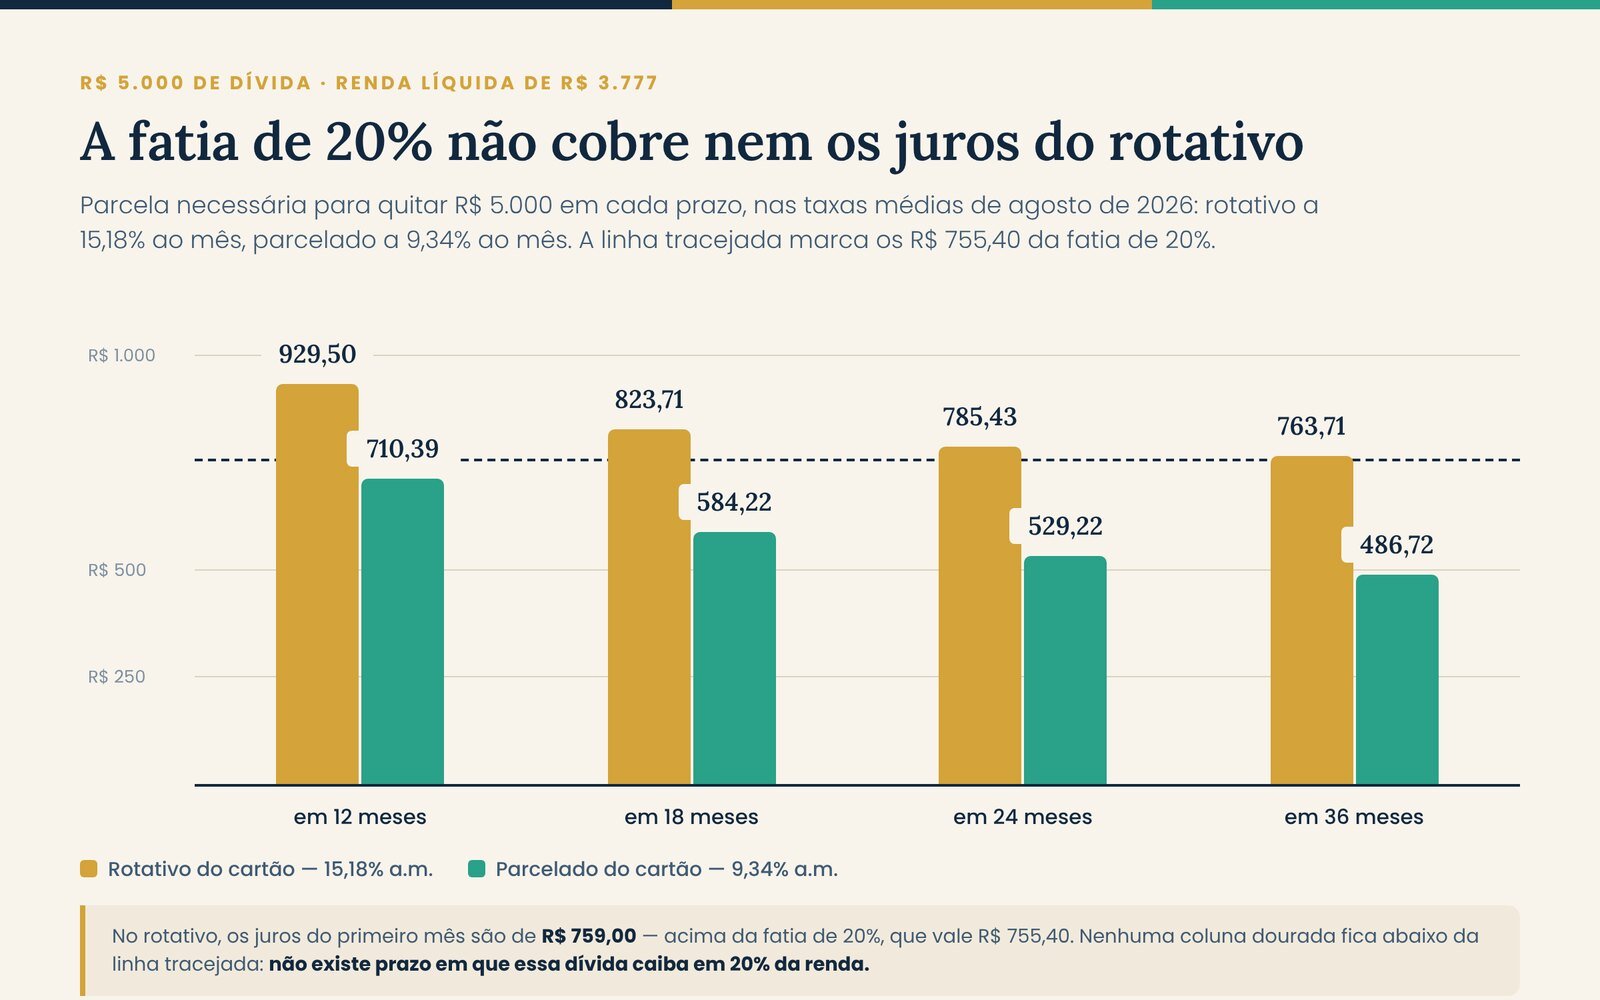
Duas leituras saem daí. A primeira: sair do rotativo é a decisão de maior impacto do orçamento inteiro. Os mesmos R$ 5.000, parcelados em doze vezes, custam R$ 710,39 por mês em vez de R$ 929,50 — R$ 219,11 a menos por mês, R$ 2.629,27 a menos no total. Nenhum ajuste nos 30% de desejos chega perto disso.
A segunda: enquanto existe dívida com juros nessa ordem de grandeza, a fatia de 20% não se divide. Ela vai inteira para a dívida, e “poupar” nesse período é só uma forma mais lenta de pagar juros. Já escrevemos sobre essa decisão em detalhe em quitar dívida ou investir primeiro, e o roteiro para reduzir a taxa antes de montar o orçamento está em como negociar dívida com o banco.
O contexto confirma que esse é o caso comum, não a exceção. A Pesquisa de Endividamento e Inadimplência do Consumidor, da CNC, apontou 81,7% das famílias endividadas e 29,6% inadimplentes em setembro de 2026, com tempo médio de atraso de 65,3 dias — o maior desde novembro de 2024 — e 48,9% das contas vencidas com mais de 90 dias. Pelos dados do Banco Central, o comprometimento de renda das famílias com parcelas estava em 28,7% em julho de 2026.
Vinte e oito por cento da renda já estão comprometidos com parcelas. A regra separa 20% para dívida e reserva, somadas. A conta não fecha porque a realidade já estourou o orçamento antes de o leitor abrir a planilha.
Os 30% de desejos são a parte que mais engana
Essa fatia parece a mais fácil de cortar e é a que menos resolve — por dois motivos.
O primeiro é de classificação. Na POF, a rubrica “outras despesas correntes” responde por 11,7% da despesa média, e dentro dela estão impostos, contribuições, serviços bancários e pensões. Isso não é desejo nem é essencial no sentido de moradia e comida: é uma quarta categoria que a divisão em três não tem. Quem a força dentro dos 30% sacrifica a parte boa da vida para pagar tributo.
O segundo é de proporção. Na média brasileira, o que resta depois dos essenciais são 31,3% — e dentro disso precisam caber desejos, impostos, reserva e dívida. Uma fatia de 30% para desejos consumiria quase tudo o que sobra. Na prática, a fatia de vida que existe de fato no Brasil fica entre 10% e 20%, dependendo da faixa. E ela precisa existir: orçamento sem nenhuma folga para o que dá prazer dura três meses e termina numa compra por impulso que desfaz o trabalho de um semestre.
Terceiro ajuste: criar uma quarta categoria para obrigações que não são nem moradia nem lazer — impostos, tarifas, pensão, seguros obrigatórios —, e dimensionar a fatia de vida pelo que sobra, não por um número fixo vindo de fora.
A versão ajustada: quatro faixas em vez de uma regra só
A resposta honesta à pergunta deste artigo é que a divisão certa depende da renda. Abaixo de um certo patamar, nenhuma proporção produz os 20%, porque o custo de viver não é proporcional à renda — ele tem um piso.
Esta é a divisão que usamos nos planos da Kairós, com as faixas derivadas dos próprios percentuais da POF e arredondadas para uso prático. “Futuro” é a fatia única de dívida mais reserva, na ordem que a próxima seção explica.
| Renda líquida familiar | Essenciais | Vida | Futuro (dívida + reserva) | Exemplo de renda | Futuro em reais | 6 meses de reserva | Meses para formá-la |
|---|---|---|---|---|---|---|---|
| Até 2 salários mínimos (R$ 3.242) | 80% | 10% | 10% | R$ 2.500 | R$ 250 | R$ 12.000 | 48,0 |
| De 2 a 5 salários (R$ 3.242 a R$ 8.105) | 70% | 15% | 15% | R$ 5.305 | R$ 795,75 | R$ 22.281 | 28,0 |
| De 5 a 10 salários (R$ 8.105 a R$ 16.210) | 62% | 18% | 20% | R$ 11.000 | R$ 2.200 | R$ 40.920 | 18,6 |
| Acima de 10 salários (R$ 16.210) | 55% | 20% | 25% | R$ 20.000 | R$ 5.000 | R$ 66.000 | 13,2 |
Divisão proposta pela Kairós, com faixas calibradas pelos percentuais de essenciais da POF 2017-2018 e pelo salário mínimo de R$ 1.621,00. Os prazos são cálculos nossos, nominais, sem remuneração sobre o valor guardado.
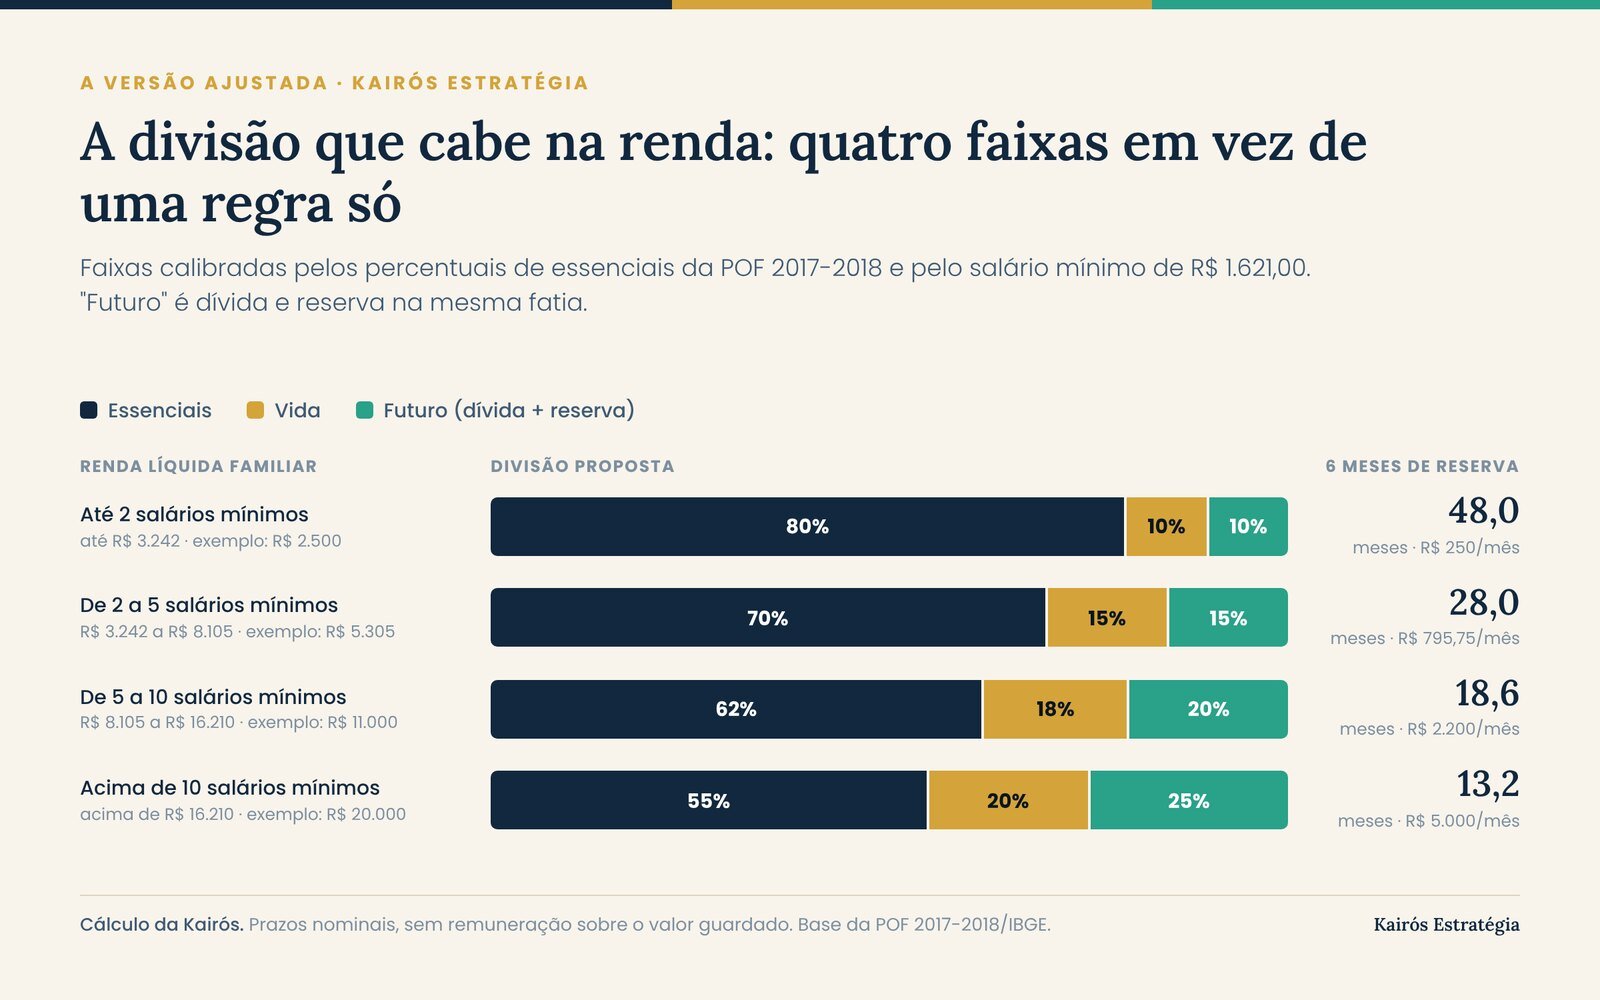
Três coisas saltam dessa tabela.
A primeira: só a partir de mais ou menos cinco salários mínimos de renda familiar o prazo da reserva volta para a casa de dezoito meses, que é a ordem de grandeza prometida pelo método original. Abaixo disso, o caminho não é ajustar percentual — é aumentar renda ou reduzir o piso de custo, e isso não é tarefa de planilha.
A segunda: na faixa mais baixa, quatro anos para formar a reserva é a resposta matematicamente correta, e insistir em “guardar 20%” ali é desonesto. O objetivo realista nessa faixa é uma reserva de um mês, não de seis — e ela sai em oito meses, não em quarenta e oito.
A terceira: a fatia de vida sobe com a renda, não desce — e isso é deliberado. Tratar austeridade como virtude permanente é o jeito mais rápido de abandonar um plano.
O ajuste de ordem: o que vem antes dos percentuais
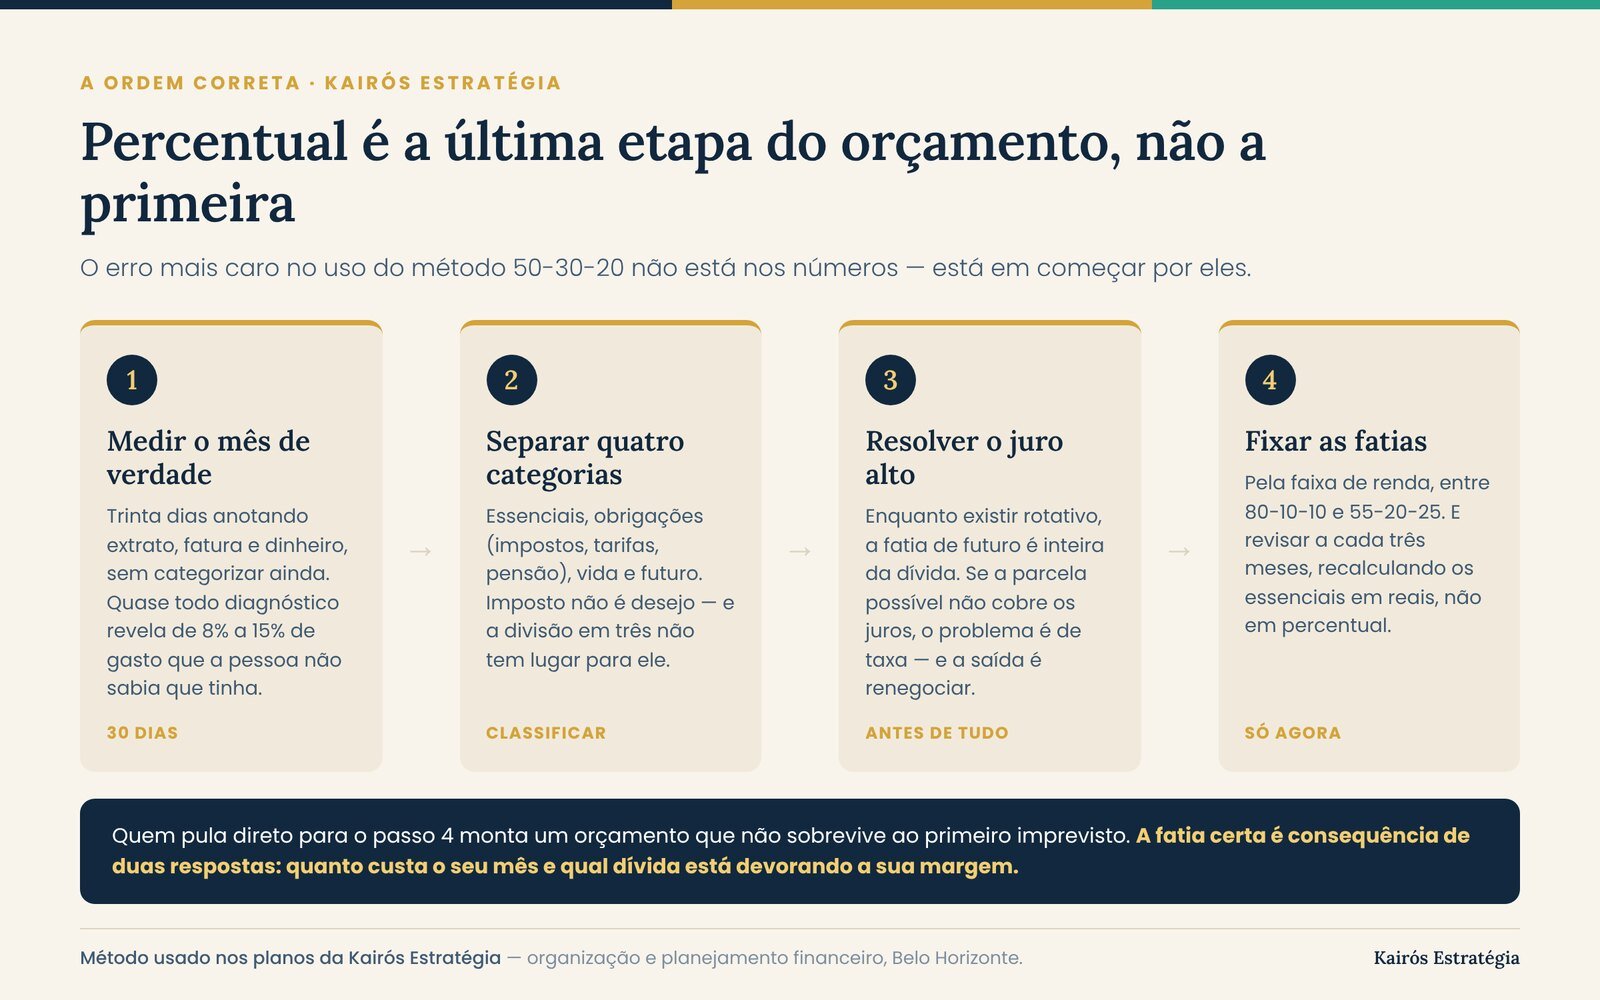
O erro mais caro no uso do método 50-30-20 não está nos números. Está em começar por eles.
Percentual é consequência de duas decisões anteriores: quanto custa o seu mês e qual dívida está devorando a sua margem. Sem resolver as duas, o orçamento fica bonito e não sobrevive ao primeiro imprevisto. A ordem que usamos é esta:
- Medir o mês de verdade, por 30 dias. Extrato da conta, fatura do cartão, dinheiro. Sem categorizar ainda, só anotando. Quase todo diagnóstico revela entre 8% e 15% de gasto que a pessoa não sabia que tinha.
- Separar as quatro categorias, não três: essenciais, obrigações (impostos, tarifas, pensão), vida e futuro.
- Resolver a dívida de juro alto antes de definir qualquer percentual. Enquanto existe rotativo, a fatia de futuro é inteira da dívida. Se o passo anterior mostrou que a parcela possível não cobre os juros, o problema é de taxa, não de orçamento — e a saída passa por renegociar ou trocar a modalidade.
- Só então fixar as fatias, pela faixa de renda da tabela acima, e revisar a cada três meses.
Quem divide a casa com alguém tem um passo adicional antes do primeiro: definir o que é despesa comum e em que proporção cada um entra. Sem isso, qualquer percentual é calculado sobre uma base que as duas pessoas entendem de forma diferente — tratamos disso em como dividir as contas quando os salários do casal são diferentes.
Como revisar os percentuais quando a inflação muda a base
Uma divisão de orçamento não é permanente, porque o custo dos essenciais não é estável — e em 2026 ele está se mexendo de um jeito que atinge exatamente a fatia que já estava apertada.
O IPCA apurado pelo IBGE subiu 0,82% em setembro de 2026, a maior variação mensal desde março, e levou o acumulado de doze meses a 4,58%, acima do teto de 4,5% do intervalo de tolerância da meta. O grupo que mais pressionou foi habitação, com alta de 2,31%, puxada por uma alta de 7,98% na energia elétrica com o fim do Bônus de Itaipu. Alimentação subiu 0,83%, com tomate em 37,76% e batata-inglesa em 24,07%.
Leia isso em termos de orçamento: os dois grupos que mais subiram no mês são os dois maiores pesos da fatia de essenciais. Quando habitação e alimentação sobem acima da média, a fatia de essenciais incha sozinha — e, se os percentuais não forem revistos, quem é comprimido é a fatia de futuro, porque ela é a única que não grita.
Daí a regra de revisão: a cada três meses, recalcular a fatia de essenciais em reais, não em percentual. Se os essenciais subiram 6% e a renda subiu 3%, a divisão precisa mudar — ou o custo precisa cair. Fingir que o percentual antigo ainda vale é como usar um mapa antigo e culpar o motorista.
Vale a mesma disciplina no outro sentido. A Selic foi reduzida a 13,75% ao ano em 16 de setembro de 2026, no quinto corte consecutivo do ciclo iniciado em janeiro, e o próximo Copom é em 4 de novembro. Juros de referência em queda não derrubam a taxa do cartão de imediato — o rotativo, aliás, subiu no mesmo período —, mas mudam o custo de renegociar ao longo do ano: quem tem dívida pendente tem motivo para revisar a proposta a cada trimestre.
Então o método 50-30-20 funciona no Brasil? O que precisa ser ajustado, em quatro pontos
Funciona como ideia e não funciona como números. A ideia — dar a cada real um destino antes de gastá-lo, e reservar uma fatia para o futuro antes do fim do mês — é sólida e vale para qualquer país. Os três percentuais são de outro lugar.
O que precisa ser ajustado:
- A base. Renda líquida recorrente. Para renda que oscila, média de doze meses menos 15%, com o excedente dos meses bons indo direto para a reserva.
- O número de categorias. Quatro, não três: essenciais, obrigações, vida e futuro. Imposto e tarifa não são desejo.
- Os percentuais. Por faixa de renda, entre 80-10-10 e 55-20-25, conforme a tabela acima. A divisão 50-30-20 só descreve rendas familiares bem acima da média brasileira.
- A ordem. Medir, categorizar, resolver dívida de juro alto e só então fixar fatias. Percentual é a última etapa, não a primeira.
Feito esse ajuste, o método para de ser uma régua que acusa e passa a ser o que deveria ser: um jeito simples de saber quanto do seu mês já está decidido antes de começar.
Perguntas frequentes
O método 50-30-20 funciona no Brasil? O que precisa ser ajustado, em uma frase?
A lógica funciona, os números não. Pelos dados do IBGE, a família brasileira média gasta 68,7% da despesa com essenciais, e nem a faixa de renda mais alta do país fica abaixo de 56,2% — ninguém cabe nos 50%. O ajuste é usar percentuais por faixa de renda, criar uma quarta categoria para impostos e tarifas, e resolver a dívida de juro alto antes de definir qualquer fatia.
Qual divisão usar se eu ganho um salário mínimo?
Algo próximo de 80% para essenciais, 10% para vida e 10% para o futuro. E com uma meta diferente: reserva de um mês de essenciais, não de seis. Com R$ 1.621 de renda, 10% são R$ 162,10 por mês, e um mês de essenciais — R$ 1.296,80 — sai em oito meses. Seis meses levariam quatro anos — meta honesta, mas que ninguém sustenta sem ver resultado antes.
Os 20% devem ir para a reserva ou para a dívida?
Enquanto existir dívida de cartão ou cheque especial, a fatia inteira vai para a dívida. Com o rotativo a 15,18% ao mês, o custo de carregar a dívida supera com folga qualquer rendimento ao alcance de uma pessoa física, então guardar enquanto se paga juro nessa ordem de grandeza é perder dinheiro com organização. A exceção é manter uma reserva mínima de um mês para não voltar ao cartão no primeiro imprevisto.
Aplico os percentuais sobre a renda bruta ou líquida?
Líquida, e recorrente. Se você é PJ ou autônomo, o cálculo é sobre o que sobra depois de impostos, contribuição previdenciária e custos de operar — não sobre o faturamento. Aplicar sobre o bruto cria um déficit garantido, porque a fatia de essenciais vai disputar espaço com tributos que ainda não foram pagos.
De quanto em quanto tempo devo revisar a divisão?
A cada três meses, recalculando a fatia de essenciais em reais. Em 2026 isso é especialmente necessário: o IPCA de doze meses chegou a 4,58% em setembro, com habitação subindo 2,31% só no mês por causa da energia elétrica. Quando os essenciais sobem mais que a renda, a fatia do futuro é a que some sem avisar.
Vale a pena usar aplicativo para controlar as fatias?
Serve, desde que o aplicativo não substitua a primeira etapa. Nenhum aplicativo sabe se uma compra foi essencial ou não — essa classificação é sua, e é nela que mora o resultado. Trinta dias anotando à mão, mesmo numa planilha simples, ensinam mais sobre o seu orçamento do que seis meses de categorização automática.
O próximo passo não é uma planilha nova. É saber quanto custa o seu mês, qual dívida está consumindo a sua margem e qual divisão cabe na sua renda. É isso que o Plano Kairós de 90 dias entrega: diagnóstico completo, plano escrito e acompanhamento quinzenal, com quem não vende produto financeiro e não recebe comissão de ninguém. Agende seu Diagnóstico Kairós — 30 minutos, sem custo.
Este conteúdo tem caráter exclusivamente educativo. Não constitui recomendação de investimento, análise de valores mobiliários nem consultoria tributária individualizada, e nenhuma aplicação específica é indicada aqui. Recomendação personalizada de investimentos é atividade privativa de profissionais registrados na CVM. Consulte um profissional habilitado antes de tomar decisões financeiras.
1 comentário em “O método 50-30-20 funciona no Brasil? O que precisa ser ajustado”