A ligação dura quinze minutos e decide os próximos três anos do seu orçamento. Mesmo assim, quase ninguém se prepara para ela.
A pessoa liga com raiva ou com vergonha, ouve uma proposta que não entende, e aceita a primeira coisa que soa como alívio. Seis meses depois o acordo quebra, a dívida volta maior e a sensação é de que negociar não adianta. Adianta. O que não adianta é improvisar.
Este texto é um roteiro. Como negociar dívida com o banco: o roteiro da conversa e o que nunca dizer não é uma coleção de frases mágicas — é o método de preparar quatro números, conduzir a conversa em uma ordem específica, e reconhecer as três ou quatro armadilhas que aparecem sempre. Do outro lado da linha existe um profissional treinado, com meta e com um sistema que já calculou quanto a sua dívida vale para o banco. Do seu lado precisa existir alguém igualmente preparado.
Em julho de 2026, 82% das famílias brasileiras tinham alguma dívida e 29,8% estavam com contas em atraso, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor da CNC. O atraso médio já chega a 64,6 dias. Você não é exceção. Você é a maioria.
Por que a maioria das negociações fracassa antes do telefone tocar
Três erros aparecem em quase todo diagnóstico que fazemos.
O primeiro é negociar sem saber o tamanho exato da dívida. Não o valor que o cobrador diz — o valor registrado. Muita gente descobre no meio da conversa que existem duas dívidas no mesmo banco, ou que o saldo cresceu 40% desde a última fatura que abriu.
O segundo é negociar sem saber quanto se pode pagar. Sem esse número, qualquer proposta parece possível no momento da ligação e impossível no dia 10 do mês seguinte.
O terceiro é tratar a conversa como um pedido de favor. Não é. É uma transação. O banco já lançou aquela dívida como perda provável no balanço dele. Cada real recuperado é ganho. Você tem mais poder do que imagina — desde que use os números certos.
O que o banco já sabe sobre você antes de atender
Antes de você dizer alô, o sistema do outro lado já mostrou: há quanto tempo a dívida está em atraso, quantas vezes você tentou negociar, se você tem outras operações na instituição e qual a probabilidade estatística de recuperar aquele valor.
Esse último ponto é o que manda na proposta. Uma dívida com 30 dias de atraso vale quase o valor de face para o banco. Uma dívida com dois anos, já provisionada como perda e possivelmente cedida a terceiros, vale uma fração. É por isso que os descontos aumentam com o tempo — e é por isso que o desconto grande nunca é generosidade, é precificação.
Você também pode ver parte desse retrato. O Registrato, do Banco Central, mostra gratuitamente todas as operações de crédito no seu CPF registradas no Sistema de Informações de Créditos, com saldos e datas. É a fonte mais confiável que existe, porque vem do próprio sistema que os bancos alimentam. Peça o relatório antes de qualquer ligação.
Os quatro números que você precisa ter na mão
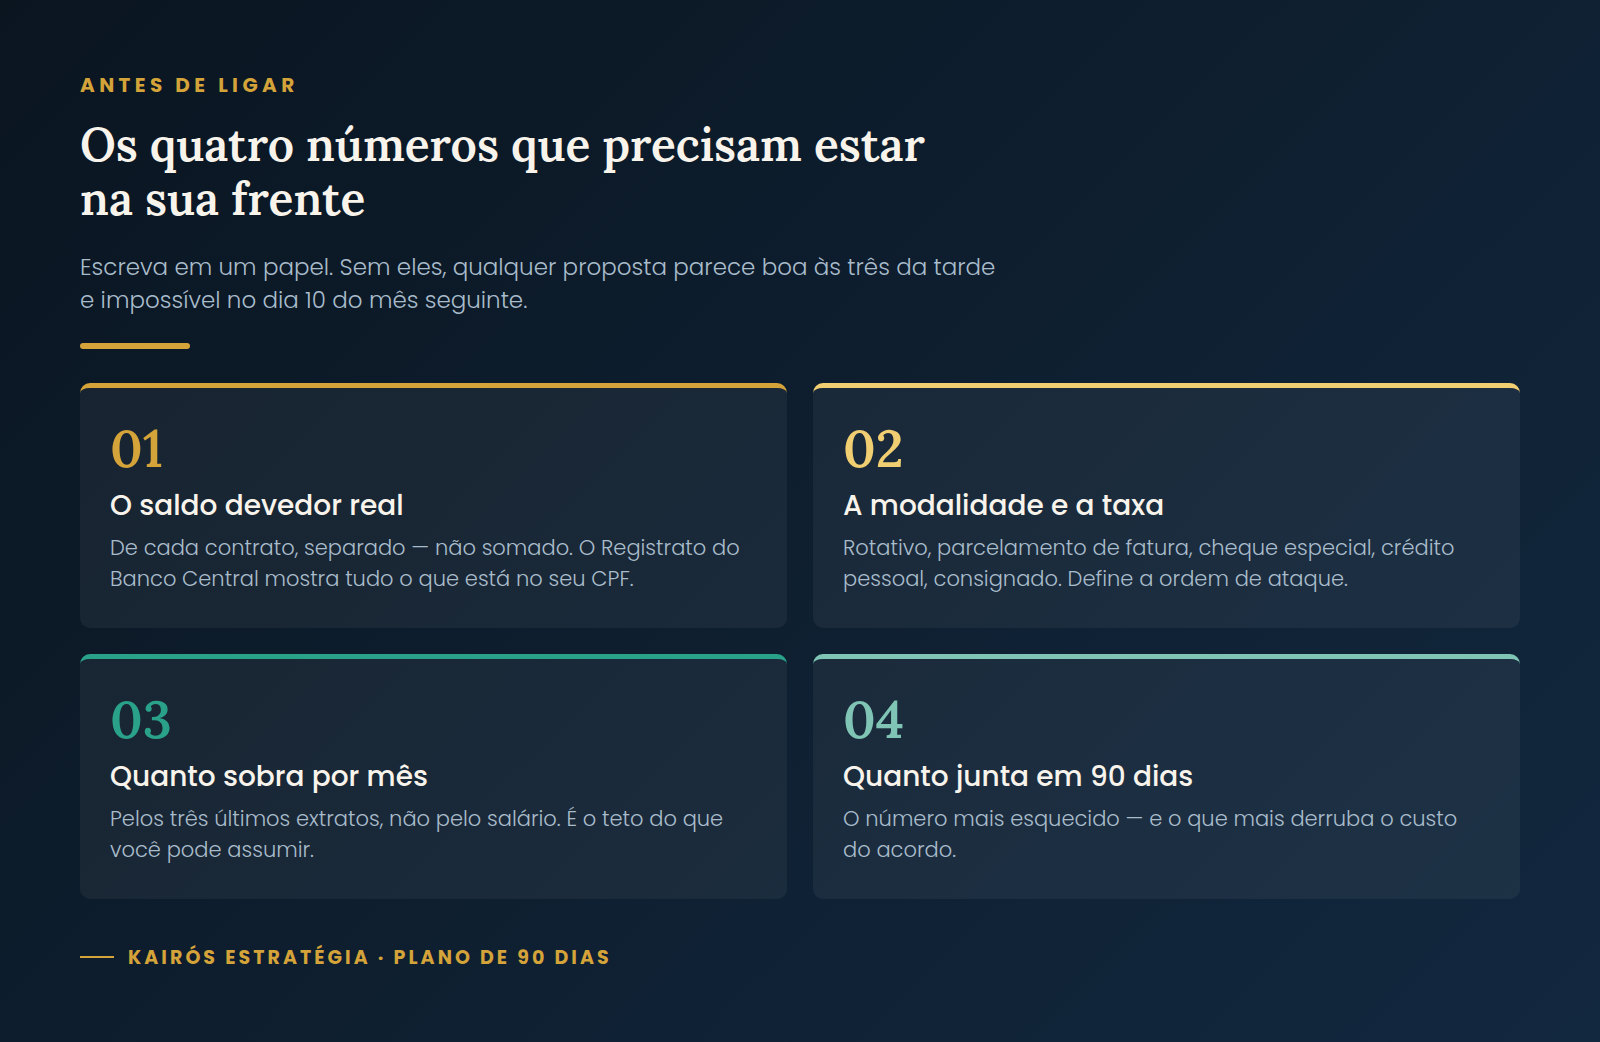
Não ligue sem estes quatro. Escreva em um papel e deixe na frente dos olhos durante a conversa.
1. O saldo devedor real de cada dívida. Do Registrato e da fatura mais recente. Separado por contrato, não somado.
2. A modalidade e a taxa de cada uma. Rotativo do cartão, parcelamento de fatura, cheque especial, crédito pessoal, consignado. A modalidade define a urgência — e a ordem em que você deve atacar.
3. Quanto sobra por mês, de verdade. Receita menos despesas essenciais menos as parcelas que você já não pode deixar de pagar. Esse é o teto do que você pode assumir. Não é uma estimativa otimista; é o número que sobrou nos últimos três extratos.
4. Quanto você consegue juntar à vista em 60 ou 90 dias. Este é o número mais esquecido e o mais poderoso da conversa, pelo motivo que vamos calcular adiante.
Como calcular o número 3 sem se enganar
Pegue os três últimos meses de extrato. Some tudo que entrou. Some tudo que saiu em contas que não param de existir: moradia, alimentação, transporte, saúde, escola, energia, água, telefone. A diferença, dividida por três, é a sua capacidade real de pagamento mensal antes das dívidas.
A maioria das pessoas erra esse número para cima em 30% ou 40%, porque calcula pelo salário e não pelo extrato. Um acordo dimensionado pelo número errado quebra no terceiro mês.
O que o tempo faz com a dívida enquanto você não negocia
Aqui está por que a pressa importa. Simulamos uma dívida de R$ 8.000 sem nenhum pagamento, usando as taxas médias de juros divulgadas pelo Banco Central para julho de 2026, com capitalização mensal.
| Modalidade | Taxa (a.a.) | Taxa (a.m.) | Saldo em 6 meses | Saldo em 12 meses | Acréscimo em 12 meses |
|---|---|---|---|---|---|
| Rotativo do cartão | 436,2% | 15,02% | R$ 18.524,79 | R$ 42.896,00 | R$ 34.896,00 |
| Parcelamento de fatura | 189,3% | 9,26% | R$ 13.607,06 | R$ 23.144,00 | R$ 15.144,00 |
| Cheque especial | 137,3% | 7,47% | R$ 12.323,64 | R$ 18.984,00 | R$ 10.984,00 |
| Crédito pessoal não consignado | 111,0% | 6,42% | R$ 11.620,67 | R$ 16.880,00 | R$ 8.880,00 |
| Crédito consignado | 28,4% | 2,11% | R$ 9.065,10 | R$ 10.272,00 | R$ 2.272,00 |
Cálculo Kairós Estratégia sobre taxas médias do Banco Central de julho/2026. Juros compostos, sem amortização, sem encargos de mora.
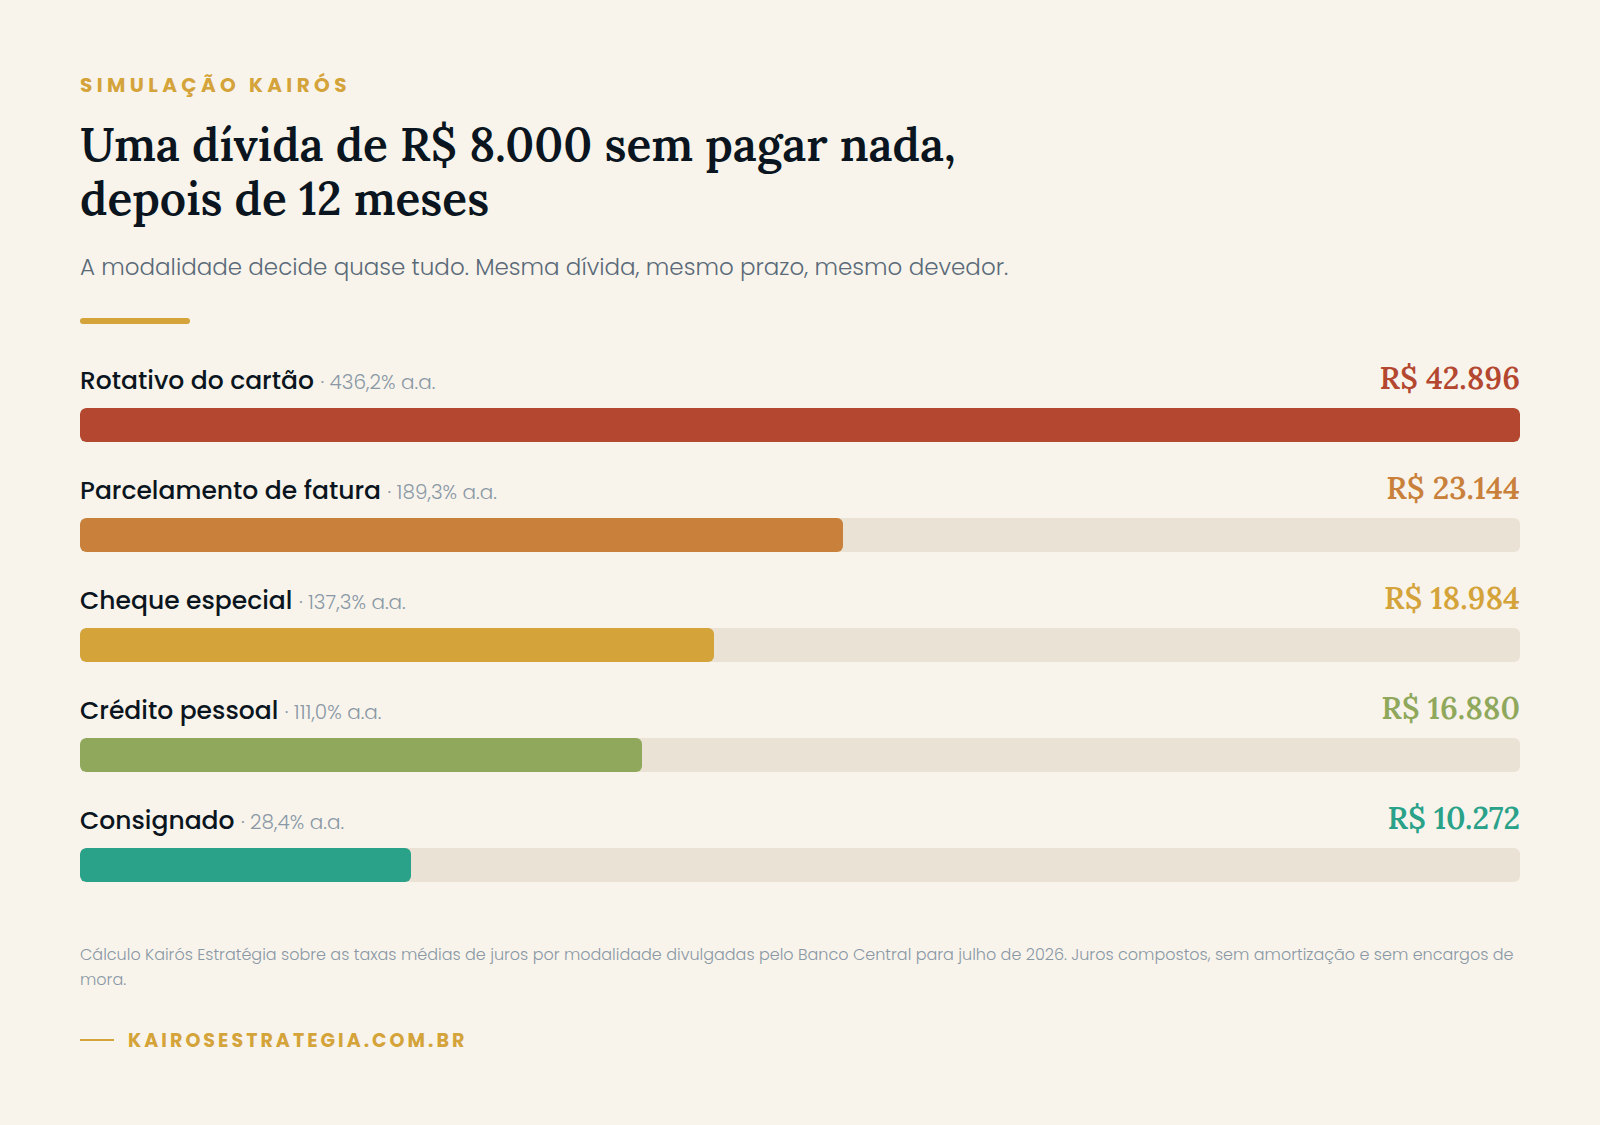
A mesma dívida, o mesmo prazo, o mesmo devedor. A diferença entre a primeira e a última linha é de R$ 32.624 em doze meses. A modalidade não é detalhe — é o fator dominante.
Repare também no que a matemática do rotativo revela quando encontra a lei. Desde janeiro de 2024, a Lei 14.690/2023 limita o total de juros e encargos do rotativo e do parcelamento de fatura a 100% do valor original da dívida — ou seja, R$ 8.000 não podem virar mais de R$ 16.000 nessa modalidade. Pela taxa média, o saldo cruzaria esse teto entre o quarto e o quinto mês. Da metade do ano em diante, a dívida deveria parar de crescer.
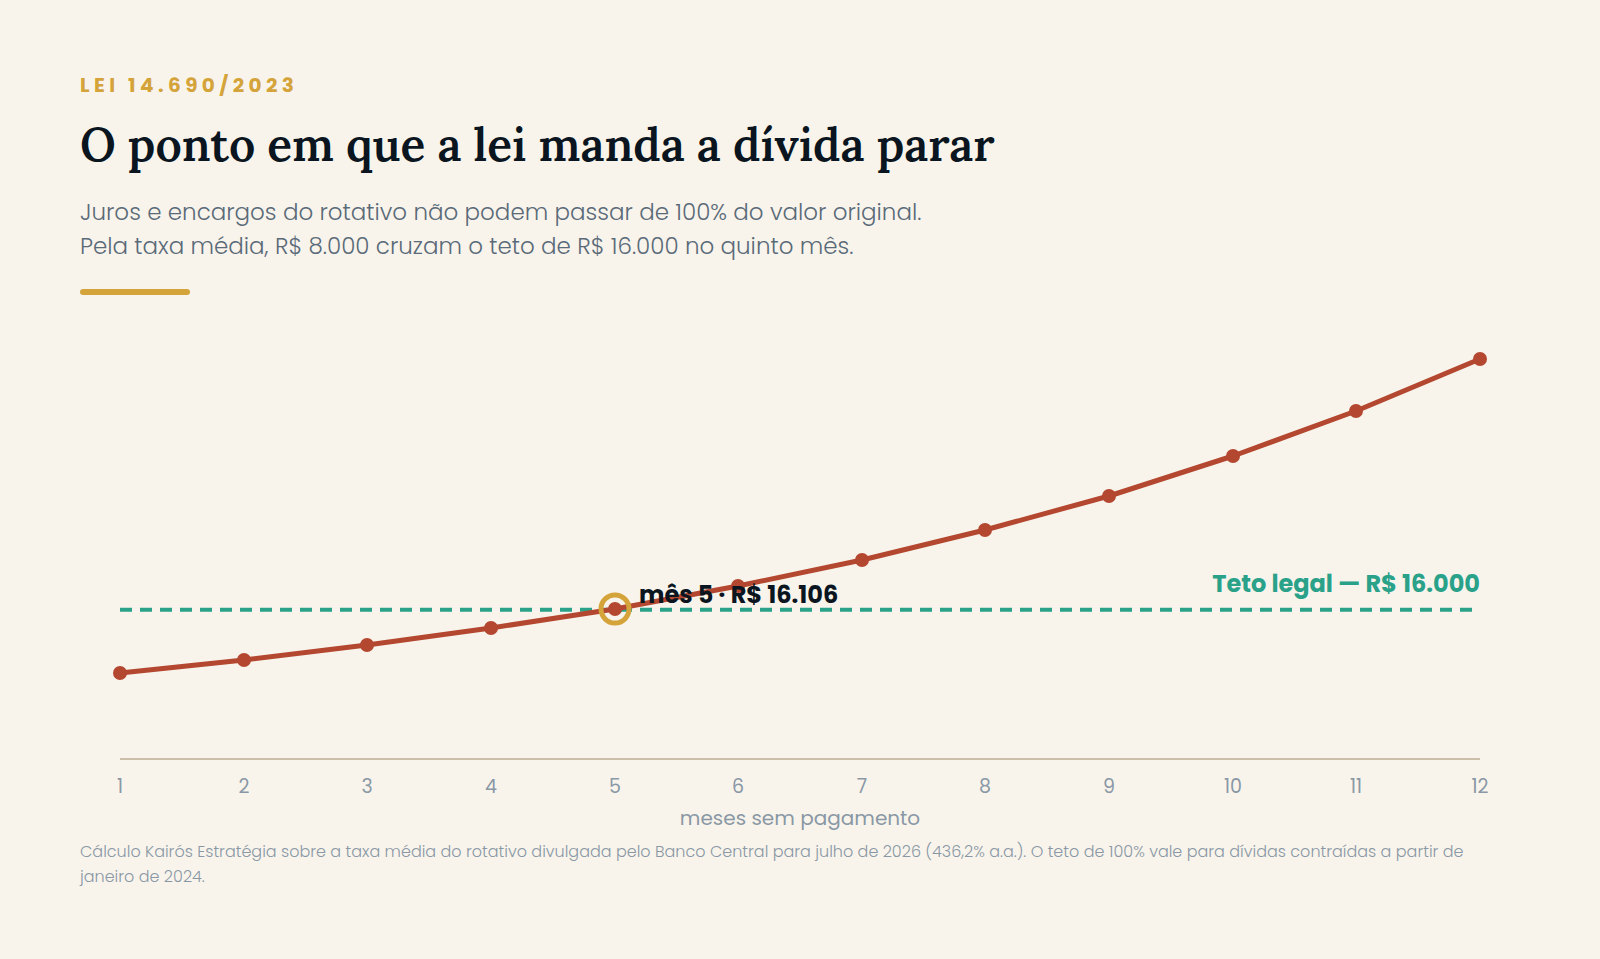
Vale conferir se parou. Essa é uma das primeiras coisas a checar na fatura antes de negociar — e uma das poucas conversas em que você chega com a lei escrita do seu lado.
Como negociar dívida com o banco: o roteiro da conversa em sete passos
Ordem importa. Cada passo prepara o seguinte.
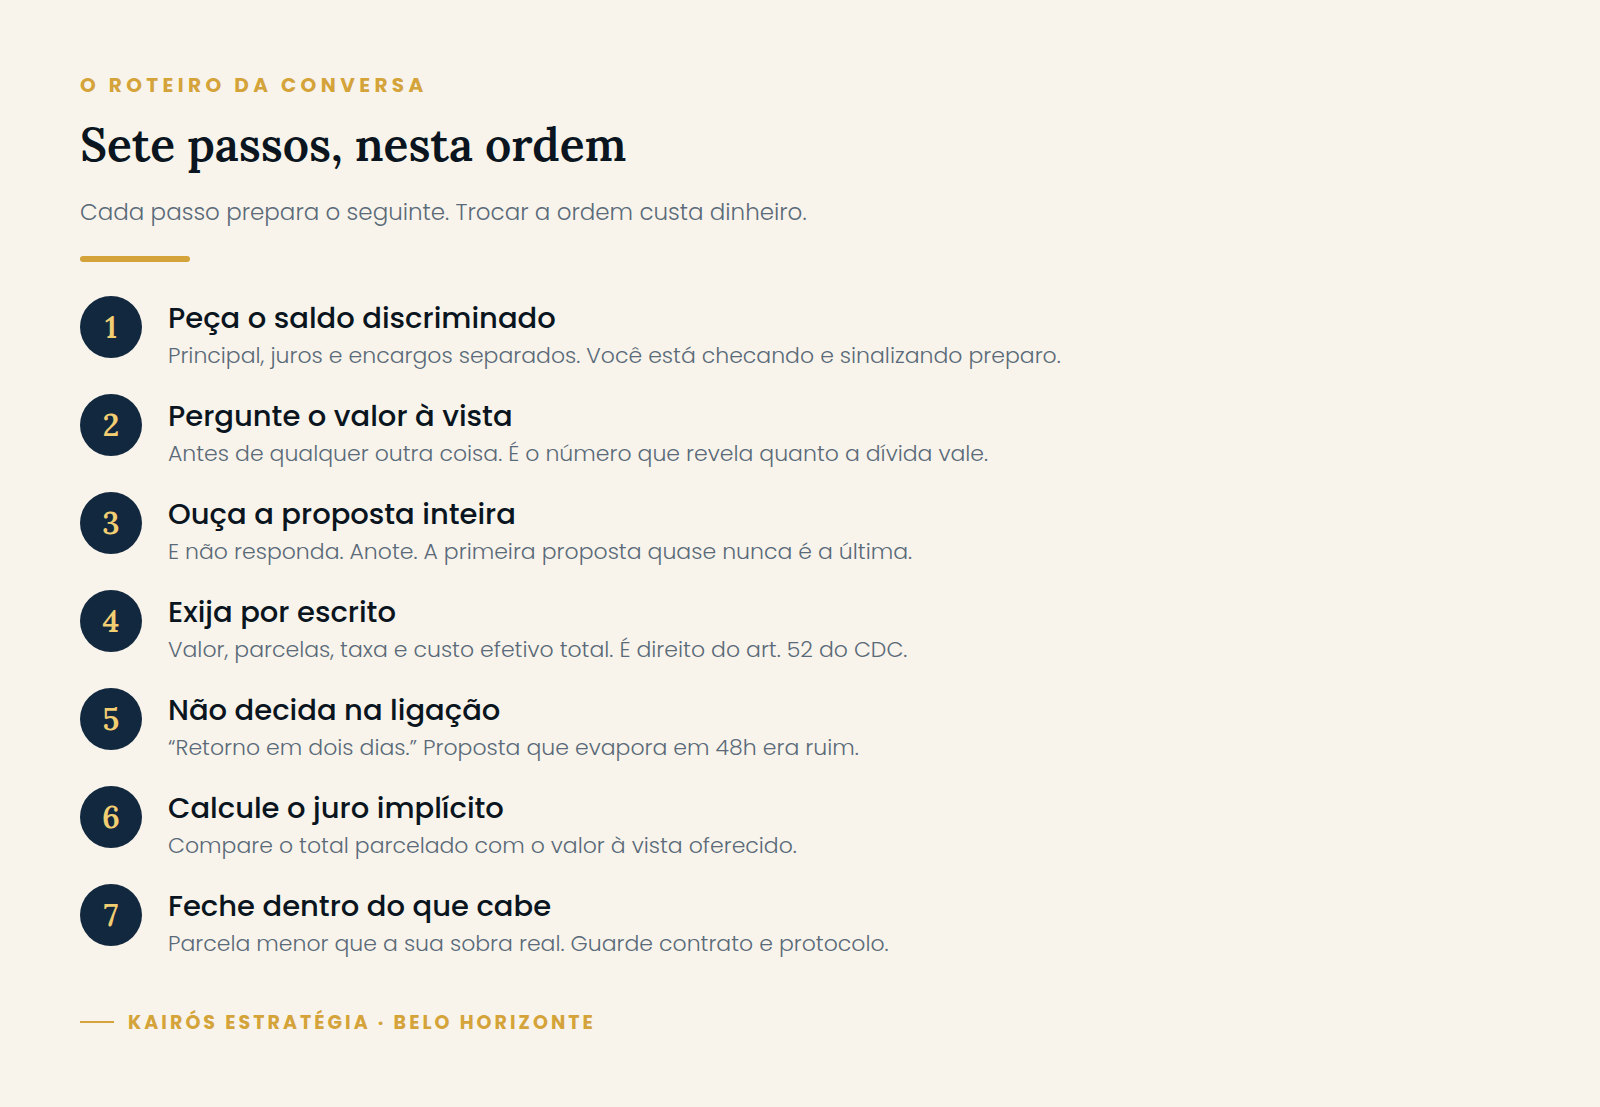
Passo 1 — Abra pedindo informação, não proposta. “Preciso do saldo atualizado do contrato X, discriminando principal, juros e encargos.” Você está checando os números e sinalizando preparo. Anote tudo.
Passo 2 — Pergunte o valor à vista antes de qualquer coisa. “Qual o valor para quitação à vista hoje?” Esse número é a informação mais valiosa da conversa, mesmo que você não tenha o dinheiro. Ele revela quanto a dívida realmente vale para o banco. Todo o resto se mede a partir dele.
Passo 3 — Ouça a primeira proposta inteira e não responda. Anote e diga: “Entendi. Vou anotar.” Silêncio não é fraqueza. A primeira proposta quase nunca é a última.
Passo 4 — Peça a proposta por escrito. E-mail ou aplicativo. Com valor total, número de parcelas, valor da parcela, taxa de juros e custo efetivo total. Você tem direito a essa informação: o artigo 52 do Código de Defesa do Consumidor obriga o fornecedor a informar previamente o montante dos juros, a taxa efetiva anual, os acréscimos, o número de prestações e a soma total a pagar.
Passo 5 — Não decida na ligação. “Vou analisar e retorno em dois dias.” Nenhuma proposta boa evapora em 48 horas. As que evaporam eram ruins.
Passo 6 — Faça a conta do juro embutido. É o próximo tópico deste texto, e é onde a maioria das propostas se desfaz.
Passo 7 — Feche por escrito, com o valor da parcela dentro do seu número 3. Guarde o contrato, o comprovante de cada pagamento e o número do protocolo. Sempre.
Como descobrir o juro escondido na proposta de parcelamento
Esta é a conta que separa quem negocia de quem apenas aceita.
Suponha uma dívida de R$ 8.000. O banco oferece duas saídas: quitação à vista por R$ 4.800 (40% de desconto) ou 24 parcelas de R$ 620.
A segunda opção parece razoável. Vinte e quatro parcelas pequenas, sem desconto aparente, total de R$ 14.880. Mas repare no que está realmente acontecendo: o banco disse que aceita R$ 4.800 para encerrar a dívida. Esse é o preço dela. Se você escolhe parcelar, está pegando R$ 4.800 emprestados e devolvendo R$ 14.880.
| Proposta | Total pago | Juro implícito sobre a face (R$ 8.000) | Juro implícito sobre o valor à vista (R$ 4.800) |
|---|---|---|---|
| 12x de R$ 900 | R$ 10.800,00 | 4,95% a.m. — 78,5% a.a. | 15,38% a.m. — 456,8% a.a. |
| 24x de R$ 620 | R$ 14.880,00 | 5,70% a.m. — 94,5% a.a. | 12,08% a.m. — 293,0% a.a. |
| 36x de R$ 480 | R$ 17.280,00 | 4,94% a.m. — 78,4% a.a. | 9,64% a.m. — 201,6% a.a. |
Cálculo Kairós Estratégia. Taxa interna de retorno do fluxo de parcelas, comparada ao valor presente de cada alternativa.
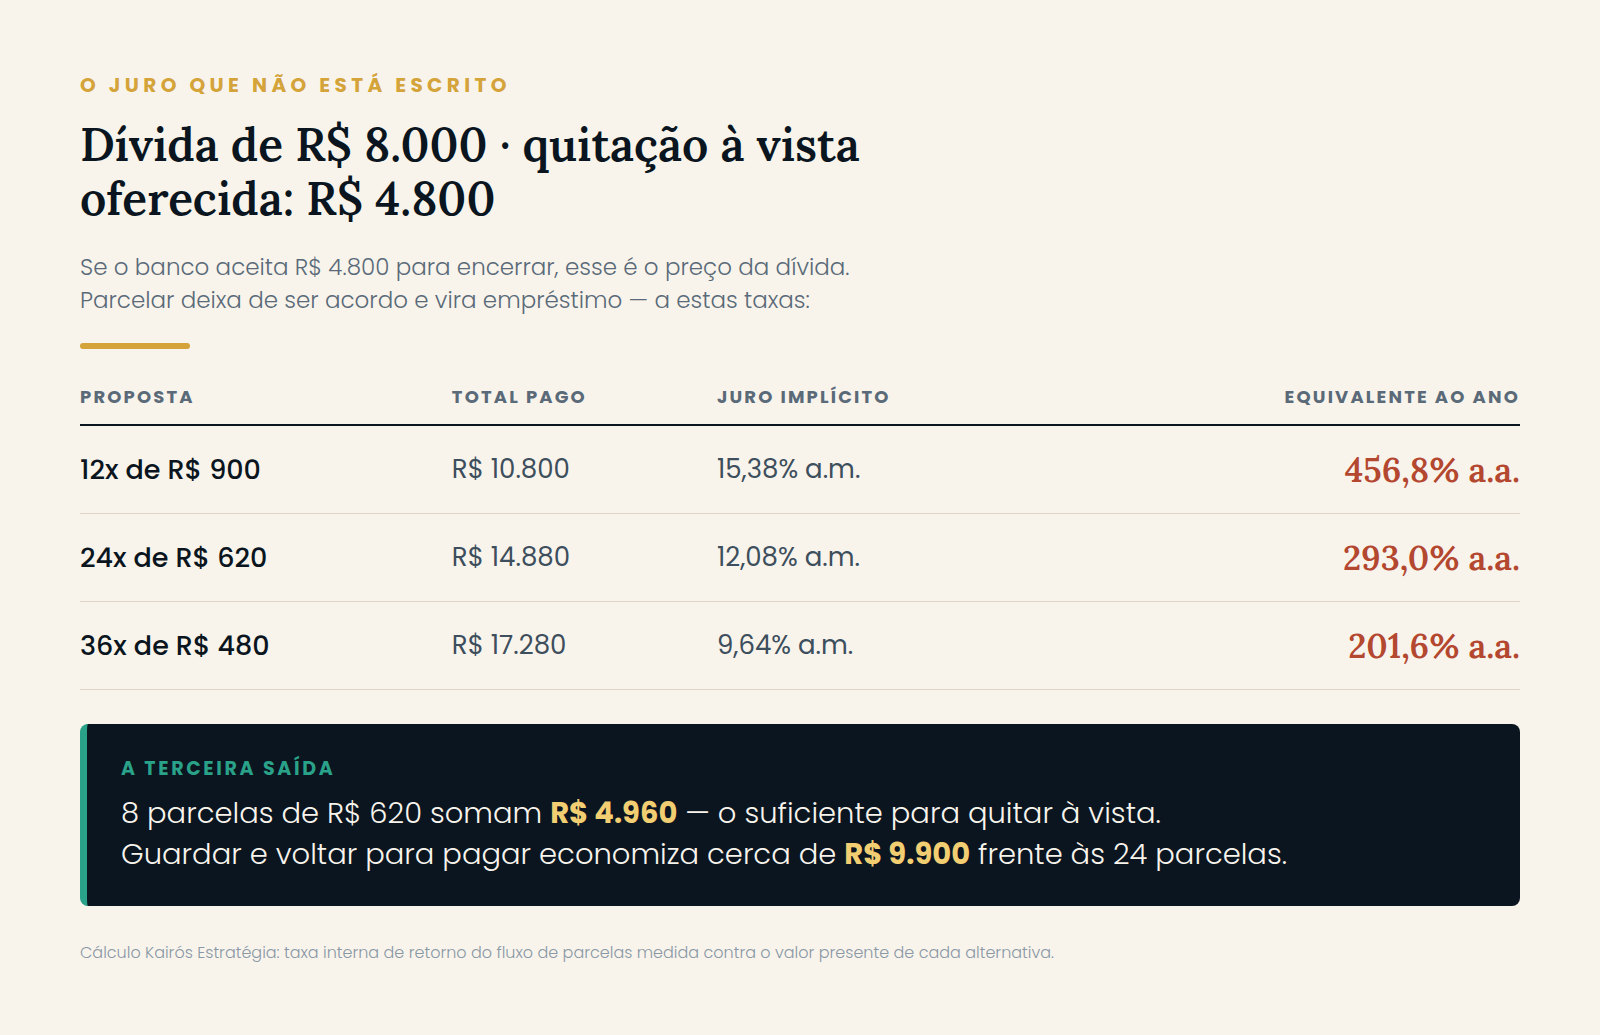
A coluna da direita é a verdadeira. Ela mostra que, uma vez que existe uma proposta à vista sobre a mesa, o parcelamento deixa de ser um acordo e vira um empréstimo — a taxas que, em dois dos três casos, superam a média do cheque especial.
E há uma terceira saída que quase ninguém calcula: oito parcelas de R$ 620 somam R$ 4.960. Ou seja, o dinheiro de oito das vinte e quatro parcelas já quitaria a dívida à vista. Guardar esse valor em uma conta separada por oito meses e voltar para quitar economiza cerca de R$ 9.900 frente às 24 parcelas — se, e somente se, a dívida estiver com o crescimento contido, o que exige checar a modalidade e o teto legal antes.
Não existe resposta única. Existe uma conta que precisa ser feita, e ela raramente é feita. É por isso que como negociar dívida com o banco: o roteiro da conversa e o que nunca dizer começa por uma planilha e não por uma frase de efeito.
Precisa de ajuda para montar esses números antes da ligação? No diagnóstico da Kairós Estratégia, levantamos todas as suas dívidas pelo Registrato, calculamos sua capacidade real de pagamento e montamos o roteiro da conversa com você — antes de você ligar para qualquer banco. Não vendemos produto e não recebemos comissão de ninguém. Agende um diagnóstico.
As sete frases que você nunca deve dizer
Cada uma delas entrega informação que muda a proposta contra você.
“Eu posso pagar até R$ X por mês.” Nunca abra seu teto. A proposta vai chegar exatamente em X, e X é o seu limite, não o seu conforto. Pergunte quanto eles oferecem; não diga quanto você aguenta.
“Acabei de receber um dinheiro.” Rescisão, FGTS, restituição, décimo terceiro. No momento em que isso aparece, o desconto some. O banco negocia com base na sua capacidade percebida.
“Vou pagar qualquer coisa, só quero limpar meu nome.” É a frase que mais custa caro no Brasil. Ela comunica que você aceitará qualquer condição — e você vai receber exatamente isso.
“Não tenho como pagar nada.” Encerra a conversa. Se realmente não há capacidade nenhuma hoje, o caminho não é a central de cobrança: é o tratamento do superendividamento, que veremos adiante.
“Meu pai/minha mãe/meu irmão pode ajudar.” Nunca traga terceiros para dentro da negociação. Além de piorar a proposta, cria um risco de relação que a economia não compensa.
“Tanto faz, eu aceito.” Aceitar rápido demais sinaliza que havia margem não explorada. Sempre peça 48 horas.
“Vou entrar na justiça contra vocês.” Ameaça vazia endurece o atendimento e, em muitos casos, transfere o caso para um fluxo jurídico mais lento e menos flexível. Se houver de fato ilegalidade, o caminho é formal — e silencioso até a hora certa.
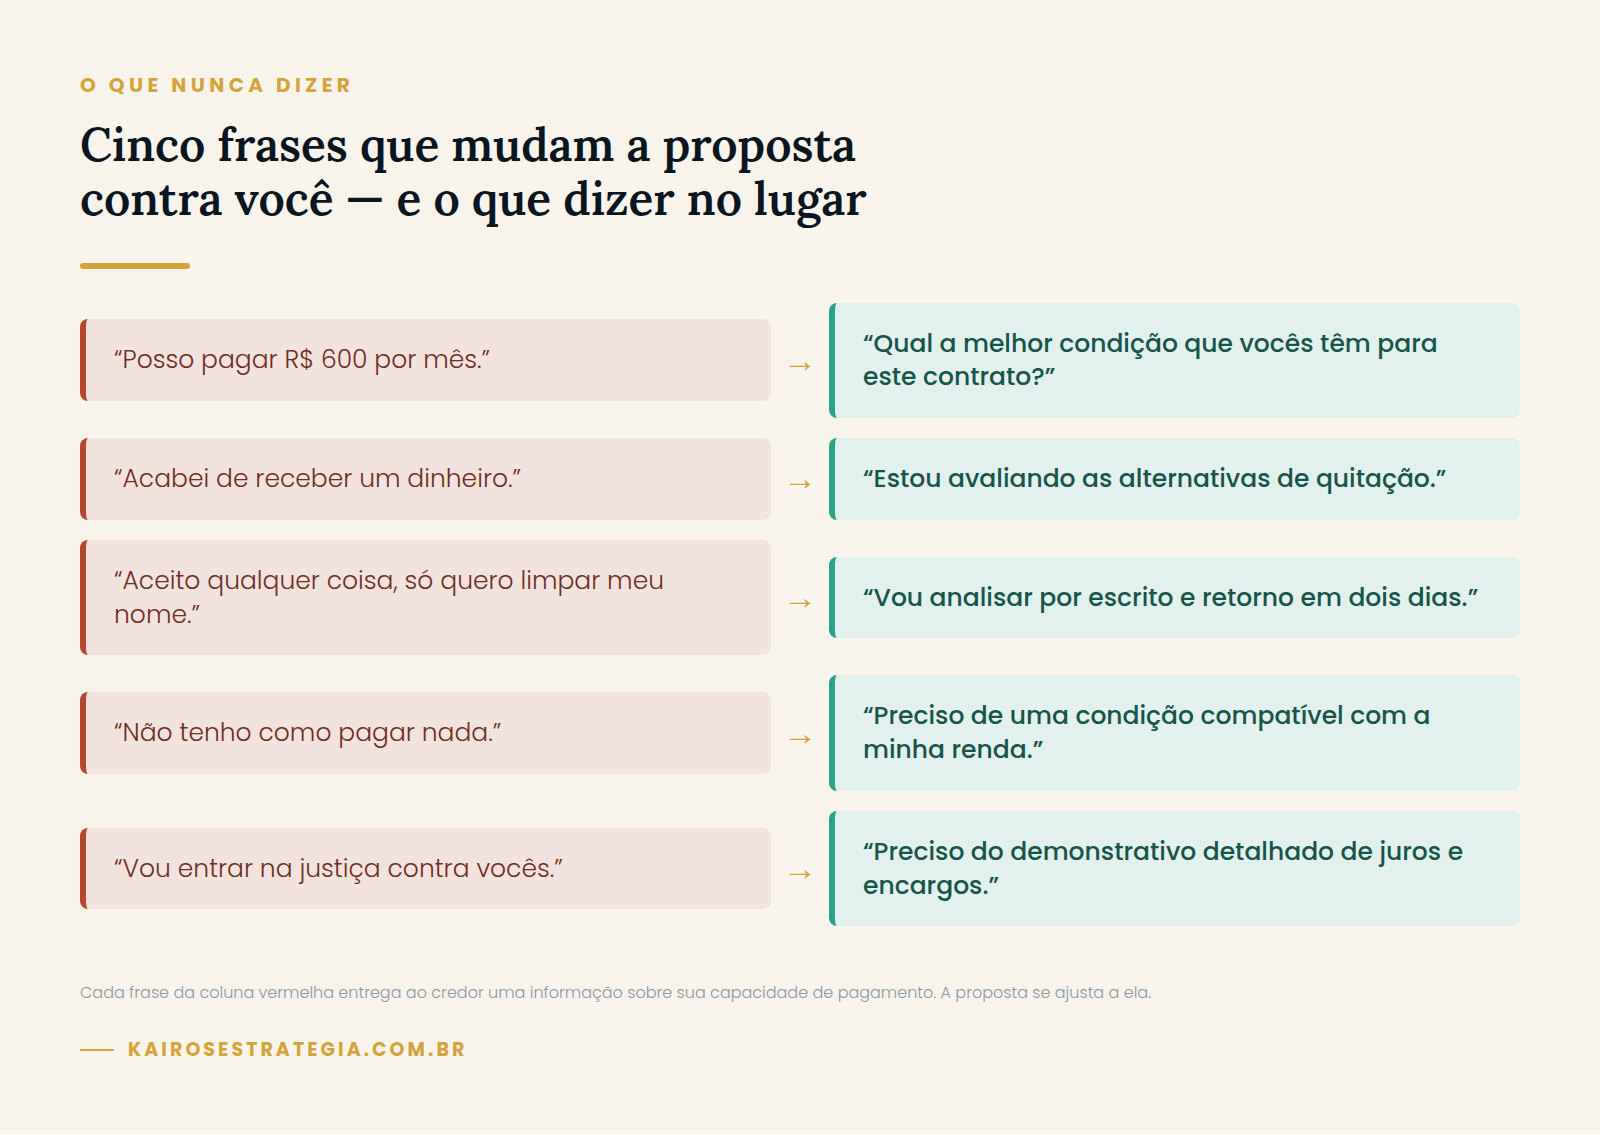
O que dizer no lugar
| Em vez de… | Diga |
|---|---|
| “Posso pagar R$ 600 por mês” | “Qual a melhor condição que vocês têm para este contrato?” |
| “Recebi uma rescisão” | “Estou avaliando as alternativas de quitação” |
| “Aceito qualquer coisa” | “Vou analisar por escrito e retorno em dois dias” |
| “Não tenho como pagar” | “Preciso de uma condição compatível com a minha renda atual” |
| “Vou processar vocês” | “Preciso do demonstrativo detalhado de juros e encargos” |
O que a lei põe do seu lado
Você não entra nessa conversa desarmado. Boa parte do que se ensina sobre como negociar dívida com o banco: o roteiro da conversa e o que nunca dizer ignora que a legislação brasileira já resolveu quatro pontos a seu favor.
Teto do rotativo. A Lei 14.690/2023 limita juros e encargos do rotativo e do parcelamento de fatura a 100% do valor original da dívida, desde janeiro de 2024. Não vale para dívidas contraídas antes disso.
Prazo do rotativo. Pela Resolução CMN 4.549/2017, o saldo do rotativo só pode permanecer nessa modalidade por até 30 dias; depois, a instituição precisa oferecer o parcelamento em condições mais vantajosas.
Quitação antecipada com desconto de juros. O artigo 52, §2º do Código de Defesa do Consumidor garante a liquidação antecipada, total ou parcial, com redução proporcional dos juros e demais acréscimos. Se você adiantar parcelas, o desconto não é cortesia — é direito. E o §1º limita a multa de mora a 2% do valor da prestação.
Cobrança abusiva. O artigo 42 do CDC proíbe que o consumidor inadimplente seja exposto a ridículo ou submetido a constrangimento e ameaça. Ligações fora de hora, contato com vizinhos ou empregador e ameaça de medidas inexistentes não são pressão legítima — são infração.
Se o banco simplesmente não negociar
Existem quatro caminhos, nesta ordem.
1. Reclamação no consumidor.gov.br. Plataforma pública e gratuita do governo federal, com prazo de 10 dias para a empresa responder. É registrada, monitorada e costuma destravar propostas que a central de atendimento negava.
2. Registro no Banco Central. Para questões que envolvam a instituição financeira e o cumprimento de normas — cobrança acima do teto do rotativo, por exemplo.
3. Procon. Órgão estadual ou municipal, com poder de mediação e de sanção.
4. Tratamento do superendividamento. Quando o conjunto das dívidas impede pagar sem comprometer o mínimo para viver, a Lei 14.181/2021 criou um procedimento próprio: o consumidor pode pedir a repactuação conjunta de todas as dívidas de consumo em um plano único de até cinco anos, preservando o mínimo existencial. Ficam de fora dívidas com garantia real, financiamento imobiliário, crédito rural e dívidas contraídas sem intenção de pagar. Se um credor não comparece à audiência sem justificativa, a exigibilidade da dívida dele fica suspensa e os encargos de mora são interrompidos. O caminho é a Defensoria Pública, um Procon com núcleo de superendividamento ou um advogado.
Vale saber que o valor do mínimo existencial está fixado em R$ 600 desde 2023, e que o Supremo Tribunal Federal julgou em 2026 a obrigação de revisá-lo anualmente. É um número em movimento — confira o valor vigente antes de contar com ele.
Depois do acordo: as cinco coisas que decidem se ele dura
Fechar é a parte fácil. O acordo que quebra deixa você pior do que antes, porque o desconto se perde e a dívida volta com os encargos acumulados. Nenhum roteiro sobre como negociar dívida com o banco: o roteiro da conversa e o que nunca dizer está completo sem esta checagem final.
- A parcela cabe no número 3? Se você teve que “apertar” mentalmente para caber, não cabe.
- A data de vencimento é logo depois do dia em que você recebe? Parcela que vence no dia 25 quando o salário cai no dia 5 é parcela em risco.
- O débito é automático em conta com saldo? Reduz o risco de esquecimento e de multa.
- Você parou de usar a linha que gerou a dívida? Acordo com o cartão ainda ativo e sendo usado é adiamento, não solução.
- Existe uma reserva mínima para o imprevisto? Sem ela, o primeiro pneu furado quebra o acordo. Mesmo um valor pequeno, separado em conta de liquidez imediata, sustenta o plano.
Caso real de renegociação de dívida
Aqui na consultoria atendemos um caso de uma pessoa que tinha uma dívida de R$ 11.898 com um banco. O nome dela já havia sido negativado no Serasa e fazia mais de dois anos que nenhuma parcela da dívida era paga.
Nesse caso, minha recomendação foi simples: antes de tentar qualquer negociação, a pessoa deveria primeiro montar uma pequena reserva. A ideia era juntar aproximadamente 15% do valor total da dívida e, somente depois de estar com esse dinheiro disponível, entrar em contato com o banco para buscar uma negociação de quitação.
Com o dinheiro em mãos, conseguimos negociar diretamente com a instituição. No final, chegamos a um acordo próximo de 20% do valor original da dívida. A pessoa utilizou os 15% que já havia reservado como parte do pagamento e conseguiu parcelar o restante, cerca de 5%, com juros muito menores do que aqueles cobrados no empréstimo original.
Esse caso mostra uma coisa que sempre reforço: quando existe uma dívida atrasada há bastante tempo, nem sempre sair aceitando a primeira proposta de renegociação é o melhor caminho. Ter algum dinheiro reservado antes de negociar pode aumentar bastante o seu poder de negociação e abrir espaço para descontos que, em alguns casos, fazem uma diferença enorme no valor final pago.
Perguntas frequentes
Vale a pena esperar a dívida ficar mais velha para conseguir mais desconto? O desconto tende a crescer com o tempo, mas a dívida também. Nas modalidades de juro alto, o saldo cresce mais rápido do que o desconto — e o nome negativado cobra um preço que não aparece na planilha: aluguel negado, plano recusado, crédito de emergência indisponível. Esperar por estratégia raramente compensa; esperar por falta de plano nunca compensa.
A dívida prescreve em cinco anos e some? Não some. Após cinco anos, o credor perde a via judicial de cobrança e a negativação nos cadastros deve ser retirada, mas o débito continua existindo, pode ser cobrado extrajudicialmente e costuma seguir registrado internamente na instituição. Contar com a prescrição é apostar em não precisar de crédito por meia década.
Devo negociar direto com o banco ou esperar um mutirão de renegociação? Os mutirões e feirões concentram ofertas melhores porque o volume compensa o desconto. Não custa nada consultar e comparar antes de fechar. O que não se deve fazer é aceitar a primeira proposta em qualquer um dos dois canais sem fazer a conta do juro implícito.
Como negociar dívida com o banco quando o nome já está negativado? Praticamente do mesmo jeito, e com uma vantagem: dívidas negativadas e antigas costumam ter margem de desconto maior, porque já foram provisionadas como perda. O roteiro é o mesmo — Registrato, quatro números, valor à vista primeiro, proposta por escrito, 48 horas para decidir.
Posso quitar antes e pagar menos juros? Sim, e é direito garantido pelo artigo 52, §2º do CDC: liquidação antecipada com redução proporcional dos juros e demais acréscimos. Se a instituição recusar ou aplicar desconto simbólico, registre a recusa e leve ao consumidor.gov.br.
Quantas dívidas devo negociar ao mesmo tempo? Uma de cada vez, começando pela de maior taxa — não pela de maior valor. Negociar tudo simultaneamente costuma resultar em parcelas que somadas estouram a capacidade de pagamento, e um acordo quebrado contamina a disposição do credor nos seguintes.
O roteiro é o que muda o resultado
Como negociar dívida com o banco: o roteiro da conversa e o que nunca dizer se resume a isto: chegue com números, pergunte o valor à vista antes de tudo, não abra seu limite, exija por escrito, calcule o juro implícito e só então decida.
Quem faz isso paga menos pela mesma dívida. Não porque encontrou um truque, mas porque parou de negociar no escuro.
A Kairós Estratégia não vende produto financeiro, não recebe comissão e não indica investimento. O que fazemos é organizar o seu orçamento, mapear todas as dívidas, calcular o que cabe de verdade e montar um plano escrito de 90 dias com acompanhamento quinzenal — inclusive o roteiro das negociações. Agende seu diagnóstico com a Kairós.
Fontes
- Banco Central do Brasil — Estatísticas monetárias e de crédito, julho/2026 (taxas médias de juros por modalidade)
- Banco Central do Brasil — Registrato e Sistema de Informações de Créditos (SCR)
- Banco Central do Brasil — Copom, decisão de 5 de agosto de 2026 (Selic em 14,00% a.a.)
- CNC — Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), julho/2026
- Lei 8.078/1990 — Código de Defesa do Consumidor, arts. 42, 52 e 104-A
- Lei 14.690/2023 — limite de juros e encargos do rotativo
- Lei 14.181/2021 — prevenção e tratamento do superendividamento
- Resolução CMN 4.549/2017 — prazo do crédito rotativo
- STF — julgamento sobre revisão anual do mínimo existencial, abril/2026
- consumidor.gov.br — prazo de resposta e funcionamento da plataforma
Este conteúdo tem caráter exclusivamente educativo. Não constitui recomendação de investimento, análise de valores mobiliários nem consultoria tributária individualizada, e nenhuma aplicação específica é indicada aqui. Recomendação personalizada de investimentos é atividade privativa de profissionais registrados na CVM. Consulte um profissional habilitado antes de tomar decisões financeiras.
1 comentário em “Como negociar dívida com o banco: o roteiro da conversa e o que nunca dizer”